Összefoglaló
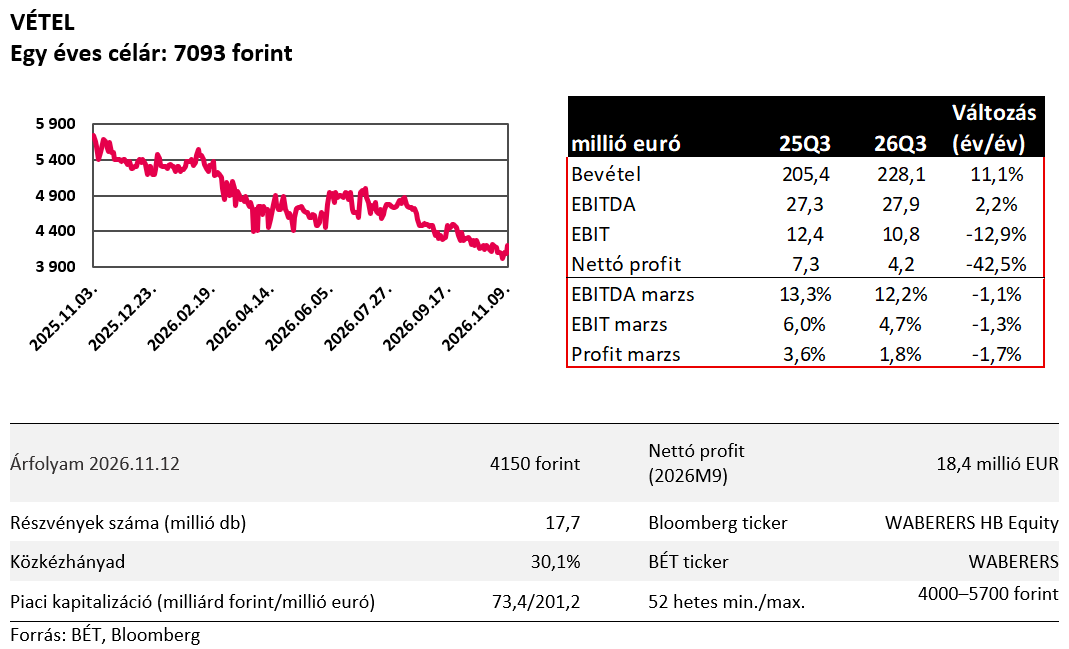
- A Waberer’s International Nyrt. november 12-én tette közzé a 2026 harmadik negyedévre vonatkozó jelentését. A vállalatcsoport Q3-as árbevétele 228 millió EUR volt, mely 11,1%-os növekedést jelent a bázisidőszak értékéhez viszonyítva, míg kilenchavi alapon 663 millió EUR árbevétel és 10%-os növekedés figyelhető meg.
- A működési eredmény (EBIT) a negyedév során 12,9%-kal csökkent és 10,8 millió EUR lett, míg háromnegyed éves alapon 9,8%-os visszaesés és 37,4 millió EUR EBIT-et ért el a társaság.
- A részvénytársaság nettó eredménye nem realizált FX-hatás nélkül a negyedév során 4,2 millió EUR lett, ami 42,6%-os visszaesést jelent a bázisidőszak eredményéhez képest, míg a január-szeptemberi időszakot vizsgálva 18,4 millió EUR-t és 26,7%-os elmaradást láthatunk.
- 2027-től W Solum Holding néven folytatja működését a vállalatcsoport!
- A jelentésben olyan információt nem ismertünk meg, ami ne lenne összhangban a modellünk előrejelzésével, így az ajánlásunk továbbra is VÉTEL, egyéves célárunk: 7093 forint.
A cégcsoport pénzügyi teljesítménye
Logisztikai szegmens: A logisztikai szegmens árbevétele Q3 során 8,6%-os, míg kilenchavi alapon 7,4%-os növekedést mutat, melyet elsősorban a nemzetközi fuvarozás divíziója hajtott. A működési eredmény (EBIT) tekintetében ugyanakkor negyedéves (-64,6%) és kilenchavi alapon (-43,4%) erős visszaesés volt megfigyelhető. A visszaesés két fő részből tevődik össze: 1. a szegmens eredményességét a bázisidőszakban jelentősen támogatta a harmadik feles raktárfejlesztések divíziója, míg 2026-ban ezen a területen nem történt eredményrealizálás, 2. a lengyelországi LINK leányvállalatánál történt stratégiai átalakítások (flottacsökkentés) jelentős egyszeri negatív tételként jelentek meg, aminek hatására a nemzetközi fuvarozás divíziójának a negyedéves eredménye -2,5 millió EUR lett. A menedzsment előrejelzése alapján a negyedik negyedévben visszafordul a tendencia, majd 2027 második negyedévétől kezdődően az új szerződéseknek köszönhetően ismét erős dinamikával növekedhet a szegmens eredményessége, amit a mostanihoz hasonló, egyszeri negatív tételek sem fognak rontani. (A 3. feles raktárfejlesztések elmaradása, valamint a LINK-hez kapcsolódó egyszeri tételek együttesen nagyságrendileg 10 millió EUR EBIT-kiesést indukálnak.)
A Biztosítási szegmens árbevételének növekedése Q3-ban 21,1%, míg kilenchavi alapon 20,6% volt, amit részben az EUR/HUF árfolyammozgás eredményezett, de a forintban számolt növekedés is 10%-ot meghaladó, mind negyedéves, mind kilenchavi alapon. A működési eredmény a negyedév során 28,6%-kal emelkedett, míg háromnegyed éves távlatban 7,6%-os növekedést láthatunk, amit részben a biztosítási tevékenység és részben a befektetési tevékenység eredményezett. Az élet-, valamint nem élet biztosítási szegmensek egy jól diverzifikált portfóliót alkotnak, melynek révén, erős árverseny jellemezte piacon is stabil eredményszinteket képes elérni a vállalat.
Összességében a vállalatcsoport stabil fundamentumokról számolt be 2026 első kilenc hónapjának viszonylatában. Elmondható, hogy a logisztikai szegmenset a kedvezőtlen környezeten felül egyszeri hatások is negatívan érintik, míg a biztosítási szegmens egy rendkívül stabil alapot és kedvező dinamikát biztosít a vállalatcsoport számára. A menedzsment tájékoztatója, valamint az új megállapodásoknak köszönhetően 2027-től ismét a dinamikus növekedés pályájára állhat a vállalat, míg az idei évre a bázisidőszak értékénél magasabb árbevételt, de enyhén elmaradó eredményszinteket várhatunk. A két új, hosszabb távú partneri szerződés nagyságrendileg évi 40 millió EUR árbevétel-többletet eredményezhet, míg a stratégiai átalakítás a nemzetközi fuvarozás területén önmagában 10 millió EUR EBIT-többletet jelenthet 2027-ben, az idei gyengébb teljesítményt követően.
Stratégia és kilátások
A logisztikai iparág Európa szerte strukturális nehézséggel küzd, aminek hatására soha nem látott mértékben kerültek eladó sorba logisztikai vállalatok. Ezen társaságok jellemzően vagy regionálisan vagy iparági szinten nem jól diverzifikáltak, így rövidtávú likviditási problémákkal küzdenek. A Waberer’s csoport a korábbi tapasztalatai alapján egy kiváltképp diverzifikált működési modellel rendelkezik, melynek hatására az iparágat jellemző kedvezőtlen környezet csak kis mértékben okoz eredményelmaradást, amivel a legjobban teljesítő iparági szereplők közé tartozik. Az idei évben elmaradó harmadik feles raktárfejlesztések későbbre ütemezése, valamint a második félévben megkötött, új hosszabb távú és nagy volumenű partneri szerződések egy dinamikus növekedést indukálhatnak a következő években.
Az országos és regionális raktárfejlesztési területen a vállalat a kijelölt ütemterv alapján halad, és több helyszínen is előrehaladott állapotban vannak a projektek, miközben további, hosszú távú befektetések/fejlesztések lehetőségeit alapozza meg a társaság. A legfrissebb projektek, 2027, valamint jellemzően inkább 2028-2029 folyamán kezdhetnek igazán jelentősen eredményeket termelni.
Mind a vállalatspecifikus, mind az iparági és makrogazdasági folyamatok abba az irányba mutatnak, hogy a logisztikai szegmens ismét egy kedvezőbb periódust élhet meg a következő években, miközben a biztosítási szegmens egy hosszú távon is stabil alapot adó szegmensként működhet.
Fontosabb hírek és események 2026 folyamán
A menedzsment bejelentette, hogy a közgyűlés jóváhagyását követően, 2027 januárjától W Solum Holding néven folytatja működését a cégcsoport.
Szeptember folyamán, Sopron térségében a Waberer’s építési telket vásárolt raktárfejlesztési céllal, ahol ausztriai ügyfelüknek raktárlogisztikai szolgáltatásokat fog nyújtani 2028-tól. Az építkezés várhatóan 2026 végén kezdődik el.
A Waberer’s csoport október folyamán jelentős mértékű, 3+2 éves lejáratú in-house logisztikai szolgáltatási tendert nyert az egyik legnagyobb magyarországi autógyárban.
A Waberer’s több stratégiai együttműködési megállapodást is kötött az elmúlt időszakban, többek között a Budapest Airporttal, a GYSEV cégcsoporttal, valamint a kazah KTZ Express vasútlogisztikai társasággal. Ezek a partneri kapcsolatok további növekedési potenciált jelentenek a vállalatcsoport logisztikai szegmensének bővülése szempontjából. Ezen szerződések és partnerségek stratégiai fontosságúak, és nem azonnali jelleggel hozhatnak pozitív eredményt, de hosszabb távon jelentősen meghatározhatják a vállalat működését. Az előrejelzések alapján a KTZ-vel való aktív logisztikai tevékenység 2027 első felében indulhat el.
2026 márciusában elindult az első vasúti szállítmány a BMW debreceni gyárából, mely ezentúl rendszeres jelleggel (heti) beépül a társaság működési modelljébe. A menedzsment előrejelzése szerint ez akár 200 ezer darabot meghaladó készautó leszállítását is eredményezheti Belgium irányába a következő 5 évben.
A Waberer’s megállapodást írt alá 10 ezer konténer leszállítására a szegedi autóipari centrum térségébe, mely teljesítésének megkezdése 2026 májusában kezdődött el. A társaság kiemelkedő lokációval rendelkezik a szegedi ipari térségben, így további partnerségekre, és hosszútávú szerződésekre számítanak az adott területen.
2026 márciusában a Waberer’s 100 millió EUR értékben, zártkörű kötvénykibocsátást hajtott végre, melynek tőketörlesztése csak a hatodik évet követően kezdődik meg. A befolyt összeget a társaság akvizíciókra, valamint a tavaly bejelentett stratégiában megfogalmazott raktárfejlesztési tervekre kívánja fordítani. A várakozások szerint a következő 1-3 évben 200 millió EUR tőkeberuházást fog végrehajtani a vállalatcsoport, melyhez 50%-ban a most kibocsátott kötvények biztosítják a forrást.
A Waberer’s Csoport 2026 márciusában sikeresen zárta a nem életbiztosítási szolgáltatásokat nyújtó Magyar Posta Biztosító Zrt. kisebbségi részvénycsomagjának kivásárlását, és ezzel 100%-os tulajdoni részt ért el.
A Waberer’s 5 éves szerződést kötött a FrieslandCampina Hungáriával (Pöttyös, Milli) a hűtött termékeinek való logisztikájára vonatkozóan, valamint meghosszabbította 3+2 évre a Zwack Unicummal 2005 óta fennálló logisztikai partnerségét.
A közgyűlés 140 forint osztalékot irányzott elő részvényenként, aminek a kifizetése július hónap folyamán megtörtént, valamint a menedzsment 200 millió forintra vonatkozó részvény visszavásárlási programot hajtott végre az első félév során.
A menedzsment előrejelzése szerint a cégcsoport éves EBIT-szintje a 50-55 millió EUR között alakulhat, ami enyhe csökkenést jelent a bázisév értékéhez képest, míg 2027-től, az új partneri szerződéseknek köszönhetően ismét dinamikus növekedésre számíthatunk. A vezetőség megerősítette, hogy az idei kedvezőtlenebb eredmények ellenére fenntartja a középtávú stratégiában felvázolt növekedési ütemet.
Értékeltség
Az alapfeltevéseink:
- A diszkontált cash-flow (DCF) modell 5 évet ölel fel, 2026. és 2030. között.
- A modellben foglalt növekedés eléréséhez további jelentős tőkebefektetésre van szükség. A finanszírozás lehetséges formái befolyásolhatják a modellt. Míg a prezentáció szerint megközelítőleg 400 millió EUR tőkeberuházást tervez végrehajtani a vállalat 2031-ig, melyhez 100 millió EUR mértékben a most bejelentett kötvény kibocsátás adhatja a forrást. Ez az érték beépítésre került a vállalat hitelállományába a modellfrissítés során. A modell a következő évekre kalkulál a menedzsment által kommunikált tőkeberuházásokkal (pl.: raktárfejlesztés), de az akvizíciókkal, kisebbségi tulajdonrészek kivásárlásával és az azokra fordított összegekkel nem.
- A társaság erősen támaszkodik a külső finanszírozási forrásokra (lízing, bankhitel, kötvény) és csak kisebb részben a saját tőkére. Az idegen (külső) és saját tőke aránya feltételezésünk szerint 80%-20%.
- Az előrejelzés során azzal a feltételezéssel éltünk, hogy az EBIT marzs hosszú távon kb. 3,5-4% a logisztikai üzletágban (Szerződéses Logisztikai és Fuvarozás és Szállítmányozás együttesen), valamint a befektetett tőkén elért hozam 15%.
- A biztosítási üzletágat relatív értkeltése, a peer-group aktuális medián P/BV értékeltsége alapján kerül értékelésre. A modellfrissítés során figyelembe vettük a Posta Biztosító kisebbségi tulajdonrészének megvásárlását is.
- A végső cégértéket (TV, terminal value) a Waberer’s átlagos EV/EBITDA mutatója alapján határozzuk meg.
- A súlyozott átlagos tőkeköltséget az elemzés zárásának napján ismert kockázati prémiummal és kockázatmentes hozammal frissítettük.
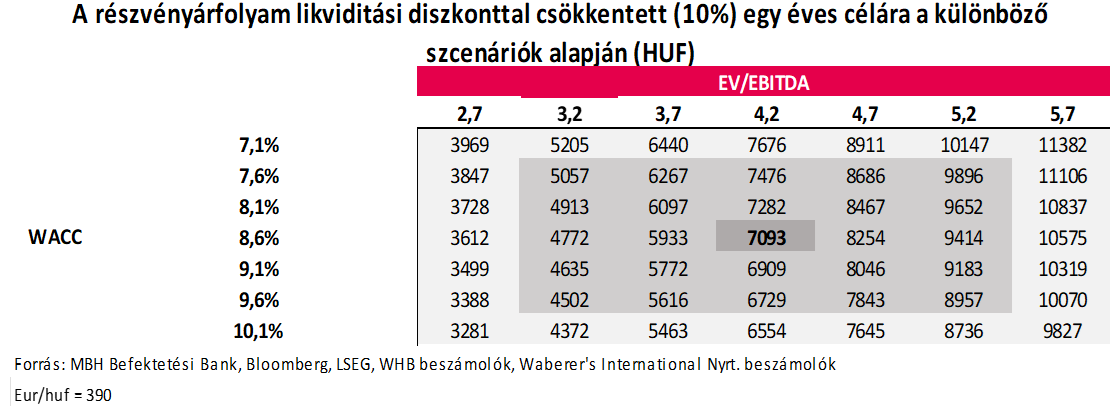
- A budapesti tőzsde alacsony likviditása miatt 10%-os likviditási diszkontot alkalmazunk a célár meghatározása során.
- A végső célárat forintban adjuk meg. Az általunk alkalmazott euró/forint árfolyam az MBH Bank Elemzési Centrumának aktuális előrejelzése, amely szerint 2026. év végén az euró-forint árfolyam: 390.
- A teljes modell érzékenységvizsgálatot is tartalmaz, ahol a várható egy éves célár a tőkeköltség (WACC) és végső cégérték (EV/EBITDA) arányában változik, ezzel biztosítva, hogy az alapszcenáriótól eltérő, lehetséges kimenetelekre is rávilágítsunk.
- A modell frissítés során a logisztikai szegmens értéke 289 forinttal csökkent, míg a biztosítási szegmens P/BV alapú értékeltségé 1521 forinttal emelkedett.
Piaci és általános kockázatok
- A vállalatot érintő piaci, egyedi és általános kockázatok első elemzésünkben, itt érhető el: Waberers_elemzes_20240226.pdf
Az elemzés lezárva 2026.11.13. 12:00
Készítette: Dina Dániel, Junior Részvénypiaci Elemző
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.