
A high yield (magas hozamú, azaz BB vagy gyengébb besorolású) kötvények piacán ritkán a kockázatok hiánya teremti meg a jó belépési pontot. Sokkal inkább az számít, hogy a várható hozam megfelelően kompenzálja-e a befektetőt a gyengébb hitelminőségért, a csődveszélyért és a nagyobb árfolyam-ingadozásért. A mostani korrekció után az amerikai high yield kötvények hozama ismét meghaladja a 8%-ot, miközben a felár közel másfél éves csúcsra emelkedett, így a szegmens kockázat-hozam aránya érdemben kedvezőbbé vált.
Kétélű fegyver
A high yield kötvény hozama leegyszerűsítve két részből áll: az állampapírhozamból és az erre rakódó vállalati hitelfelárból. Amikor nő a kockázatkerülés, a befektetők jellemzően biztonságosabb eszközökbe menekülnek, ami csökkenti az állampapírhozamokat. Ezzel párhuzamosan romlik a gyengébb hitelminőségű vállalatok megítélése, ezért a high yield felárak emelkednek.
A két mozgás részben ellensúlyozhatja egymást. Ha például az amerikai állampapírhozam 50 bázisponttal csökken, miközben a high yield spread 100 bázisponttal emelkedik, akkor a vállalati kötvény teljes hozama nem 100, hanem körülbelül 50 bázisponttal nő. Ez mérsékli az árfolyamveszteséget ahhoz képest, mintha az állampapírhozam és a hitelfelár egyszerre emelkedne.
Nem mindegy, mi váltja ki a kockázatkerülést
A high yield piac vizsgálatánál ezért érdemes különválasztani a növekedési és az inflációs sokkokat. Egy recessziós félelem által kiváltott korrekcióban az állampapírhozamok jellemzően csökkennek, miközben a spreadek tágulnak. Ilyenkor a kamatkockázat részben ellensúlyozza a hitelkockázat romlását. Ezzel szemben egy energiaár-emelkedésből, költségvetési aggodalomból vagy újabb inflációs hullámból eredő korrekcióban mindkét komponens kedvezőtlenül mozdulhat.
A 2000 és 2026 közötti heti adatok alapján az amerikai high yield spread változása −0,58-as korrelációt mutatott az S&P 500 teljesítményével. A viszonylag erős negatív kapcsolat arra utal, hogy a részvénypiac esése jellemzően a vállalati kockázati felárak emelkedésével járt együtt. A high yield kötvények ezért a részvénypiaci stresszel szemben csak korlátozott diverzifikációt biztosítanak, ami jól mutatja az eszközosztály részvényjellegű kockázatát. A high yield spread és a tízéves amerikai állampapírhozam változása között ugyanakkor −0,31-es korreláció mutatkozott: a felárak tágulását általában az állampapírhozamok csökkenése kísérte, ami részben mérsékelhette a feláremelkedés negatív árfolyamhatását.
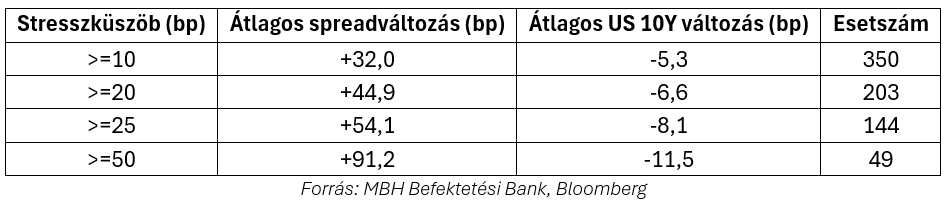
A pontosabb képhez stressztesztet is végeztem az adatokon, amit a fenti táblázat foglal össze. A 26 évet felölelő heti adatok alapján 203 alkalommal emelkedett legalább 20 bázisponttal az amerikai high yield kötvények felára. Ezeken a heteken a spread átlagosan 44,9 bázisponttal tágult, miközben a tízéves amerikai állampapír hozama átlagosan 6,6 bázisponttal csökkent. Az állampapírhozamok mozgása így a spreadtágulás közel 15%-át ellensúlyozta.
A stresszidőszakokra számított −0,16-os korreláció csak gyenge negatív kapcsolatot jelez, vagyis az állampapírpiac jellemzően tompította a veszteséget, de nem nyújtott minden helyzetben azonos mértékű védelmet, az ellensúlyozás mértéke időszakonként jelentősen eltért.
Nem tanácsos az egyedi kockázat
A high yield szegmensen belül a csődkockázat erősen függ a hitelminősítéstől. Az S&P Global 1981 és 2024 közötti adatai alapján az egyéves átlagos vállalati csődarány a BB kategóriában 0,56%, a B besorolású kibocsátóknál 2,93%, míg a CCC/C kategóriában már 26,12% volt. A különbség jól mutatja, hogy a high yield piacot nem érdemes egységes kockázati kategóriaként kezelni: a csődesemények elsősorban a leggyengébb minősítésű vállalatoknál koncentrálódnak.
Azonban egy szélesen diverzifikált high yield index teljesítményét önmagában egy-egy vállalat csődje csak minimálisan befolyásolja. A főbb indexek több száz kibocsátótól (többségében B és BB besorolású) tartanak különféle papírokat, ráadásul a forgalomban lévő kötvényállomány alapján súlyoznak, miközben a már nemteljesítő papírokat számos módszertan kizárja az indexből. A befektető számára ezért nem elsősorban egyetlen kibocsátó fizetésképtelensége jelenti a fő veszélyt, hanem egy szélesebb, rendszerszintű csődhullám, amely egyszerre emeli meg a vállalatok jelentős részének felárát és hitelveszteségét.
A magasabb hozam így a normál, néhány százalékos csődráta mellett érdemi puffert kínálhat, egy recesszióval és alacsony megtérülési rátákkal járó csődciklust azonban már nem tudna teljesen ellensúlyozni.
A hozam egyre nagyobb részt vállalhat a teljesítményből
Az elmúlt hetek kockázatkerülése az amerikai high yield piacon is megjelent: a felár november közepére ~350 bázispontra, közel másfél éves csúcsra emelkedett, miközben szeptember végén még 270 bázispont közelében alakult. A mintegy 80 bázispontos tágulás rövid távon árfolyamveszteséget okozott, ugyanakkor érdemben javította a belépési pontot, hiszen a befektetők magasabb kockázati prémium mellett vásárolhatják meg ugyanazt az eszközosztályt. A korrekcióval az amerikai high yield kötvények teljes hozama 8% fölé emelkedett, ami már jelentős kamatjövedelmet és nagyobb védelmet kínálhat egy további mérsékelt hozamemelkedéssel szemben.
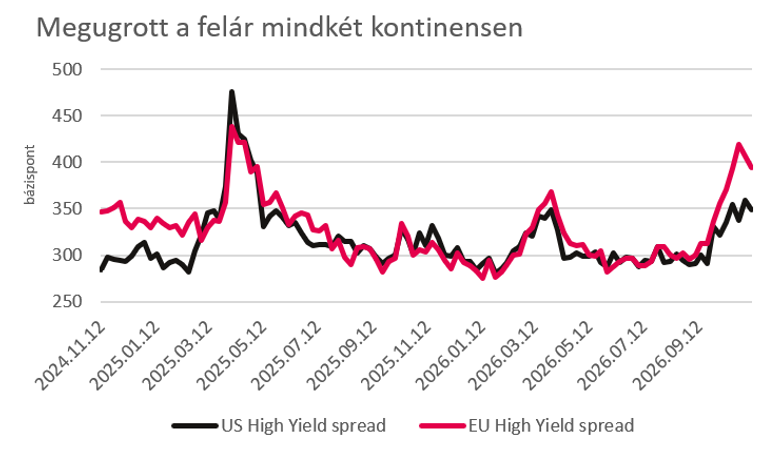
A magasabb induló hozam azért fontos, mert a high yield kötvények teljesítményének jelentős része hosszabb távon a kamatjövedelemből származik. A jelenlegi 8% feletti hozam mellett a befektető kevésbé függ attól, hogy a spreadek ismét jelentősen szűküljenek, már a változatlan hozamkörnyezet is magas egyszámjegyű bevételt kínálhat, miközben a kamatjövedelem idővel képes ellensúlyozni egy mérsékeltebb árfolyamesést.
Ezt emeli ki a BlackRock legutóbbi kötvénypiaci kitekintése is: a magasabb induló hozam csökkenti annak szükségességét, hogy a befektető pontosan eltalálja a kamatok irányát, mert a hozam egyre nagyobb részt vállalhat a teljes teljesítményből.
A PIMCO szintén a magasabb induló hozamot tekinti a kötvénypiac egyik legfontosabb támaszának. Elemzésük szerint a kamatbevétel egyrészt lehorgonyozhatja a középtávú hozamokat, másrészt védelmet adhat a kamatok mérsékelt további emelkedésével szemben. A PIMCO ugyanakkor szelektív a vállalati hitelekkel kapcsolatban: ebben a környezetben inkább a magasabb minőségű, likvidebb instrumentumokat részesíti előnyben, és óvatos a gyengébb mérlegű kibocsátókkal szemben.
Mekkora spreadtágulást képes elviselni a 8%-os induló hozam?
A védelem nagysága közelítőleg a hozam és a kötvény durationjának (kamatérzékenységének) segítségével szemléltethető. Egy nagyjából hároméves átlagos lejárati idővel rendelkező high yield portfóliónál 100 bázispontos teljes hozamemelkedés hozzávetőleg 3%-os árfolyamveszteséget okozhat. Ezt egy 8% körüli éves kamatjövedelem több mint ellensúlyozhatja, így a portfólió egy év alatt könnyebben pozitív eredményt is elérhet. Az amerikai és az európai high yield index átlagos lejárati ideje egyaránt 3 év körüli volt, ami a magasabb minőségű kötvényindexekhez képest viszonylag mérsékelt kamatérzékenységet jelent.
A számítás természetesen csak közelítés, mert nem veszi figyelembe a csődöket, a leminősítéseket, a kuponok újrabefektetését, vagy akár a hozamgörbe változását. Mégis jól érzékelteti, hogy 8%-os induló hozam mellett már nagyobb piaci romlás szükséges a negatív éves teljesítményhez. Természetesen hosszabb távon ez a kamatfizetés fokozatosan nagyobb védelmet ad.
Kedvezőbb az indulópont, de az átlagtól elmarad
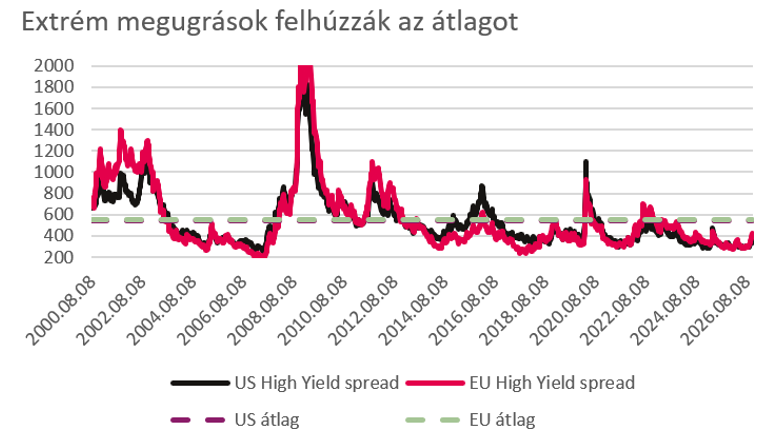
A mostani helyzetet ugyanakkor nem úgy érdemes értékelni, hogy a high yield piac historikusan rendkívül olcsóvá vált. Az amerikai felár hosszú távú (26 éves) átlaga 538, az európaié 557 bázispont körül alakult, így a jelenlegi szintek továbbra is elmaradnak a történelmi átlagtól. Az elmúlt időszakban bekövetkezett tágulás azonban érdemben javította a kockázat-hozam arányt, különösen az amerikai piacon, ahol a teljes hozam már meghaladja a 8%-ot.
USA vagy EU?
Az amerikai piac fő előnye a 8% feletti induló hozam, a nagyobb likviditás és a stabilabb növekedési háttér. Az európai high yield kötvények alacsonyabb, 6,5% körüli hozamot kínálnak, amelyet az alacsonyabb állampapírhozamok okoznak.
Mindkét piacon indokolt lehet a jobb minőségű BB és erősebb B besorolású kibocsátók előnyben részesítése. Ezeknél még érdemi a kamatfelár, de kisebb a veszélye annak, hogy egy átmeneti üzleti lassulás vagy refinanszírozási probléma tartós tőkeveszteséggé válik. A legalacsonyabb CCC kategóriában a hozam jelentős része már nem egyszerűen piaci prémium, hanem tényleges csőd- és likviditási kockázat kompenzációja.
Versenyképes lehet
A 8% feletti amerikai hozam hosszabb távú összehasonlításban is versenyképes lehet. Az S&P 500 osztalékokkal együtt számított éves teljesítménye 1928 óta megközelítőleg 10% volt, vagyis a high yield kötvények jelenlegi induló hozama már hasonló nagyságrendű hozampotenciált kínál. Ez különösen akkor válik érdekessé, ha eltekintünk az amerikai részvénypiac elmúlt évtizedének kiemelkedő menetelésétől, amely során a befektetők könnyen hozzászokhattak a két számjegyű éves hozamokhoz. A high yield természetesen nem kockázatmentes, és a jelenlegi effektív hozam sem tekinthető garantált eredménynek, de a jelentős hozam és a kötvények mérsékeltebb árfolyamérzékenysége miatt versenyképes alternatívát jelenthet a részvényekkel szemben.
Megéri elgondolkodni
A mostani spreadtágulás után az amerikai és az európai high yield kötvények belépési pontja egyértelműen kedvezőbbé vált. Az amerikai felár közel másfél éves csúcson van, az effektív hozam pedig meghaladja a 8%-ot. Ez még nem jelent válságszintű árazást, de a magas kamatjövedelem már számottevő védelmet adhat egy további mérsékelt spreadtágulással vagy állampapírhozam-emelkedéssel szemben.
Egy növekedési eredetű kockázatkerülési hullámban ráadásul az állampapírhozamok csökkenése részben ellensúlyozhatja a vállalati felárak emelkedését. A fő kockázatot az jelentené, ha a spreadek tágulását újabb inflációs vagy költségvetési sokk kísérné, mert ebben az esetben az állampapírpiac nem biztosítana hasonló védelmet.
Összességében a jelenlegi környezetben nem feltétlenül a spread gyors visszaszűkülésére érdemes építeni. A befektetési érv sokkal inkább az, hogy a magas induló hozam már önmagában is magas kamatjövedelmet biztosít, kedvezőbbé teszi a középtávú várható hozamot, és nagyobb hibahatárt ad a befektetőnek. A high yield jelenleg nem azért lehet vonzó, mert eltűntek a kockázatok, hanem azért, mert a korrekció után már jobban megfizetik azok vállalását.
Jogi figyelemfelhívó tájékoztatás
Publikációs információk:
A jelen kiadvány a kiadása időpontjában érvényes.
A kiadványhoz felhasznált adatforrások: Bloomberg
A kiadvány elkészítésének időpontja: 2026. év 11. hónap 12. napja 16:57 (óra:perc)
A véleményekhez használt adatok 2026. év 11. hónap 10. napjáig kerültek figyelembevételre és értékelésre.
A dokumentumot készítő elemző/k neve és beosztása: Radák Máté, Bankpénzügyi elemzőMBH Befektetési Bank Zrt.
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.