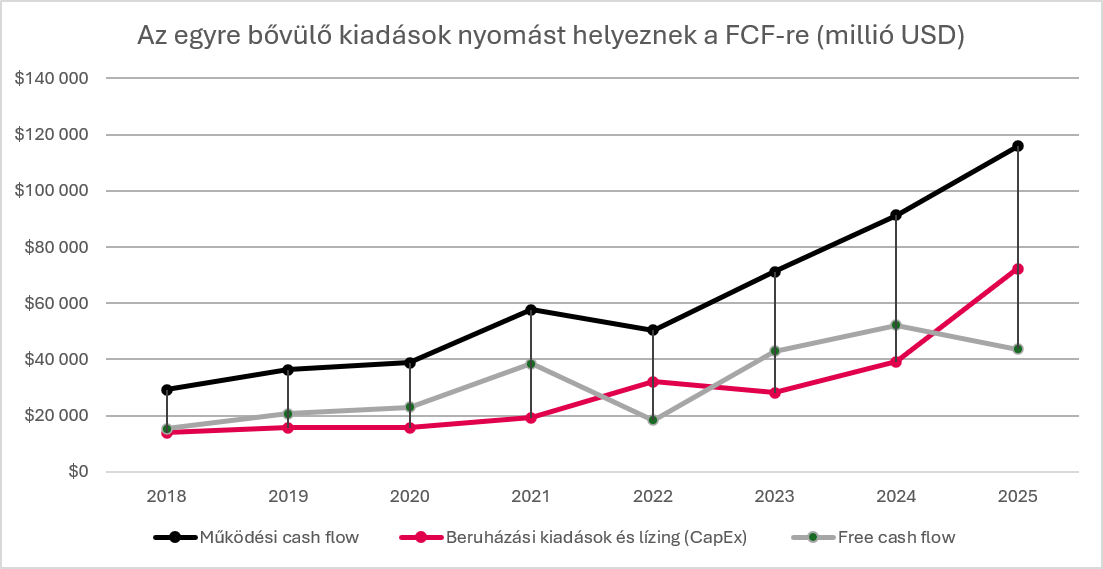
145 milliárd dollár: ennyit fog maximum saját előrejelzése alapján költeni technológiai beruházásokra a Meta Platforms, vagyis a Facebook, Instagram, WhatsApp és a Messenger tulajdonosa 2026-ban. Ez a szám pont a kétszerese a tavaly elköltött összegnek és több, mint a teljes magyar védelmi kiadás az elmúlt 22 évben, illetve nagyjából azonos egy kisebb ország, például Kenya gazdaságának teljes értékével. A probléma azonban nem az, hogy a vállalat hatalmas összegeket költ beruházásokra, hiszen a konkurens „hyperscaler” vállalatok nagy része többet költ adatközpontok építésére, hanem az, hogy a Meta ezt felhőszegmens nélkül teszi, és eddig sikeres MI-modellje sem volt.
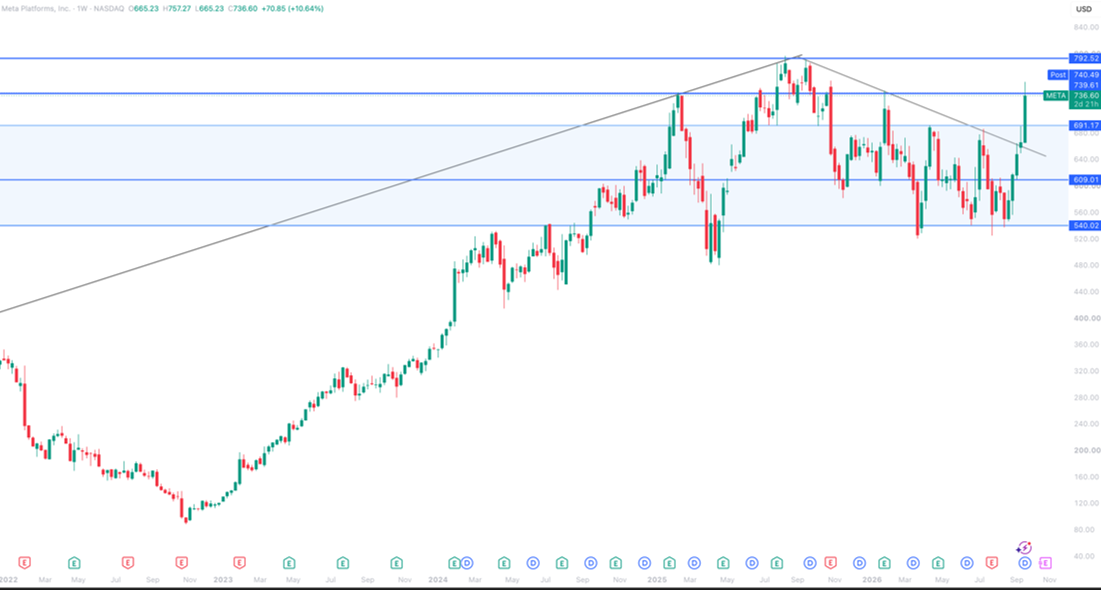
Ez pedig jelentős „MI-kockázat” beárazódását jelentette az utóbbi évben a vállalat részvényébe, hiába produkált olyan mértékű növekedést, melyet egy startup is megirigyelt volna, miközben egy 1,7 ezer milliárd dollár piaci kapitalizációjú cégről beszélhetünk. Az „MI kockázat” megfigyelhető volt a részvény árfolyamának mozgásában is, mely sávba szorult, és oldalazó mozgást folytatott idén, miután visszaesett a tavaly nyáron elért csúcsáról.
A frissen bemutatott „Muse” MI-modell
Több hónapos csúszás után szeptember 8-án letölthetővé vált (kizárólag az USA-ban) a Meta saját MI-modellje, amely „Muse” névre hallgat, és kifejezetten lakossági használatra lett tervezve. A modell bemutatását örömhírként fogadta a piac, és azóta több, mint 200 milliárd dollárral emelkedett a vállalat piaci kapitalizációja.
Az új MI-modell fő célja, hogy mindennapi folyamatokban szolgálja a fogyasztókat. Legelső lépésben a felhasználó kénytelen bejelentkezni a Facebook vagy Instagram profiljába a „Muse” használatához. Ezután a modell összeköti a profilját, és felhasználja az összes adatot, amely már a vállalat birtokában van a felhasználóról, majd igyekszik asszisztensként viselkedni a mindennapi munkafolyamatokban. Itt lehet szó asztalfoglalásról egy étterembe, fitneszterv összeállításáról vagy a felhasználó naptárjának menedzseléséről.
Első hallásra könnyű elkönyvelni a Meta új MI-modelljét, mint felesleges, már eddig is létező személyi asszisztens. Hiszen a ChatGPT, Claude és Gemini, melyek az MI-modellek krémjei jelenleg (ha eltekintünk most a kínai fejlesztésektől), elvileg mind képesek már évek óta ezekre az egyszerűbb felhasználást igénylő folyamatokra. Ugyanakkor a Meta modellje két nagy előnnyel dolgozik szemben az említett konkurenciával.
Egyrészt nem elhanyagolható, hogy milyen hatékonysággal és mennyire autonóm módon végzi el a feladatokat egy modell. Egy egyszerű teszt során egy asztalfoglalást kértek a Meta új „Muse” modelljétől, illetve a Claude, ChatGPT és Gemini-tól, bizonyos paraméterek megszabása után.
Meglepő módon a szofisztikáltabb ChatGPT és Claude modellek nem voltak képesek végrehajtani a feladatot még egy asztalfoglaló platform (OpenTable) engedélyezésével sem. A Google Gemini modellje elvégezte a megbízást, de csak miután többször is megerősítést kért és javaslatokat tett. A Meta új „Muse” modellje viszont csupán egyszer kérdezte meg a felhasználó email címét és telefonszámát, és már készen is volt a foglalással.
A második hatalmas előnye a Muse modellnek a Meta platformjain keresztül beömlő adat. Tíz internetfelhasználóból kilenc használja a vállalat platformjainak valamelyikét (ha Kínától ismét eltekintünk). Ez pedig azt jelenti, hogy a modell képes sokkal személyre szabottabban működni, mint például a Claude, vagy ChatGPT modellek. A Meta óriási saját adattárral dolgozik, melyhez a modell hozzáfér és ezáltal ismeri a felhasználó fogyasztási szokásait, érdeklődéseit, beszélgetési előzményeit, tehát gyakorlatilag a teljes életét. Ez pedig azt eredményezheti, hogy a cég kihasználhatja sokéves helyzeti előnyét és közvetlenül gyűjtött adatait a felhasználó személyiségéről, amely a konkurenciának egyszerűen nem elérhető, így pedig hatékonyabb tud lenni azoknál mindennapi feladatokban.
A felhőszegmens hiánya egyre égetőbb
A legtöbb vállalat, amely részt vesz az MI-infrastruktúra kiépítésében, úgy teszi, hogy egyszerre bérbe is adja azt, vagyis van felhőszolgáltatása. A Meta esetében viszont nem beszélhetünk felhőszegmensről egyelőre, aminek a hiánya eddig fontos kérdés volt a részvényével kapcsolatban, és ha az új modell körüli eufória csökken majd, a felhőszegmens hiánya a megtérülés körül újra előtérbe kerülhet mint kockázat, amely a részvényt visszafogja.
A felhőszegmens további előnye, hogy csökkenti a kapacitásbővítés kockázatát: a vállalat közvetlen rálátást kap a keresletre, így a kínálat bővítését folyamatosan a tényleges igényekhez igazíthatja, miközben az ügyfelek hosszú távú szerződésekkel előre lekötik a még ki nem épített kapacitást is. Az így szerződésben rögzített, de még nem teljesített kötelezettségek állományát nevezik backlognak.
Ha pedig egy vállalat ezen felül saját MI-modellt szeretne fejleszteni, kihasználva a felhőszegmensét úgy teheti meg, hogy eközben minden számítási kapacitást kiad, amelyre nincs szüksége, így ezzel bevételt is generál egyszerre.
A Meta esetében viszont az új MI-modell sikeressége kulcsfontosságú lesz, hiszen a vállalat nem rendelkezik felhő szegmenssel, mely csökkentené a megtérülés kockázatát.
Ha például a Google (Alphabet) esetét nézzük, ahol a saját fejlesztésű MI-modell remekel felhasználószámokban és mostanra a „Search” szegmens szerves részét képezi, akkor láthatjuk, hogy a beruházások árának megtérülésére egyre nagyobb az esély, főleg, hogy a Google felhőszegmense a teljes bevételének már a 15%-át tette ki 2025-ben.
Csak „AI washing” vagy valóság?
A vállalat legutolsó negyedéves jelentése utáni konferenciahíváson, Mark Zuckerberget vették górcső alá az elemzők kérdéseikkel, azért, hogy ismertesse a költekezés megtérülésére szánt tervét. Indoklásában azonban nehéz volt elválasztani a konkrétumokat a pusztán marketing értékű közleményektől. Ugyanis az egyik fő érve a kiadások mellett, hogy az adatcenterek építése segíti a cég algoritmusának fejlődését, mely így jobban képes személyre szabni mind a tartalmat, mind a hirdetések relevanciáját a platformokon.
Azonban a vállalat nehéz helyzetbe hozza a befektetőket, mivel ennek a mondatnak a valóságtartalmát eldönteni nem könnyű, mivel nem közli a vállalat a beruházások felbontását a „Muse” fejlesztése és az algoritmusának optimalizálása között. A Meta bevételének 97%-a hirdetésekből származik, így a magas növekedési rátáját két tényezőre bonthatjuk: a hirdetések árára és forgalmára. Vagyis, hogy egy hirdetési felületet a Meta mennyiért ad ki a hirdetőnek, és hogy hány felhasználóhoz jut el a hirdetés. A kettőt összeszorozva szinte megkapjuk a vállalat teljes bevételét.
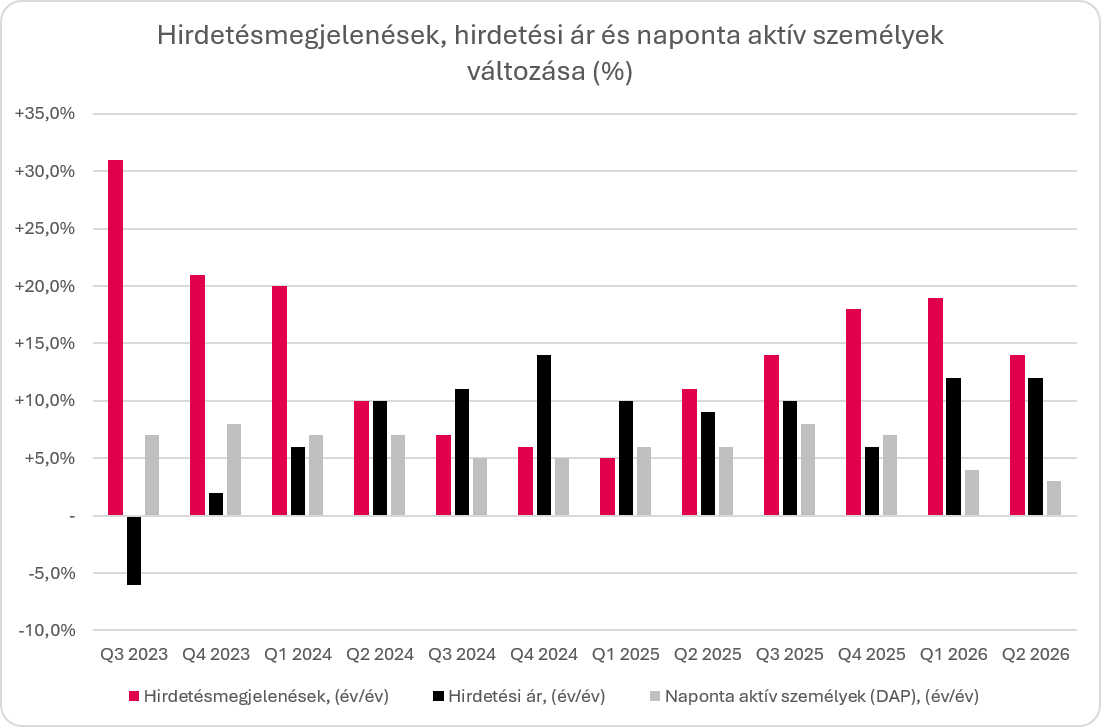
Negyedévenkénti bontásban viszont megfigyelhető, hogy hatalmas felhasználóbázisa ellenére a vállalat az elmúlt három évben képes volt 6%-kal növelni átlagosan a felhasználóinak számát évente, ez pedig hozzájárul a hirdetések megtekintésének bővüléséhez. Az algoritmus sikerét viszont tényleg nem lehet tagadni, mert gyorsabban nő a megtekintések száma, mint a felhasználók száma, illetve, mint a hirdetések ára, tehát főleg az hajtja a magas bevételi növekedést, hogy az algoritmus relevánsabb hirdetéseket ajánl és jobban a platformokhoz köti a felhasználókat.
Az elmúlt egy hónapban sok pozitív fejlemény veszi körül a vállalat részvényét, és az új MI-modell bemutatása, illetve az friss AI hardverek („Muse charm”, AI szemüveg) részben enyhítettek a magas beruházások körüli aggodalmakon. Továbbá augusztus végén megállapodást kötött a cég 51 amerikai állammal, melyek Washington DC várossal közösen perelték be a Meta Platforms-t. A vád – miszerint a Meta algoritmusa szándékosan tette addiktívvá platformjait – szintén nyomást gyakorolt az árfolyamra az idei év során.
Az, hogy a per elkerülte a bíróságot, nagy győzelem a Meta részéről, és az elfogadott 18 milliárd dolláros kifizetés (10 év alatt törlesztve) elhanyagolható költség a cégnek. A vállalatnak pedig a kiskorú felhasználók elvesztése és az algoritmus megváltoztatása sem jelent veszélyt, hiszen felhasználóbázisa nagyon csekély része kiskorú, ők pedig többnyire nem költenek hirdetésekre.
Viszont, amire a befektetők nem kapnak választ, és ami miatt a vállalat értékeltsége még mindig alacsonyabb, mint a Microsoft vagy Google esetében, egyre kritikusabb lesz az aktuális ralli lefutása után. Hogyan bomlik szét a beruházások összege az algoritmus MI-vel való támogatása, és a „Muse” MI-modell fejlesztése között? Várható, hogy legyen felhőszegmense a cégnek a jövőben, ha már ennyire sok adatközpontja van? Illetve, hogyan lesz egyáltalán profitábilis egy fogyasztókra tervezett MI, ha ez még az OpenAI-nak sem sikerült?
Az elemzés lezárva 2026. 09. 28., 14:00
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.