Elemzői szempontból az árbevétel, a profit, vagy a tőkeberuházások trendjének historikus átlagtól való eltérése azt jelentheti, hogy a mérnöki cél kimenetele széles skálán szóródhat, azaz nagy a kockázata. De az a cél, hogy a mesterséges intelligencia majd jelentős hatékonyságjavulást hoz magával, és ezzel együtt láthatóan növeli a gazdasági teljesítményt (például a GDP-t) egyáltalán nem magától értetődő. Kérdés, hogy a mostani beruházások megtérülése a cél milyen minőségű elérésére van kalibrálva, úgy, hogy azzal, a mérnökök láthatóan kevésbé, ha egyáltalán foglalkoznak.
Technikai szempontból egy beruházási boom megmagyarázható és fenntartható, arra viszont nem ad magyarázatot, hogy megéri-e. Daniel Kahneman elsüllyedt költségek csapdája szerint a döntéshozók hajlamosak további erőforrásokat (pénzt, időt, energiát) pazarolni egy veszteséges projektre ahelyett, hogy feladnák azt, pusztán azért, mert már korábban rengeteget fektettek bele. Bent Flyvbjerg 136 ország és több mint 20 szakterület 16000 projektjét felölelő adatbázist állított össze. Olyanokra kell itt gondolni, mint a Sydney-i operaház, a Csatorna-alagút (La Manche), vagy a Big Dig, amely az USA történetének legnagyobb és legköltségesebb városi autópálya-projektje volt, amely során Boston forgalmát a föld alá terelték. Az adatbázisból leszűrhető, hogy a projektek kevesebb mint fele készül el a tervezett költségkereten belül, kevesebb mint 9 százaléka a költségkeret és az ütemterv betartásával, és mindössze fél százaléka valósul meg a költségkeret és az ütemterv tartásával, valamint a várt előnyök tényleges megvalósulásával. Megmagyarázhatja ezt a „tanult vakság” elmélete is, mely szerint egy adott szakterület képviselői kialakítanak egy olyan gondolatvilágot, amely választ ad arra, mely változó lényeges és mit lehet figyelmen kívül hagyni.
Amennyiben a mesterséges intelligencia kapacitás gyorsan tudna alkalmazkodni az aktuális kereslethez, akkor a fenti, mérnöki és gazdaságelemzői megközelítés közötti különbségnek nem lenne jelentősége. Csakhogy a kapacitásoknak először ki kell épülniük, kereslet csak részben ezután fog megjelenni, azaz a befektetők úgy finanszírozzák az iparág kiépülését, hogy nem tudják, mekkora lesz majd a tényleges piac. Vegyük ehhez hozzá, hogy a legtöbb vállalat az MI-t belső forrásból, azaz a korábbi évek nyereségéből finanszírozza. (Igaz, az utóbbi hónapokban már megszaporodtak a kötvénykibocsátások, hitelfelvételek, sok esetben nem is befektetői kategóriában, hanem „junk”, azaz magasan kockázatos osztályban). Mivel a cégek az eszközöket amortizálják, a nettó profit kevésbé csökken, a kiépítés kockázata „rejtve” maradhat (ugyanis a beszerzési költségeket az adott évben csak az amortizáció részéig kell figyelembe venni, tehát egy 10 évig amortizálódó eszköz esetében évente 1/10-ed részben). A fenti ábra mutatja, hogy ha az eszközök beszerzése azonnal költségként lenne elszámolva, akkor az S&P500 aggregált egy részvényre jutó nyeresége (EPS) 22%-kal csökkenne, vagyis a 2027-es várható nyereség 419 dollár helyett 328 dollár lenne. Mai árral számolva (7760) az S&P500 előretekintő P/E mutatója 18-ról 23-ra emelkedne.
Viszont az is látható, hogy a mérnöki nézet is indokolt, hiszen az MI beszállítóinak eredménybővülése gigantikus (jobb oldali ábrán a vörös vonal), míg a több vállalat esetében (sárga = akik használják az MI-t; zöld = akik nem használják az MI-t) a különbség egymáshoz viszonyítva nem jelentős, az első csoporthoz képest azonban elementáris.
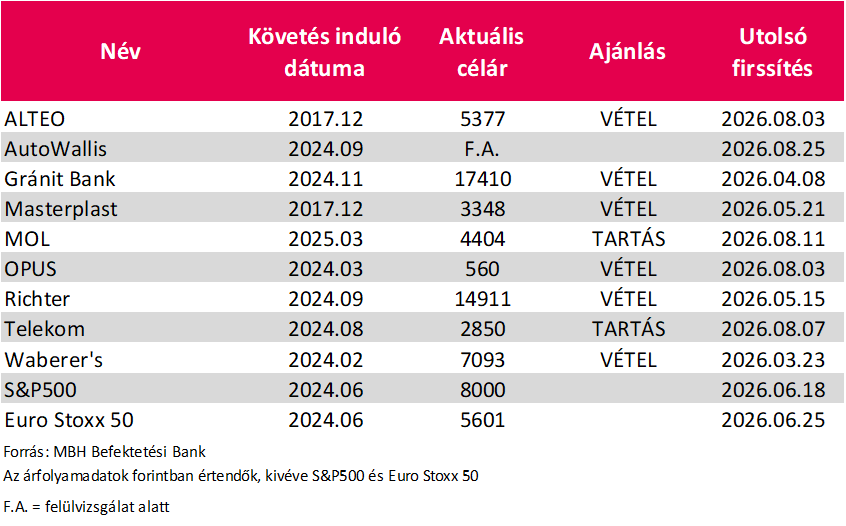
Aktuális hosszú távú ajánlásaink (egy éves célárak DCF-modell alapján):
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.