Összefoglaló
Az OPUS GLOBAL Nyrt. 2026. június közepén tette közzé az első negyedévre vonatkozó jelentését, amelyet követően felülvizsgálat alá helyeztük a részvényét. Augusztus folyamán publikáltuk a modellfrissítést követő elemzésünket, melyben új, 560 forintos célárat határoztunk meg. Az elemzés itt érhető el: OPUS_Global_elemzes_20260803.pdf
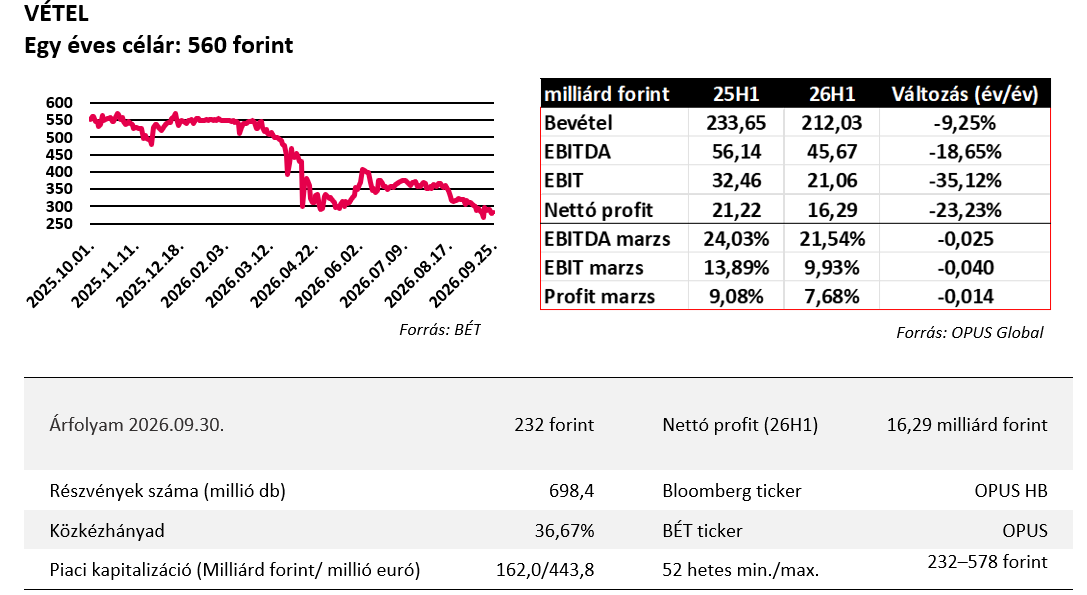
A vállalatcsoport szeptember 30.-án tette közzé a második negyedévre vonatkozó pénzügyi jelentését, melyben a következő eredményekről számoltak be:
- A vállalatcsoport árbevétele 2026 első féléve során 212,03 milliár forint lett, ami 9,25%-os csökkenést jelent az előző év első féléves eredményéhez képest. A csökkenés üteme Q2-ben lassult, és némileg kisebb a visszaesés mértéke jelenleg, mint Q1-et követően.
- A részvénytársaság eredmény sorain is erős csökkenés figyelhető meg: a működési eredmény (EBIT) 35,12%-kal, míg az EBITDA 18,65%-kal marad el a bázis időszak értékeitől. Az eltérés jelentős része szintén a Q1-es időszakban halmozódott fel.
- Az OPUS Global nettó eredménye 2026 első féléve során 16,29 milliárd forint szintet ért el, ami önmagában 23%-os visszaesést jelent a bázis időszak értékéhez képest.
A jelentésben megismert eredmények összhangban vannak az augusztusi felülvizsgálatunkban megfogalmazottakkal,így az egy éves célárunk változatlanul 560 forint, ajánlásunk VÉTEL.
A cégcsoport szektor szintű működési eredményei
Az OPUS Global öt iparágban működik: ipari termelés, élelmiszeripar, energetika, turizmus és vagyonkezelés.
2025 folyamán a növekedés katalizátora továbbra is az Energetika szegmense volt, mely jelentős mértékben volt képes javítani a pénzügyi eredményességén, míg a többi szegmens eredményességét szezonalitás/naptárhatás, valamint kedvezőtlen makrogazdasági hatások lassították. 2026 első negyedévében jelentős elmaradás mutatkozott az ipar és az élelmiszer szegmens területein, míg a turizmus és az energetika területeit illetően stabil eredményekről számolt be a vezetőség.
Az Építőipari termelés divíziójának a működése jelentős változásokon ment keresztül az idei év első hat hónapjában. A szegmens árbevétele a negyedév során 37,85 milliárd forint lett, ami 52,5%-os elmaradást jelent 2025 első félévéhez képest. Az elmaradás döntő része az első negyedév folyamán realizálódott a csökkenő projektszám és a csekélyebb megrendelési volumennek köszönhetően, míg Q2 során már stabilizálódás, enyhe javulás figyelhető meg. A -1 milliárd forint értékű féléves EBIT szint az jelenti, hogy a szegmens a Q1-ben felhalmozott negatív eredmény 2/3-át ledolgozta Q2 során, míg az EBITDA (+1 milliárd forint) és a nettó eredmény (+213 millió forint) szintje ismét pozitívba fordult az első negyedéves negatív eredményeket követően. A szegmens projekt portfóliója kedvezőbben fest a második negyedévet követően, többek között két jelentős értékű munkát is elnyert a cégcsoport. A jelenlegi megrendelés állomány egy stabil, de a tavalyi évtől elmaradó alapot nyújt a következő két évre az árbevétel szempontjából, valamint a szegmenset képviselő vállalatok erős pici pozíciója és szakmai kompetenciája alapján további munkálatok megnyerését is feltételezhetjük.
A Mezőgazdasági és Élelmiszer ágazat 2026 első félévében 58,41 milliárd forint összes működési bevételt realizált, ami 3,7%-kal haladta meg az egy évvel korábbi értéket. A növekedés elsősorban a magasabb termelési és értékesítési volumenhez, és a termékmix tudatos optimalizálásához, valamint a VIRESOL második negyedévi teljesítményéhez köthető. A működési költségek lényegében változatlanul alakultak, így a szegmens a 2025 első félévében kimutatott 0,33 milliárd forintos üzemi vesztesége 1,78 milliárd forintos nyereségbe fordult 2026 első hat hónapjában. Az EBITDA 77,7%-kal, 5,70 milliárd forintra emelkedett. A szegmens eredményének javulásában szerepet játszik a VIRESOL szén-dioxid-kvóta-értékesítése is, míg a tranzakció bevételét a társaság a banki kötelezettségeinek visszafizetésére fordította. A KALL teljesítményét továbbra is kedvezőtlenül érintette az alapanyag- és energiapiac alakulása, valamint a feldolgozott kukorica alacsonyabb minősége.
A Turizmus szegmensében 2026 első félévében tovább folytatódott a korábban megindult pozitív trend. Az összes működési bevétel 6,6%-kal, 24,38 milliárd forintra emelkedett, aminek a hátterében elsősorban a Hunguest szállodáiban realizált 7,4%-os vendégéjszaka-növekedés állt. A működési költségek 6,2%-os növekedése kisebb volt a bevételek emelkedésénél, így az üzemi eredmény 21,6%-kal, 0,84 milliárd forintra, az EBITDA pedig 7,7%-kal, 2,82 milliárd forintra nőtt. Ezen tényezőknek köszönhetően a szegmens adózott eredmény 1,12 milliárd forintot ért el, ami több mint ötszöröse az egy évvel korábbi értéknek. A szegmens eredményeinek súlya továbbra is alacsony a cégcsoporton belül, de a pozitív trend és a kedvező kilátásoka hatására egyre meghatározóbb szerepet kaphat a csoport szintű eredményesség összetételében.
Az Energetika divíziónak a bevétele (94,13 milliárd forint) 1,3%-kal elmarad az előző év azonos időszakában elért szinttől, míg az EBITDA 36,45 milliárd forint (+4,2%), és a működési eredmény (EBIT) 19,74 milliárd forint (-4,8%) lett. Az árbevétel és az eredmény szintek alakulásában jelentős szerepe van az államilag meghatározott tarifáknak, melyek érdemben csökkentek az előző évhez képest, ugyanakkor a nagyobb volumenű elosztott energia teljesen korrigálta a visszaesés mértékét. A szegmens tekintetében elmondható, hogy rendkívül stabil alapokkal rendelkezik, így egy erős támaszt képest biztosítani a teljes vállalatcsoportnak.
Összességében továbbra is elmondható, hogy a csoport húzó motorja az Energetikai szegmens, ami az első félév során a vállalatcsoport összes bevételének a 42%-át adta. A Turisztikai szektor is egyre nagyobb eredménytermelő képességéről ad tanúbizonyságot és szépen folytatódik az elmúlt években megkezdett pozitív trend. Az Élelmiszer ágazatot sújtó negatív hatások (pl.: aflatokszin szennyezés) ereje egyre kevésbé érezhető, és az első félév során ismét pozitív eredmény szintekről számolt be a szegmens, ami alapján kedvezőbb a jövőkép a szegmenssel kapcsolat, mint fél vagy egy évvel korábban. Az Építőipari szegmens körül tapasztalhatók a legnagyobb kockázatok, de szintén némi optimizmusra ad okot a tény, hogy a szegmens működésében jelenleg kedvezőbb folyamatok láthatóak, mint az első negyedévet követően, ami alapján helytálló lehet az a várakozás, hogy a mélyponton túl van a szektor, és ha dinamikus növekedés nem is várható, a mostani szinteken stabilizálódhat a szektorban tevékenykedő vállalatok működés.
Az egyes szegmensekről bővebb befektetési kitekintés és összefoglaló az első, átfogó elemzésünkben olvasható, valamint az egyes szektorok jövőbeli kilátásai és főbb selling pontjai az augusztusi elemzésünkben részletesebben is megtalálható.
A pénzügyi modellezés kritériumai
Az OPUS GLOBAL Nyrt. értékelésének alapját a vállalat jelentései, az egyedi jelentések, iparági beszámolók, elemzések és a menedzsment interjúk szolgáltatják. Ezek célja, hogy a diszkontált cash flow modell (DCF) minden összetevője rendelkezésünkre álljon és pontosabb képet kapjunk a vállalat várható fair értékéről.
- A diszkontált cash-flow (DCF) modell 5 évet ölel fel, 2026 és 2030 között.
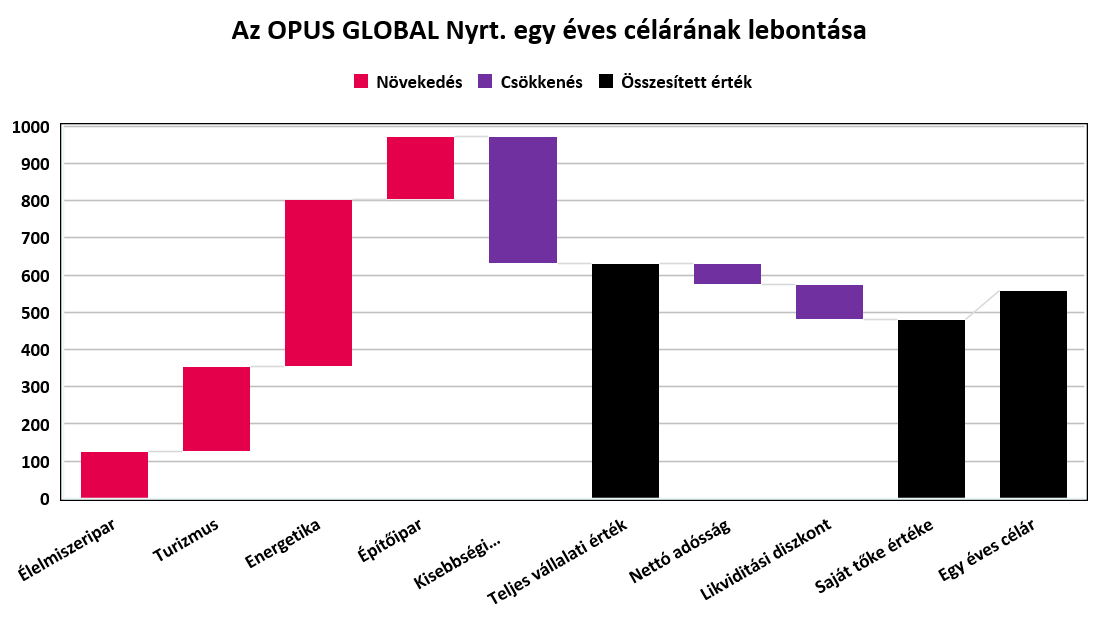
- A vállalat fair értékét úgynevezett „sum of the parts” elemzéssel határoztuk meg. Azaz az OPUS GLOBAL Nyrt. által birtokolt vállalatok értékét iparáganként határoztuk meg. A lenti diagramon az egyes iparágak részvényenkénti teljes értékét (enterprise value); az egy részvényre jutó kisebbségi részesedések értékét; a nettó adósság és a likviditási/holding diszkont után a saját tőke értékét; majd az egy éves célárat ábrázoljuk.
- Az elkövetkezendő öt év trendjeinél erősen támaszkodtunk a menedzsmenti, valamint független, iparági beszámolókra (Európai Bizottság, Világbank, jegybankok elemzései). A végső cégérték meghatározásánál a hosszú távú növekedést az iparági várakozások és/vagy a befektetett tőke hozama és az újrabefektetési ráta alapján kalkuláltuk. Különös figyelmet fordítottunk a menedzsment legújabb, 2029-ig vázolt stratégiai tervére.
- Az átlagos súlyozott tőkeköltség (WACC, diszkontfaktor) az egyes vállalatok esetében a külső és belső források (hitel és tőke) aránya, az iparágak bétája, a hazai kockázatmentes hozam és a hazai részvénykockázati prémium („equity risk premium”) és az adott vállalatot érintő adó alapján kerül számításra.
- A Budapesti Értéktőzsde alacsony likviditása és a holding „cégforma” miatt 15%-os likviditási diszkontot alkalmazunk a fair érték meghatározása során.
- Elemzésünk szerint az OPUS Global Nyrt. egy éves célára 560 forint. A célárfolyam a 20 forintos osztalék kifizetése után értendő. A célárfolyam több mint 100%-os felértékelődési potenciált jelent az aktuális árfolyamhoz képest, így az ajánlásunk VÉTEL!
Kockázatok
Az kockázatok részletesen kifejtésre kerültek az első, bevezető elemzésünkben: Opus_Global_elemzes_20240304.pdf
Elemzés lezárva: 2026.09.30. 17:00
Készítette: Dina Dániel, Junior Részvénypiaci Elemző
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.