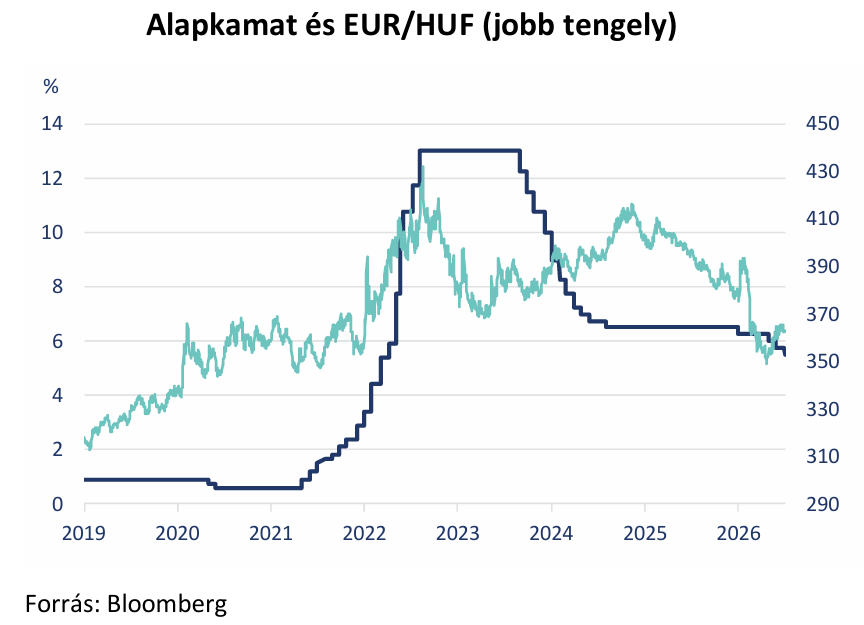
Az EUR/HUF árfolyam ma 363 körül indította a napot, majd a délelőtti órákban kisebb erősödést láthattunk, 362 alá is benézett a kurzus. A kamatdöntés bejelentésekor 362,10-ről 362,40 irányába mozdult a forint, majd ismét forinterősödés jött 360,85-ig, a sajtótájékoztató alatt pedig 361,50 körül járt a forint az euróval szemben.
Kamatdöntést követő sajtótájékoztató
Varga Mihály az ülést követő sajtótájékoztatón elmondta, az újabb kamatvágást mellett szólt, hogy a júliusi infláció is a júniusi alappálya alatt alakult és a kockázati megítélés is stabilan alakult. Előretekintve a hazai kockázati megítélést a költségvetési pályára és az eurobevezetésre vonatkozó várakozások, illetve a külső piaci környezet befolyásolja leginkább. Az alapkamat további pályájáról a szeptemberi Inflációs jelentés alapján dönt a testület. Elmondta az MNB elnöke, tavasszal megkezdték az inflációs cél felülvizsgálatát, ami többlépcsős folyamat, ősszel beszámolnak az eredményekről. Kérdésekre válaszolva elmondta, az euró bevezetés melletti kormányzati elkötelezettség is indokolja az inflációs cél átgondolását.
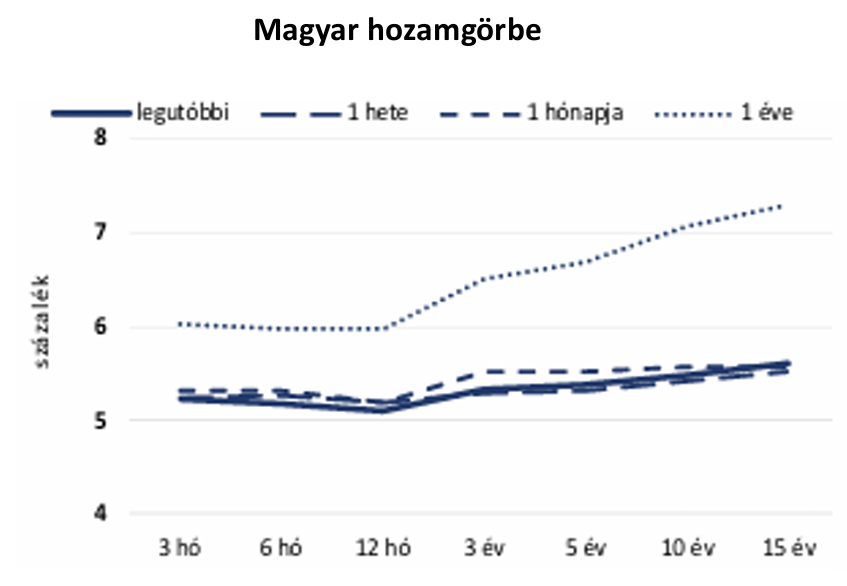
A globális befektetői hangulatot a közel-keleti fejlemények határozzák meg, ami a nemzetközi inflációs környezet szempontjából kockázatot jelent, az ellátási láncok helyreállása is elhúzódó lesz. Kiemelt figyelemmel kísérik a folyamatokat. A fejlett piacokon mérsékelten emelkedő kamatszintet áraznak a piacok, magas szinten mozognak a fejlett piaci hozamok, ezek azt a kockázatot hordozzák, hogy a feltörekvő piacokról erősödhet a tőkekiáramlás. A forint az elmúlt hónapokra jellemző erősebb sávban maradt, kiemelt figyelmet érdemel a régiót tekintve nagyobb volatilitása, és hogy az energiaárakkal együtt mozog a forint árfolyam. A magyar 10 éves hozamok továbbra is a lengyel hozamok alatt vannak, a német felár is változatlan egy hónap alatt, mindez az államadósság finanszírozását támogatja.
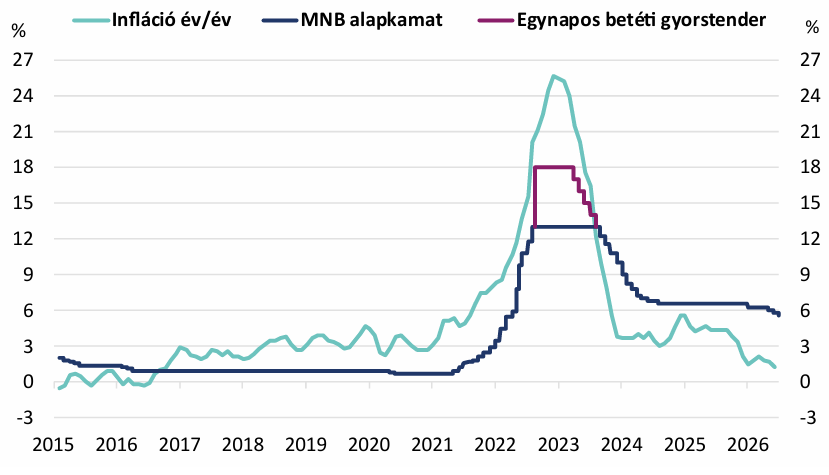
Az inflációs folyamatokról azt mondta Varga Mihály, a júliusi 1,2%-os inflációs adat minden várakozást alulmúlt, havi szinten is mérséklődtek az árak. Az áremelkedés üteme és a jövő évben is a 3%-os jegybanki cél alatt alakul a jegybank várakozása szerint. Az iparcikkek éves inflációja 0,5%-ra mérséklődött, a stabilan erősebb árfolyam dezinflációs hatása látható. A szolgáltatások áremelkedése a banki és telekom szektor átárazásához köthető. Kiemelte az elnök, hogy az ellentétes irányú nemzetközi és hazai inflációs kockázatokat kiemelten figyelik.
A hazai aszály visszafogja a gazdasági növekedést, a globális élelmiszerárakat mérsékelt áremelkedés jellemzi. Emellett a hazai inflációs hatás mérsékelt maradhat, a súlyos aszályhelyzet ellenére is, de a mezőgazdaságot fékezheti. A GDP-növekedéshez a szolgáltató szektor járult hozzá leginkább, támogató volt az ipar is. A júniusi előrejelzéssel összhangban alakulnak a növekedési kilátások, az ipar jobban alakulhat, a mezőgazdaság azonban visszafogottabb lehet. Az uniós források lendületet adhatnak a beruházásoknak is, ez fokozatosan jelentkezhet.
Kamatkilátások
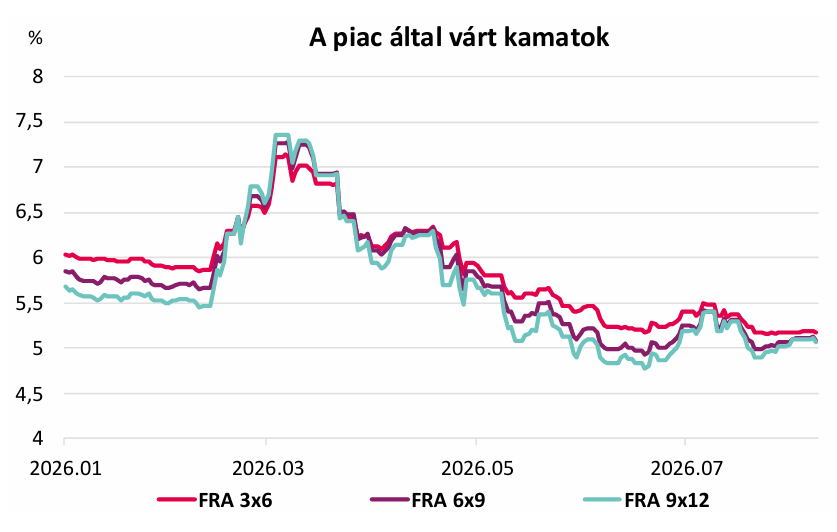
Ami a kamatkilátásokat illeti, a piaci árazások alapján nem zárható ki a további lazítás lehetősége a közeljövőben. Megítélésünk szerint azonban a következő hónapokban egy ideig kivárás jöhet az elmúlt három hónap egymást követő csökkentései után. Bár az infláció a vártnál sokkal jobban alakul, jövőre erőteljesebb lehet a drágulás üteme, mint idén. Nagy kérdés a magasra emelkedett költségvetési hiány csökkentésének várható üteme, amivel kapcsolatban ősszel lehetünk okosabbak, amikor a jövő évi költségvetés fő kontúrjai látszódni fognak már. Eközben az inflációs cél euróbevezetés miatti várható csökkentése is egyre inkább napirendre kerülhet, ami ugyancsak a további, gyors kamatcsökkentések ellen hat. A nemzetközi hatások (leginkább a felfelé irányuló kamatnyomás az EKB-n és a Fed-en, illetve a nemzetközi hozamkörnyezet emelkedése) ugyancsak csökkenti az MNB mozgásterét. Ennek ellenére pár hónap kivárás után folytatódhat a kamatok mérséklése: jó esetben erre már idén sor kerülhet, jövőre pedig a mérséklés folytatódhat. Mi egyelőre fenntartjuk azt a konzervatív becslésünket, hogy idén már nem, csak jövő januárban indulhat újra az irányadó kamat csökkentése, de megfelelő inflációs kilátások, kedvező őszi hitelminősítői döntések, illetve támogató piaci hangulat mellett akár idén folytatni lehet az alapkamat további mérséklését.
Készítette:
Balog-Béki Márta, szenior elemző
Árokszállási Zoltán, Elemzési Centrum igazgató