Az EUR/HUF árfolyam ma reggel 361,50 körül mozgott. A napközbeni mozgást figyelembe véve, nem igazán rajzolódott ki egyértelmű irány az árfolyam mozgásában, túlzás nélkül liftezést láthattunk 361,20 és 362,20 között. A forint az inflációs cél csökkentésének bejelentésére érdemi erősödést mutatott, a 362 körüli szintről 360,50-ig szúrt le átmenetileg, majd nemrég újra 362 fölé került.
Kamatdöntést követő sajtótájékoztató
Ami a külpiaci folyamatokat illeti, a helyzet nem túl pozitív. Az elmúlt hónapokban erősödött a felfelé irányuló kamatnyomás az EKB-n és a Fed-en is, ráadásul az emelkedő hozamkörnyezet is óvatosságra ad okot. Mindezek csökkentik az MNB mozgásterét is. Az olaj- és gázárakkal kapcsolatban az elnök megemlítette, hogy az előző kamatdöntés óta emelkedést láthattunk, ráadásul a benzin és a gázolaj ára az olaj világpiaci árának növekedését is meghaladta. A külső környezet kapcsán az emelkedő hozamkörnyezetet és a globális, valamint a régiós kamatemelési várakozásokat is kockázatként említette az elnök.
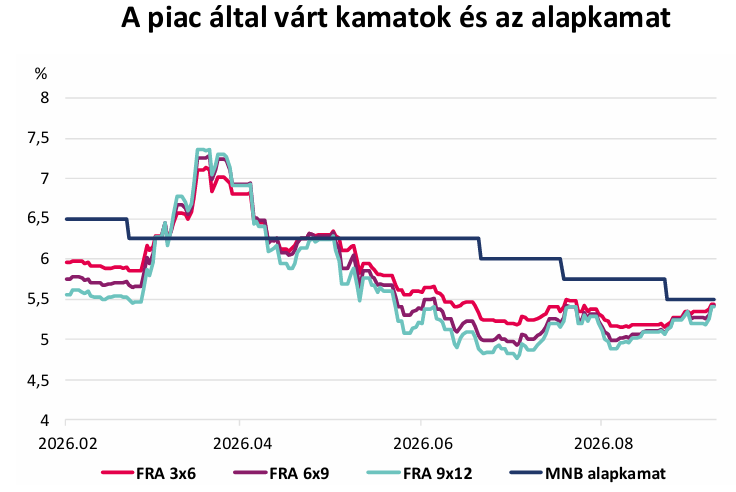
Az inflációval kapcsolatban Varga Mihály kiemelte az élelmiszerárak csökkenését, valamint az ipari termékek árcsökkenésének megtorpanását is. Emellett azt is elmondta, hogy a legutóbbi inflációs adat alacsonyabb volt, mint amit a júniusi Inflációs Jelentésben előrejeleztek. Az MNB által mért lakossági érzékelt infláció és inflációs várakozások is mérséklődtek az elmúlt negyedévekben. Az infláció idén 1,8%, 2027-ben 3,1% lehet átlagosan, majd 2028-ban az akkor már 2,5%-os inflációs cél körül stabilizálódik az MNB szerint. A júniusi előrejelzéshez képest a 2027-es előrejelzésben markáns változást láthattunk, akkor még 2,3%-os áremelkedést jelzett előre az MNB jövőre. A múlt héten megjelent Negyedéves Makrogazdasági Kitekintőnkben 2027-re 2,8%-os inflációt jeleztünk előre, amihez, ha hozzávesszük az időközben bejelentett dohánytermékek jövedéki adóemelésének hatását, akkor a jegybanki előrejelzéshez közeli számot kapunk.
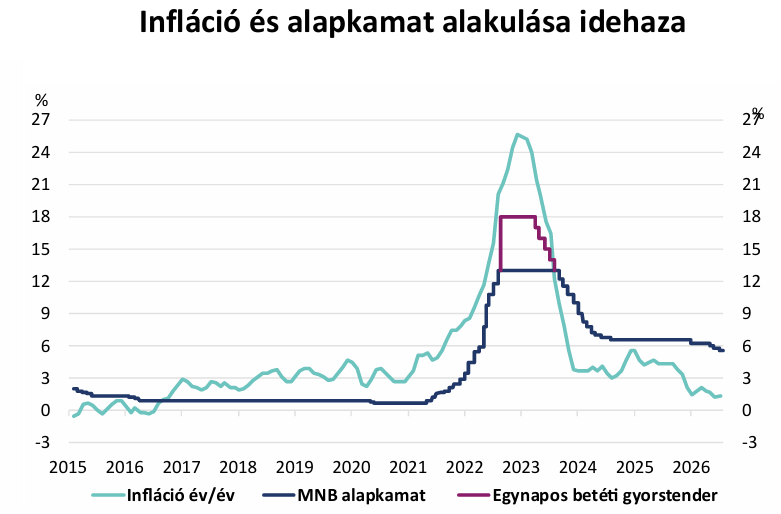
Az MNB szerint az idei gazdasági növekedést a rendkívüli aszály miatt visszaeső mezőgazdasági teljesítmény mérsékli, amit a magasabb ipari exportteljesítmény részben ellensúlyoz – ezt a közlemény is tartalmazza. A szeptemberi előrejelzés alapján a magyar GDP 2026-ban 1,8%-kal, 2027-ben 2,9%-kal, 2028-ban pedig 2,8%-kal nőhet a jegybank álláspontja szerint.
Az elnök arról is kapott kérdést, hogy várható-e további módosítás az inflációs célt tekintve. Szerinte erről még korai beszélni, hiszen a jelenlegi döntés is csak 2028. január 1-től lép érvénybe.
Kamatkilátások
A mai döntés fényében továbbra is fenntartjuk azt a várakozásunkat, hogy idén már nem mozdul a jelenlegi szintről az alapkamat, év végére tehát 5,50%-os irányadó rátát várunk. Habár az inflációs alapfolyamatok kedvezőek, nem szabad figyelmen kívül hagyni, hogy a geopolitikai kockázatok, különösen a közel-keleti konfliktus okozta energiaár-sokk felfelé mutató kockázatot jelent az infláció alakulásával kapcsolatban. Amennyiben az energiaárak hosszabb távon magasan ragadnak, az minden bizonnyal áremelkedést fog jelenteni több szektorban is. Emellett az idei nagy szárazság – nem csupán Magyarországon, hanem szerte Európában – az élelmiszerárakat felfelé nyomhatja a következő hónapokban.
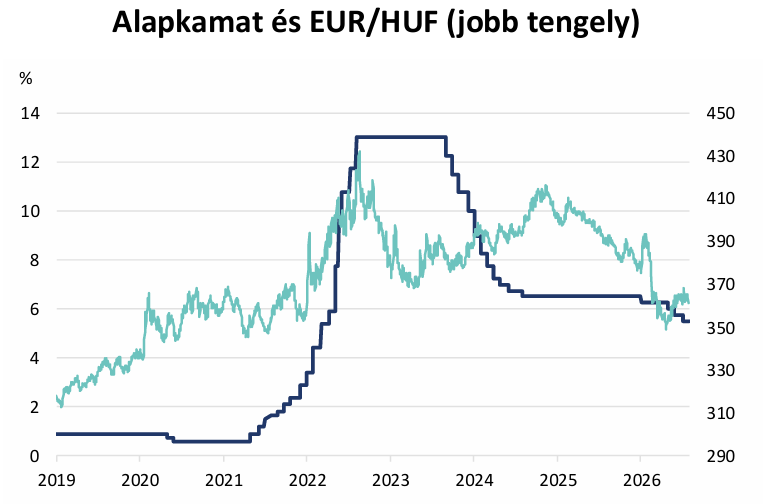
Fontos, hogy az MNB viszonylag hamar bejelentette a konkrét – alacsonyabb – 2,5%-os inflációs célt, mivel ez önmagában véve szigorúbb monetáris politikát indokol, legalábbis egy darabig. Az sem mellékes körülmény, hogy jövőre 3,1%-ra emelték az inflációs előrejelzést, bár ez a releváns monetáris politikai horizonton belül van még. Mivel a piac nem áraz kamatvágást, ezért – mivel egy lazító lépéssel meglepetést okozna az MNB, amire nem reagálna túl pozitívan a forint – amíg a külpiaci hangulat rossz és a költségvetéssel kapcsolatos kockázatok fennállnak, nem várható további kamatvágás. Eközben azt is látjuk, hogy a jegybank Varga Mihály vezetése alatt egyértelműen olyan politikát folytatott eddig, amely támogatta az árfolyam stabilitását. Amennyiben ezzel szembe menően most látszólag a forint stabilitását veszélyeztetve folytatnák a monetáris lazítást, az akár hitelességi kérdéseket is felvethetne a piaci szereplőkben, ezt pedig valószínűleg az MNB is el akarja kerülni.
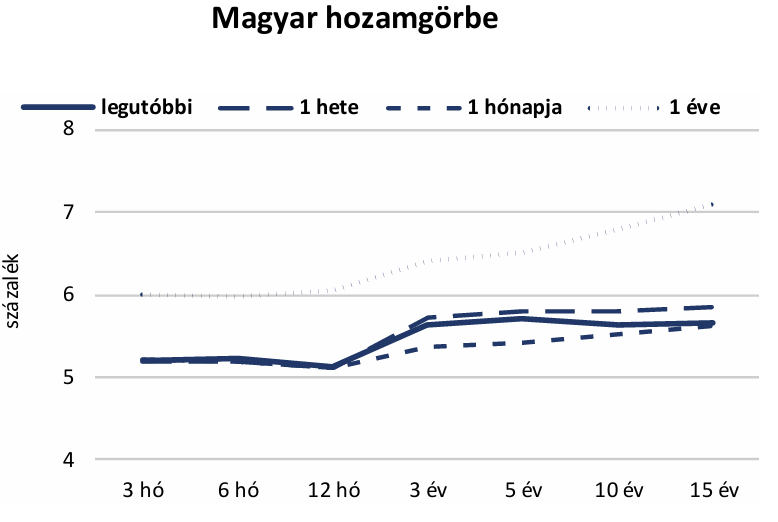
A hazai folyamatokat figyelve a közeljövőben fontos kérdés lesz még az is, hogy hogyan alakul majd a költségvetési hiánypálya, milyen célt határoz meg 2027-re a kormány, erre hogyan reagálnak a hitelminősítők, miként fogadja a piac és hogyan csapódik ez le majd a forint mozgásában. Azt gondoljuk, hogy néhány hónapnyi kivárás után újra elkezdhet kamatot csökkenteni az MNB, de 2027-nél előbb nem számítunk kamatcsökkentésre. Jövő év végére 5%-os alapkamatot várunk.
Készítette:
Árokszállási Zoltán – igazgató
Balog-Béki Márta – szenior elemző
Sümegi Ákos – makrogazdasági elemző