
A legrosszabb, amit ebben a helyzetben tenni lehet az az, hogy előrángatjuk a P/E mutatót, és a 10-20-szoros memória, chip és hardware áremelkedés után megpróbáljuk azt elhitetni mindenkivel, hogy az indexek mindösszesen csak 20-as P/E-n forognak. Mert a világ nem így működik. Sokat idézett sor az, hogy nem láttunk még olyan túltermelést, amelyet hiány követett volna, de olyan hiányt, amit túltermelés, annál többet. Ugyanis valaminek a szűkössége (jelen esetben az AI hardware) előbb vagy utóbb túltermelést fog okozni. A rendszer nem egyszerűen csak felépül a hiányból, hanem a jövőbeli kockázatokat kezelve, a túltermelés időszakába lép. Vagyis azt mondhatjuk, hogy a ma látható, AI infrastruktúrát kiszolgáló cégek eredményei ugyan úgy kiugró értékek, mint ahogyan egy válság esetében a negatív eredmény is csak átmeneti. Láttunk már ilyet sokszor és nem is kell a „dot-com” időszakába visszautazni. A Pfizer esetében a Covid-19 vakcina ugyan ezt jelentette, csak ott világos volt a „célpiac”: a világon (majdnem) minden felnőttet be kell oltani. A cég a 2010-es éveket jellemző 40-60 milliárdos árbevétele 2022-re 100 milliárd fölé nőtt, hogy aztán a vírus eltűntével visszaessen a megszokott szintre. Itt természetesen nem túlkeresletről és alultermelésről volt szó, de az eredmény megduplázódása majd feleződése pont ezt a sormintát rajzolta a részvényárfolyamra is.
Aztán azt is számításba kell venni, hogy mi van, ha a befektetők türelme fogy el egy idő után és felteszik a kínzó kérdést: mégis mennyi pénzt keresett egy-egy cég ezer, kétezer, háromezer milliárd dollár elköltése után? Nehezítő tényező, hogy a befektetők például a hyperscalerek (Amazon, Microsoft, Alphabet) esetében 30-40%-os megtérülési rátához vannak szokva. A megtérülési rátának pedig nagy hatása van egy cég értékeltségére, például a fent már említett P/E mutatóra.
A Goldman Sachs elemzése szerint a hyperscalereknek (Amazon, Alphabet, Microsoft, META, SpaceX és Oracle) – 30%-os megtérülési rátát feltételezve – 2027/28-ban 650-650 milliárd dollárnyi plusz bevételt kellene elérniük. Ez a hat cég az elmúlt 12 hónapban kb. 1800 milliárd dollár értékesítési bevételt ért el. De az AI-nak nem csak ebben a körben kell jövedelmezőnek lennie, hanem azoknak a cégek esetében is, akik majd harmadik félként használják ezeket a számítási kapacitásokat, például software-fejlesztők, marketingügynökségek, az online turizmus, online tartalomgenerátorok és a sort messze lehetne folytatni. Ha ők 40%-os működési marzsot céloznak meg (amely például egy software-fejlesztő cégnél nem ördögtől való elképzelés) ahhoz kb. 1900 milliárd dollárnyi plusz bevétel szükséges. Kontextusba helyezve a software és hirdetéssekkel foglalkozó cégek 2026-ban kb. 3000 milliárd dollár költséget számoltak el. Fontos, hogy ez a fenti rövid eszmefuttatás azt is feltételezi, hogy nem növekszik tovább az AI beruházások mértéke. Eddig ugyanis nem ez volt a helyzet, szinte minden negyedévben 10-50%-kal emelték a tétet a hyperscalerek, így ma már éves kb. 900-1000 milliárd dollárnál járunk (a fenti öt-hat céget érintve), amely összeg egyenlő az USA egy éves védelmi kiadásával. A 2020-as évek elején ennek töredékét költötték ezek a cégek beruházásokra, kb. a negyedét, ötödét.
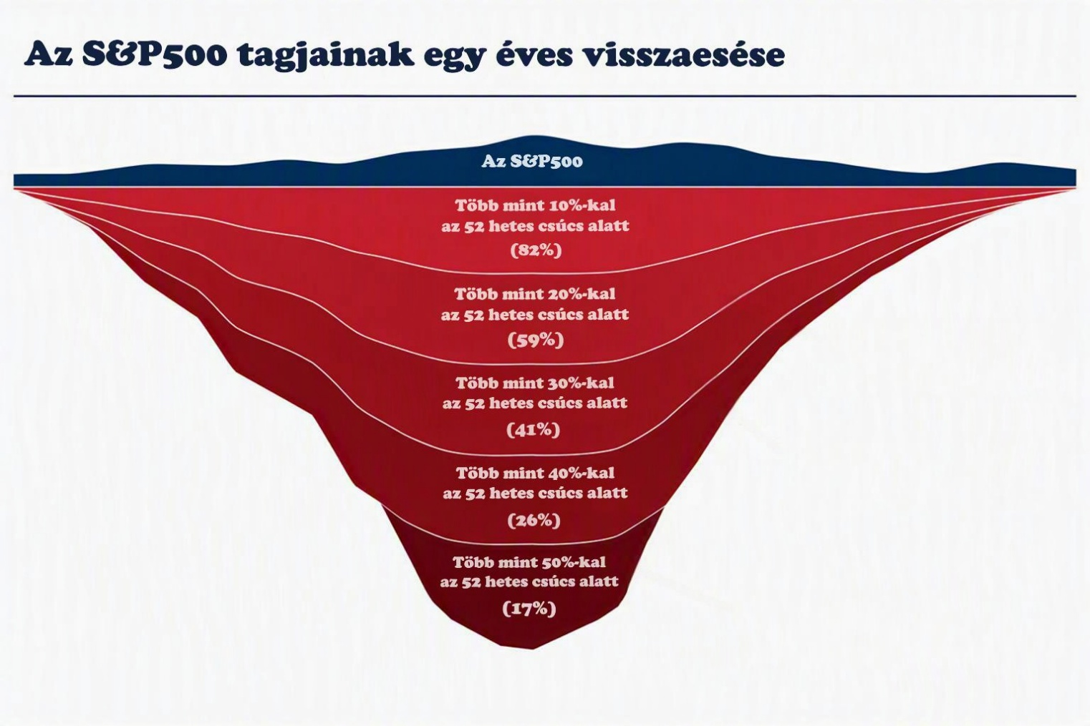
És miközben a valóságot megpróbálja túlharsogni a zsenialitást utánzó szabadon csapongó gondolkodás divatos lármája, addig a piac, az S&P500, így néz ki szeptember 28-án:
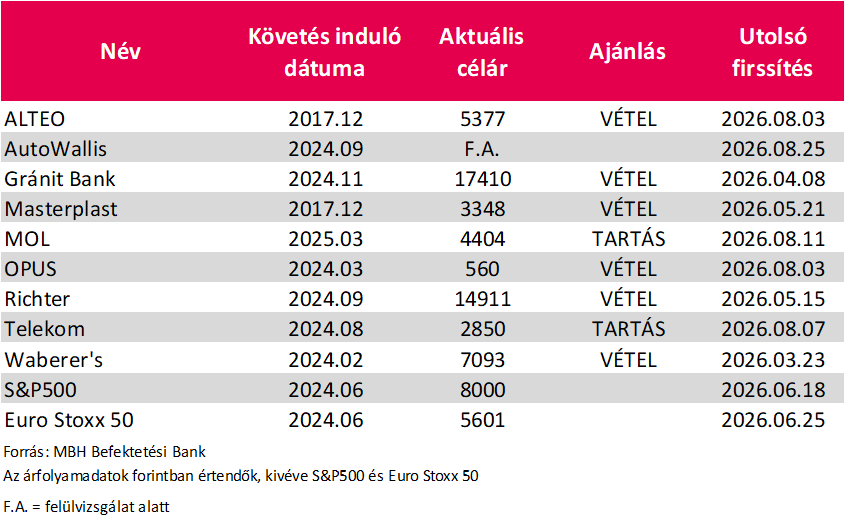
Aktuális hosszú távú ajánlásaink (egy éves célárak DCF-modell alapján):
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.