Az EUR/HUF árfolyam ma reggel 362,50 körül mozgott. Napközben gyengült a forint, amely egyrészt a nemzetközi hangulatnak is köszönhető, hiszen a dollár újból nagyot erősödött az euróval szemben. Másrészt viszont hazai tényezők is szerepet játszanak a magyar deviza gyengülésében (a kormány költségvetési bejelentéseire nem reagált első körben pozitívan a forint), ez jól látszik az alapján is, hogy a zlotyval és a cseh koronával szemben is leértékelődött ma a hazai fizetőeszköz. A kamatdöntést megelőzően 364,50 körül mozgott a magyar deviza az euróval szemben, a döntés bejelentését követően és a sajtótájékoztató alatt nem volt érdemi mozgás, 364 és 364,50 között ingadozott az EUR/HUF kurzus.
Miért tartja indokoltnak az MNB az óvatos monetáris politikát?
Varga Mihály a sajtótájékoztatón kiemelte a fejlett piaci hosszú hozamok emelkedését és elmondta ezzel kapcsolatban, hogy kockázatokat hordoz magában, valamint az EKB kamatpályájára is hatással lehetnek. A globális kamatkörnyezettel kapcsolatban a Fed és az EKB várható kamatpályája mellett a lengyel és cseh várakozásokról is beszélt Varga Mihály, mindenhol inkább a kamatok emelését árazzák a piacok. Mindez óvatosságra inti az MNB-t is az elnök szerint.
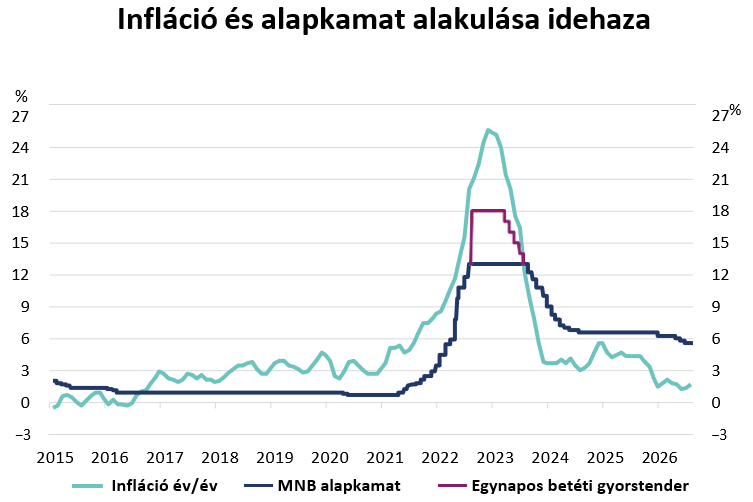
Az inflációval kapcsolatban a magas energiaárakat és a globális élelmiszerárak emelkedését taglalta az elnök. Kiemelte, hogy a magasabb világpiaci árak idővel megjelenhetnek a fogyasztói árakban is, különösen a magas energia- és élelmiszerimportra támaszkodó országokban. A globális inflációs nyomás ellenére is alacsony hazai áremelkedési ütem jelentős részben a tavasszal megvalósult árfolyamerősödés dezinflációs hatásának tulajdonítható – emelte ki Varga.
A friss költségvetési számokkal kapcsolatban kapta az első újságírói kérdést Varga Mihály. Válaszul elmondta az elnök, hogy az MNB kész támogatni a kormány gazdaságpolitikáját, amennyiben az nem veszélyezteti az árstabilitást. Az euróbevezetési tervek és a kormány tervezett költségvetési pályája szerinte konzisztensek.
Mekkora lehet az MNB alapkamat 2027 végére?
Fenntartjuk azt a várakozásunkat, hogy a Magyar Nemzeti Bank idén már nem csökkenti az alapkamatot. Az inflációs mutatók rendkívül kedvezően alakultak az elmúlt hónapokban, de arra számítunk, hogy a következő hónapokban fokozódhat az áremelkedés üteme. Előretekintve a forint már csak részben ellensúlyozza a magasabb infláció hatásait a következő hónapokban. Mindez nem azt jelenti, hogy elszálló inflációval kellene számolnunk, de egészen 2027 nyaráig fokozatos emelkedés jöhet. Ezen emelkedést eddig elsősorban az energiaárak emelkedésével és azok átgyűrűző hatásaival, valamint a nyári aszályhelyzet mezőgazdaságban okozott kárával magyaráztuk. Ezen tényezők természetesen továbbra is fennállnak, azonban további néhány tized százalékpontnyi emelkedés adódhat majd abból is, hogy a magyar kormány 2027-es költségvetési terve több olyan tételt is tartalmaz, amely a háztartási fogyasztási pályát felfelé tolhatja, ennek pedig inflációs hatása lehet. Emellett a tervek között szerepel az árrésstop kivezetése és a szeszesitalok adójának emelése is, a tranzakciós adó és a népegészségügyi termékadó emelése is, ami szintén felfelé mutató kockázatokat jelent.
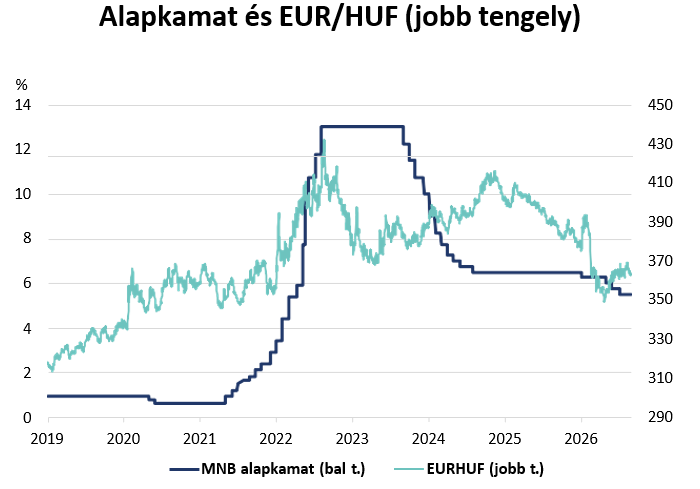
A globális befektetői hangulat sem éppen kedvez a hazai kamatcsökkentés újraindításának. Az inflációs félelmek erősödése a nemzetközi hozamkörnyezet emelkedését okozta, az MNB legutóbbi döntése óta a Franciaországban eldurvuló események pedig az európai gazdaság számára okoznak károkat. Megnehezíti a helyzetet, hogy a tengerentúlon és az euróövezetben is kitartanak a kamatemelési várakozások, és a régiós országokban is emelés, vagy emelések jöhetnek a következő hónapokban.
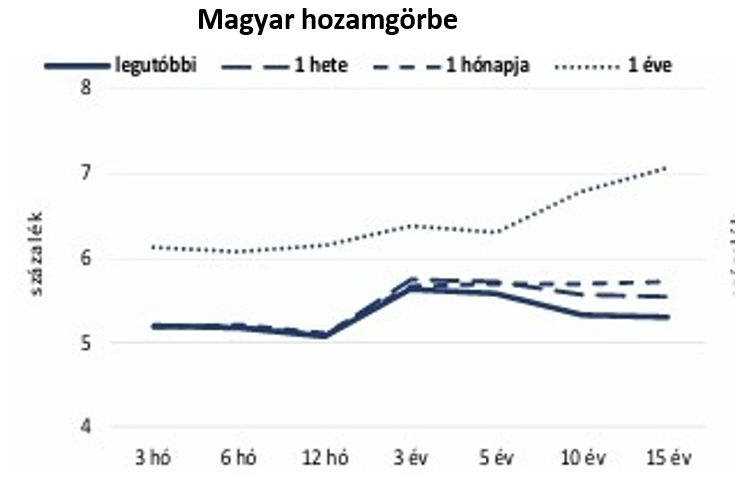
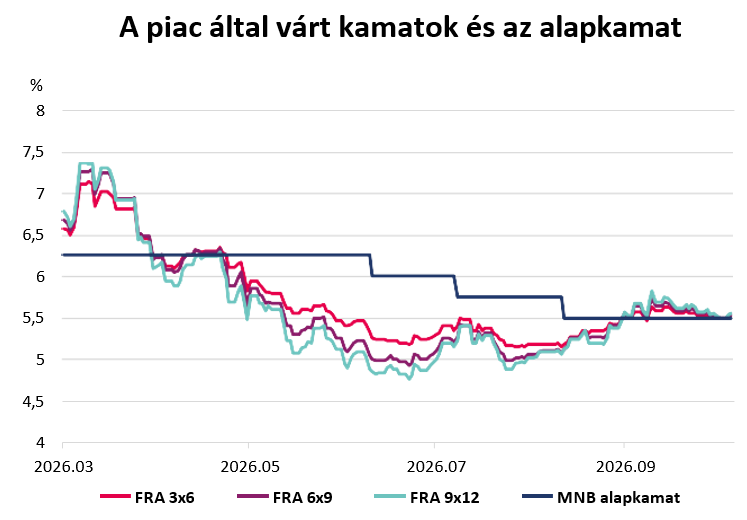
A hosszabb távú kilátásokat tekintve mi 2027-ben két kamatcsökkentésre számítunk, így 5%-ra csökkenhet jövőre az alapkamat. A piac nálunk szigorúbb, jelenleg egyetlen kamatvágás sincs beárazva a következő egy évre. Mi ezt kissé túlzónak gondoljuk, hiszen annyira azért nem kedvezőtlen a hazai helyzet, hogy az MNB-nek semennyi mozgástere ne legyen 2027-ben.
Készítette: Sümegi Ákos – makrogazdasági elemző
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.