Milyen tényezők állnak az infláció októberi emelkedése mögött?
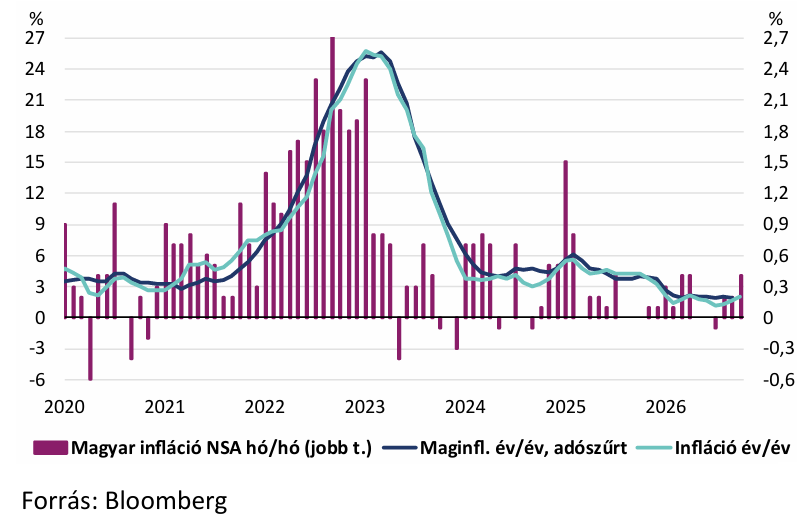
A fogyasztói árak októberben 2,0%-kal haladták meg az egy évvel korábbi szintet, ami 0,1 százalékponttal magasabb várakozásunknál, de megfelelt a piaci konszenzusnak. Szeptemberhez képest 0,4%-kal emelkedtek az árak, ami szintén magasabb a vártnál. Az éves maginfláció 2,1%-on alakult, utoljára áprilisban volt ennél magasabb szinten.
A havi árváltozás részletei alapján a fogyasztói kosárban legnagyobb súlyt képviselő élelmiszerek főcsoportnál 0,2%-os áremelkedést mért a KSH, így öt hónap után megtört az árak csökkenő trendje. A járműüzemanyagok ára 3,0%-kal emelkedett az előző hónaphoz képest, az ezt tartalmazó, 18,5%-os súlyú egyéb cikkek, üzemanyagok főcsoportnál összességében 1,1%-os áremelkedés látható. A háztartási energiáért 0,3%-kal kellett kevesebbet fizetni a fogyasztóknak, mint egy hónappal korábban, a ruházkodási cikkeknél látható 2,1%-os árnövekedés megfelel a szezonális mintázatnak. A szeszesitalok és a dohánytermékek ára nem változott októberben. A tartós fogyasztási cikkek és a szolgáltatások ára 0,2%-kal emelkedett, utóbbi kategóriában kiemelkedett a színházi belépők drágulása (+8,1%).
Milyen tényezők hajthatják felfelé az inflációt 2027-ben?
Ahogyan azt már korábban is jeleztük, a nyári igen kedvező inflációs adatok után fokozatosan emelkedő inflációval számolunk, ebbe a trendbe jól illeszkedik a ma közölt adat is, amely összességében nem okozott meglepetést. A két nagy kategóriát tekintve továbbra is vegyes a kép. Az élelmiszerek ára év/év alapon továbbra is csökken (-1,1%), továbbá a házon kívül étkezés ára – amelyet az élelmiszereknél számol el a KSH – már érdemben lassult a korábbi adatokhoz képest, az 5,4%-os októberi növekedéshez hasonló alacsony értéket utoljára 2021 tavaszán láthattunk.
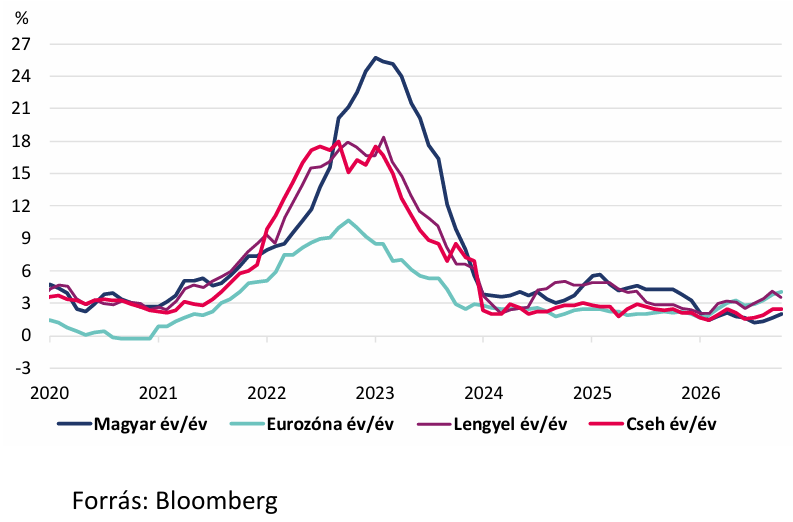
Előretekintve a dohánytermékek jövedéki adójának emelése, illetve az árrésstop eltörlése is emelő hatású lehet az inflációra, míg a nemzetközi élelmiszerárak is felfelé mutató kockázatot jelentenek. A forint az elmúlt időszakban már nem erősödött, így erről az oldalról már nem érik kedvező hatások az inflációt. A bázishatás is elkezd majd az alacsony számok ellen dolgozni, hiszen tavaly év vége felé kezdett el beesni a fogyasztói árindex. Inflációemelő hatása van annak is, hogy a kormány 2027-es költségvetési terve számos adóemelő tételt tartalmaz, illetve a háztartási fogyasztási pályát is erősen tartja, így a vállalatok könnyebben tudnak árat emelni. Mindez nem azt jelenti, hogy durván elszálló inflációval számolunk, de egészen 2027 nyaráig fokozatos emelkedés jöhet az éves indexben. Fontos ugyanakkor, hogy az amerikai félidős választások hatására megnőtt az esélye, hogy a Közel-Keleten a korábban vártnál gyorsabban rendeződjön a helyzet. Ha valóban így lesz, az a jövő évi, jelenleg 3,5%-os átlagos inflációs várakozásunkat kissé lejjebb húzhatja.
Készítette: Balog-Béki Márta – szenior elemző