
Mi húzta az áruszállítási piac teljesítményét 2026 második negyedévében?
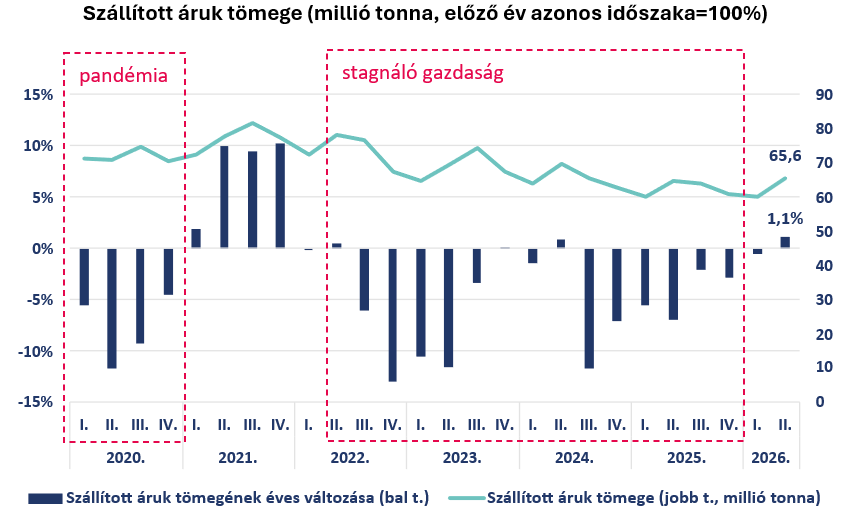
Elérhette az ágazat a gödör alját, de egyelőre csak a közúti szegmens húzza a szektort. A szállított áruk tömege hét negyedéves csökkenés után 1,1%-kal emelkedett a második negyedévben éves alapon, így 65,6 millió tonnán áll. A később beérkező adatok már az első negyedév mutatóját is javították, így elképzelhető, hogy a következő adatközlésnél még nagyobb növekedést láthatunk Q2-re. A mostani növekedés lényegében a belföldi áruszállítás hajtotta 5,7%-os növekedéssel (azon belül is a közút), míg a nemzetközi szegmens 6,4%-kal csökkent. Az árutonna-kilométerben mért teljesítmény 7,2%-kal romlott éves szinten a második negyedévben, ezen belül nemzetközi fuvarozásban 10% volt a csökkenés.
Belföldön a magas fuvarigényű ágazatok dinamizálódása adott lendületet. A második negyedéves GDP adatok alapján érdemben tudott bővülni az ipar és az építőipar is korrigálta az év eleji gyenge számait. A logisztika szempontjából kisebb súlyú ágazatok közül a kiskereskedelem 3,8%-kal bővült a második negyedévben, míg a mezőgazdaság alulteljesített. A harmadik negyedévben visszafogottabb lehet a belföldi gazdaság húzóereje: a nyári leállások mellett az „energiakrízis” miatti csökkentett termelés is alacsonyabb fuvarigényt jelenthetett, illetve az építőipar is gyengén kezdte a harmadik negyedévet.
Nemzetközi relációban negyedéves szinten ugyan nőtt, de éves szinten továbbra is 9,6%-os mínuszban van a tömegben mért export-import termék kereskedelmünk. Ez ugyanakkor lényegében az ásványi termékek forgalmának visszaesésének tudható be, ami a hagyományos fuvarozók szempontjából nem releváns kategória. Enélkül éves szinten 1,7%-kal nőtt az export-import termékek tömege. Az import irányában a hangsúlyos kategóriák (élelmiszer, vegyipar, nem nemesfém) forgalma nőtt, és kiemelkedően, több mint harmadával bővült a gépipari és villamossági cikkek forgalma éves szinten. Az export oldalán vegyesebb a kép a nagyobb kategóriák esetén: a növényi és vegyipari termékek forgalma is csökkent, de az élelmiszeripari és gépipari termékek exportja nőtt.
Miért nőtt a belföldi közúti áruszállítás, miközben a nemzetközi fuvarozás tovább gyengült 2026 második negyedévében?
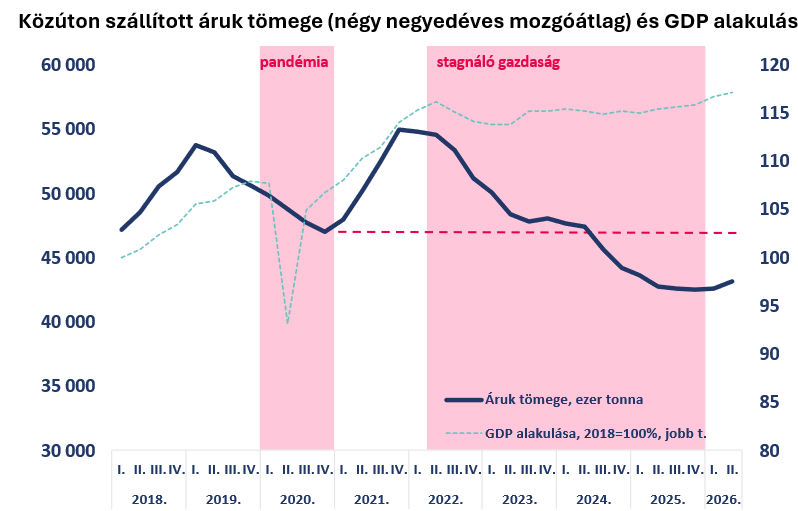
A közúti szegmens láthatóan bővült belföldön, de a nemzetközi fuvarok hiánya lehúzza a futásteljesítményt. Már másfél éve folyamatosan növekszik a közút részaránya, ami jelenleg 80% körül áll (csővezetékes szállítást nem számolva). Az augusztus végén bejelentett vasúti egyes kocsi fuvarozás támogatásának újraindítása, valamint az elmúlt években hazánkba települt jármű- és akkumulátoripari kapacitások termelőbe fordulása azonban lökést adhat a vasútnak, ami csökkentheti a közút részesedését az áruszállításon belül. A második negyedévben 4,8%-kal több áru mozgott közúton az előző év azonos időszakához képest, amit a belföld 7,8%-os emelkedése hajtott, míg a nemzetközi fuvarok 7%-os csökkenése visszahúzta azt. A hosszabb külföldi utak csökkenésével a szegmens árutonna-kilométerben mért futásteljesítménye is csökkent, 4,8%-kal.
A nemzetközi fuvarokon belül minden relációban csökkenés történt, Q2-ben az export-import és a cabotage mellett az eddig stabilan növekvő crosstrade áruszállítás is csökkent, 11,6%-kal. Belföldön minden teherkategóriában nőtt az árumennyiség, legdinamikusabban a 3,5-4,9 tonna bővült éves szinten több, mint harmadával, míg a vontatók 9,7%-os növekedése 2,2 millió tonnával több árut jelentett. A kapacitások jobb kihasználtságát mutatja az üres futások csökkenése mind belföldön, mind külföldön. A Digilog Consulting számításai szerint 2026 második negyedévében nemzetközi szinten 12,3%-kal, belföldön pedig 6,4%-kal emelkedett az összköltség a fuvarozásban éves szinten. Ezzel szemben a díjak 3,1, illetve 5,9%-kal nőttek, vagyis nemzetközi viszonylatban 9,2%, belföldön pedig 0,5% további díjemelésre lett volna szükség a költségek teljes áthárításához. A nemzetközi szegmensben egyébként már egy éve nehezebb a díjakban érvényesíteni a költségnövekedést, mint belföldön. Bár a hatékonysági és termelékenységi mutatók enyhén javultak, a magasabb üzemanyag ár (külföldön nem tudtak árstopos üzemanyagot tankolni) és az erősödő forint jelentős kihívást okozott a hazai fuvarozóknak elsősorban a nemeztközi szegmensben. A kormány több, fuvarozókat képviselő szakmai szervezettel tárgyalt szeptember végén a közúti ellenőrzések fokozásáról az egyenlőbb versenyfeltételek érdekében, valamint a tranzitút-hálózat korlátozásainak felülvizsgálatáról (pl. 20 tonnás korlátozó táblák, kamionstop). Emellett a fuvarozókat pénzügyileg leginkább érintő kérdéseket, mint a jövedékiadó-visszatérítés és az útdíjcsökkentés, október elején kormányülésen fogják tárgyalni. Kritikus lehet a kormány lépése a szakma számára, ugyanis a közúti fuvarozók profitabilitása évek óta romlik az alacsony fuvarigény és a lassan optimalizálódó kapacitások miatt.
Miért marad alacsony a fuvarigény a vasúti áruszállításban a gazdasági növekedés ellenére?
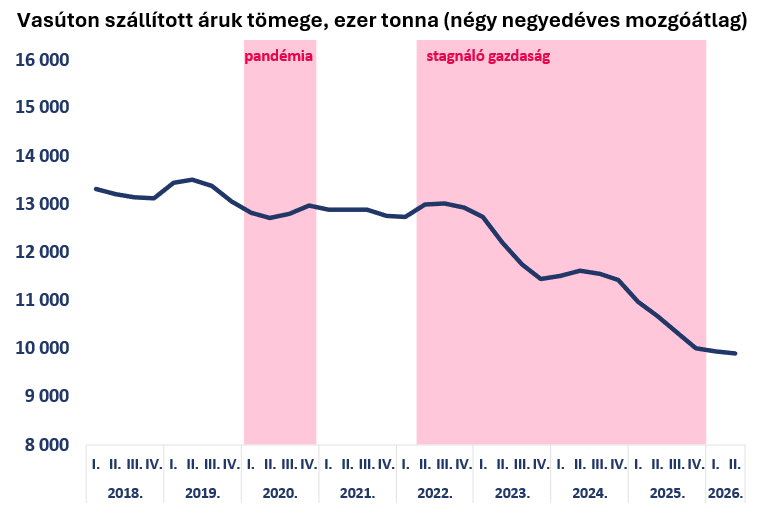
Az ipar és a fontos exportpiacaink tartós stabilizálódása nélkül nehéz helyzetben marad a vasút. A második negyedévben a vasút teljesítménye tovább romlott: a szállított áru mennyisége 1,6%-kal csökkent éves szinten, a futásteljesítmény pedig 4,2%-kal romlott. Belföldön az áruk tömege 4,4%-kal, nemzetközi szinten pedig 1,1%-kal csökkent. A szegmensnek több problémával is egyszerre kell szembenéznie. Egyrészt az európai szinten összehangolatlan fejlesztések és pályazárak növelik a menetidőt és csökkentik a kiszámíthatóságot. Emellett a szegmens nagyon kitett az energiaáraknak, valamint az exportpiacaink gazdasági teljesítményének (a vasúti áruszállítás 84%-a határon túlmenő forgalom). Legfőbb külkereskedelmi partnerünk, Németország gazdasága évek óta stagnál, csupán az elmúlt néhány negyedévben látszódtak az élénkülés jelei. Ugyanakkor az aggregált GDP adaton túl vizsgálva az ország gazdaságát azt látjuk, hogy ez az élénkülés a belső gazdaságot (főleg mélyépítést és hadiipart) támogató kormányzati költések eredménye, ami pedig nem segít az olyan beszállítóknak, mint amilyen Magyarország is. Bár a hazai ipar is egyre kedvezőbb számokat produkált a második negyedévben, itt is érdemes a számok mögé nézni: a jármű- és a gépgyártás éledezése mellett a növekedés nagyrészét a számítógép-, elektronikai és optikai ipar, valamint az AI-infrastruktúrához kapcsolódó elektronikai gyártás adta, melyeknek kisebb a fuvarigényük. A Hungrail számítása szerint az év elején éves összevetésben 4,1%-kal nőttek a vasúti áruszállító vállalatok költségei, az árufuvarozási díjak azonban 2,6%-kal csökkentek, tehát jelenleg nagyjából 6,7%-os további díjemelés kompenzálná a vállalatok év elején mért költségemelkedését. Érdemes hozzátenni, hogy az első negyedévben 10%-kal csökkent a MÁV vontatási villamosenergia végszámlás egységára (ami az egyik legnagyobb költségtétel), enélkül a költségemelkedés 5% fölött alakult volna. A nagy arányban határon átmenő forgalmat bonyolító fuvarozók bevétele euróban keletkezik, de a költségek forintban merülnek fel, így esetükben fontos tényező a forintárfolyam is. Az erősödő forint árfolyamhatásától megtisztítva a díjbevételek 1,5%-kal nőttek, de ez még mindig nem elegendő a költségek ellensúlyozására. Ezek a folyamatok (hálózati problémák, növekvő költségek, alacsony fuvarigény) a vasút versenyképességének a csökkenéséhez vezet.
Milyen hatással volt az új EU-s kiscsomag-vám a budapesti repülőtér cargo forgalmára?
A megtorpanás után ismét bővült a légi cargo forgalom, de a korábbi trendtől elmarad. A szegmens forgalmát továbbra is a Kínával folytatott kereskedelem határozza meg, a második negyedévben a légi cargo tömegének 56%-át adta ez a reláció. Meghatározó még Katar és Törökország is, mindkét desztináció súlya 10% felett van. A lenti ábrán is látszik, hogy a Kínából érkező légi áru tömege két negyedéve csökken q/q alapon, de a korábbi erős dinamika miatt éves szinten még pozitív a mérlege. A harmadik negyedév elején bevezetett kiscsomag-vám miatt tovább csökkenhetett a forgalom Q3-ban, erről részletesebben itt írunk.
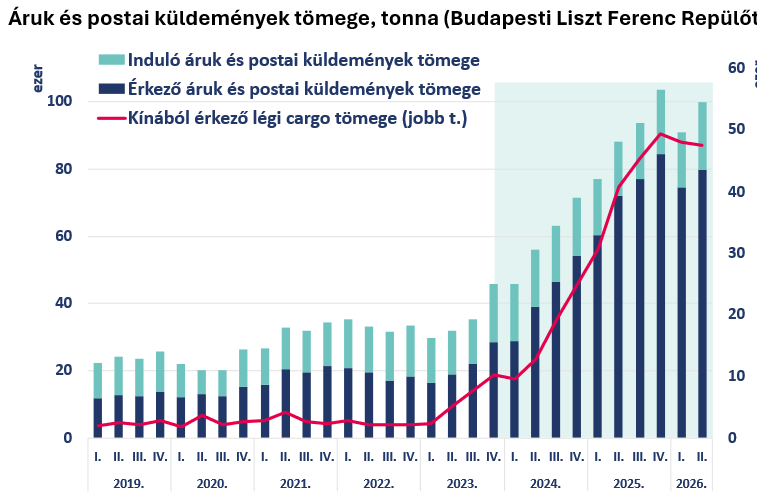
Az új vám leginkább azoknak a repülőtereknek a forgalmára volt hatással, amelyek profiljában hangsúlyosak az e-commerce csomagok, ilyen a Budapesti Liszt Ferenc Repülőtér is. A fővárosi repülőtérre Kínából és Hongkongból érkező kapacitás 58%-kal csökkent július és augusztus között, a hasonló profilú madridi repülőtér után ez volt a második legnagyobb csökkenés az EU-ban. Ezek alapján arra számítunk, hogy a harmadik negyedéves adatokban további csökkenést láthatunk majd. Természetesen a fuvardíjak is követték a volumen csökkenését, az Ázsia-Európa útvonalon kb. 3-8%-kal csökkentek a kilogrammonkénti szállítási díjak, de van olyan adatkezelő, aki több, mint 11%-os fuvardíj csökkenést mért. Mindez annak ellenére, hogy a légitársaságok rögtön próbálták az új keresleti szinthez igazodva csökkenteni vagy átalakítani kapacitásaikat. Ahogy a szállított áru mennyiségében, úgy a díjak alakulásában is stabilizálódás jelei látszottak augusztus második felében. A vám miatt most kieső forgalom várhatóan vissza fog épülni, de a fogyasztók alkalmazkodása miatt nagyobb értékű, kevésbé elaprózódott csomagokra kell számítani. Az ázsiai webshopok részéről pedig a vámtételek optimalizálása érdekében előtérbe kerülhet a nagy tételben való behozatal európai raktárakba, szemben a közvetlenül a fogyasztóknak címzett kisebb csomagokkal. Az online kereskedelemben hagyományosan csúcsidőszaknak számító negyedik negyedév újabb löketet adhat az e-commerce rendeléseknek, de ezt ellensúlyozhatja, hogy november elejétől újabb terhet rak az EU a harmadik országból érkező csomagokra: rendelésenként plusz kezelési díj megfizetésére kötelezik a kereskedőket. Ennek végleges összegét az Európai Unió Tanácsa fogja meghatározni, de már régóta 2 eurós összegről lehet hallani.
Továbbra is különböző kockázatok sújtják a szegmenseket. Az egyre emelkedő üzemanyagárak mellett az elöregedő sofőr állomány is veszélyezteti a közúti fuvarozást. Magyarországon a nyugdíjas korú, vagy tíz éven belül nyugdíjba vonuló logisztikai alkalmazottak aránya 23% felett van az ágazatban, miközben nyolc évvel korábban ez 18% volt. Emellett európai szinten is jelentős sofőrhiánnyal néz szembe a szakma, ami több esetben már gátolja a fuvarok indítását. A vasúti áruszállítás szempontjából elengedhetetlen lenne a hazai infrastruktúra fejlesztése és így a lassújelek felszámolása. Erre az elmúlt hónapokban több bejelentés is érkezett a kormánytól, a legnagyobb program a Baross Gábor Vasútfejlesztési Terv, amely többek között fővonali pályafelújításokkal, állomási infrastruktúra fejlesztéssel, lassújelek megszüntetésével és a nemzetközi vasúti kapcsolatok erősítésével javítaná a vasút helyzetét. Rövidtávon azonban nem várható érdemi javulás a szegmensben a hazai és a német ipar bővülése nélkül.
Készítette: Báthori Bence
JOGI NYILATKOZAT
- Jelen kiadványt az MBH Bank Nyrt. (székhely: 1056 Budapest, Váci u.38.; cégjegyzékszám: Fővárosi Törvényszék Cégbírósága, Cg. 01-10-040952; tev. eng. sz.: III/41.005-3/2001.; a Budapesti Értéktőzsde tagja; felügyeleti hatóság: Magyar Nemzeti Bank 1013 Budapest, Krisztina körút. 55. sz.; továbbiakban: a Bank) készítette.
- Jelen kiadvány a 2014/65/EU irányelv, és a Bizottság (EU) 2017/565 felhatalmazáson alapuló rendelete alkalmazásában marketingközleménynek minősül. Felhívjuk a figyelmet arra, hogy a jelen kiadvány nem minősül a Bizottság (EU) 2017/565 felhatalmazáson alapuló rendelete szerint a befektetéssel kapcsolatos kutatás követelményeinek megfelelő befektetési elemzésnek. A jelen dokumentumban közölt megállapítások nem objektív és nem független magyarázatot tartalmaznak. Felhívjuk a figyelmet arra, hogy a jelen marketingközleménynek minősülő dokumentum nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült és nem érinti a befektetéssel kapcsolatos kutatás terjesztését, közzétételét megelőző kereskedésre vonatkozó tilalom. A kiadványban foglalt adatok tájékoztató jellegűek, és a jelen tájékoztatás nem teljes körű.
- A jelen kiadványban szereplő információk nem minősülnek vételi vagy eladási ajánlatnak, sem befektetési tanácsadásnak, sem befektetésre, jegyzésre, szerződéskötésre vagy kötelezettségvállalásra történő ösztönzésnek, felhívásnak, ajánlattételnek, továbbá nem minősül adótanácsadásnak. A tájékoztatás nem teljes körű, a kiadványban foglalt adatok tájékoztató jellegűek. A kiadvány nem minősül befektetési tanácsadásnak, abban az esetben sem, ha a dokumentum bármely része egyes pénzügyi eszköz vonatkozásában annak lehetséges árfolyam-, hozam-alakulásával kapcsolatos ismertetést tartalmaz. Jelen dokumentum nem veszi figyelembe az egyes befektetők egyedi igényeit, körülményeit és céljait, így személyre szóló ajánlás hiányában nem minősül befektetési tanácsadásnak. A Bank kizárja a felelősségét a kiadványban foglaltak esetleges befektetési döntésként való felhasználásáért, a konkrét egyedi befektetési döntésekért, az ebből eredő következményekért, így nem vállal felelősséget a befektető ezen kiadványban foglaltak alapján hozott döntései következtében, vagy őt azzal bármilyen egyéb összefüggésben érő esetleges károkért, veszteségekért.
- A kiadványban szereplő információk hitelesnek tartott forrásokon alapulnak, azonban az információk valódiságáról, pontosságáról, helytállóságáról és teljességéről a Bank biztosítékot nem kapott, ezért a dokumentumban leírtak teljességével és pontosságával kapcsolatban sem a dokumentum készítői, sem a Bank felelősséget nem vállalnak. A kiadványban megjelölt tartalmak és vélemények a kiadványt készítő szakembereknek, a kiadvány elkészítésének időpontjában fennálló piaci körülmények alapján kialakított, megítélését tükrözik, amelyek újabb információk, a piaci viszonyok, gazdasági körülmények változása esetén külön értesítés és figyelmeztetés nélkül megváltozhatnak. A Bank fenntartja a jogot, hogy a jövőben előzetes értesítés nélkül módosítsa a jelen dokumentumban foglalt megállapításokat.
- Az árfolyamok, hozamok, egyéb adatok múltbeli alakulásából nem lehetséges a jövőbeni árfolyamokra, hozamra, illetőleg teljesítményre vonatkozó egyértelmű és megbízható következtetéseket levonni. A befektetőknek önállóan (vagy független szakértő igénybevételével) kell felmérniük és megérteniük az egyes pénzügyi eszközök és befektetési szolgáltatások lényegét, valamint kockázatait. Javasoljuk, hogy a befektetők a befektetésre vonatkozó döntés meghozatala előtt az adott pénzügyi eszközre és a befektetési szolgáltatásra vonatkozó üzletszabályzatot, tájékoztatót, egyéb szerződéses feltételeket, hirdetményeket, kondíciós listát figyelmesen olvassák el, mert csak ezen dokumentumok és információk ismeretében dönthető el, hogy a befektetés összhangban áll-e a befektető kockázattűrő képességével és befektetési céljaival, továbbá körültekintően mérlegelje befektetése tárgyát, kockázatait, a díjakat, költségeket és a befektetésekből származó esetleges veszteségeket, károkat! Javasoljuk továbbá, hogy tájékozódjon a termékkel, befektetéssel kapcsolatos adójogi és egyéb jogszabályokról, valamint a befektetésre vonatkozó döntésének meghozatalát megelőzően forduljon munkatársainkhoz, vagy keresse fel banki tanácsadóját! További tájékoztatás elérhető a Bank fiókjaiban, valamint az mbhbank.hu honlapon.
- A Bank jogosult a kiadványban szereplő eszközök vonatkozásában árjegyzési, egyéb befektetési szolgáltatási tevékenységet vagy kiegészítő szolgáltatást nyújtani. A Bank továbbra is jogosult jóhiszeműen és a piacképzés szokásos módja szerint a jelen dokumentumban szereplő pénzügyi eszközök vonatkozásában kereskedésre, ügyletkötésekre vagy kereskedésre árjegyzőként az árjegyzés szokásos menete szerint, valamint egyéb befektetési tevékenységet vagy kiegészítő szolgáltatást, illetve egyéb pénzügyi vagy kiegészítő pénzügyi szolgáltatást nyújtani a kibocsátónak és egyéb személyeknek.
- A Bank rendelkezik a befektetési szolgáltatási tevékenységekkel kapcsolatosan potenciálisan felmerülő összeférhetetlenségi helyzetek leírására, illetve az ilyen helyzetek kezelésére vonatkozó Összeférhetetlenségi Politikával, illetve a bank-és értékpapírtitoknak minősülő adatok kezelésére és átadására vonatkozó belső szabályzattal.
- Jelen kiadvány a szerzői jogról szóló 1999. évi LXXVI. törvény szerinti védelem alatt áll, ezért kizárólag a Bank előzetes írásbeli engedélyével lehet azt többszörözni, terjeszteni, egyéb módon nyilvánosságra hozni, valamint felhasználni. A Bank valamennyi szerzői jogon alapuló jogát fenntartja.
- Ezt az üzenetet azért kapta, mert korábban feliratkozott hírlevelünkre vagy hozzájárult ahhoz, hogy Önt a Bank marketingcélú üzenetekkel megkeresse. Amennyiben a továbbiakban nem kíván tájékoztatást kapni az MBH Banktól, megadott hozzájárulását bármikor ingyenesen visszavonhatja. A vonatkozó adatkezelésekről, illetve az Önt megillető jogokról, azok gyakorlásának módjáról, valamint a jogorvoslati lehetőségekről további tájékoztatást a www.mbhbank.hu/adatvedelem honlapon található Általános adatkezelési tájékoztatóban, valamint a 06 80 333 660-as zöld számon kaphat. Amennyiben nem kíván a továbbiakban híreket, üzleti ajánlatokat kapni, hozzájárulását bármikor ingyenesen visszavonhatja a telebankar@mbhbank.hue-mail címen, illetőleg a 06 80 333 660-as zöld számon. Hozzájárulását visszavonhatja postai úton is az MBH Bank Nyrt., 1134 Budapest, Kassák Lajos u. 16-18. címére küldött nyilatkozatával, amelyen kérjük, hogy jól olvashatóan tüntesse föl nevét, lakcímét és azt, hogy a közvetlen üzletszerzési célú (direkt marketing) megkeresések tiltását kéri. Az adatkezelésre vonatkozó tájékoztatás elérhető a bankfiókokban és a www.mbhbank.hu/adatvedelem honlapon.
- Az alkalmazott értékelési eljárások: Technikai elemzés: A technikai elemzés egy pénzügyi instrumentum múltbeli árfolyammozgásaiból készített grafikon alapján vonhatók le következtetések az árfolyam jövőbeli irányát illetően. A technikai elemzés az instrumentum várható mozgásával kapcsolatos előrejelzéseket fogalmaz meg. Ehhez számos eszköztár áll rendelkezésre, de alapvetően négy fő csoportot lehet megkülönböztetni. A japángyertya- és trendelemzést, a grafikonokon vizsgált alakzatokat és a matematikai formulából álló indikátorokat.
- A jelen kiadvány a kiadása időpontjában érvényes. A kiadvány elkészítésének időpontja: 2026. 10. 06. 08:30