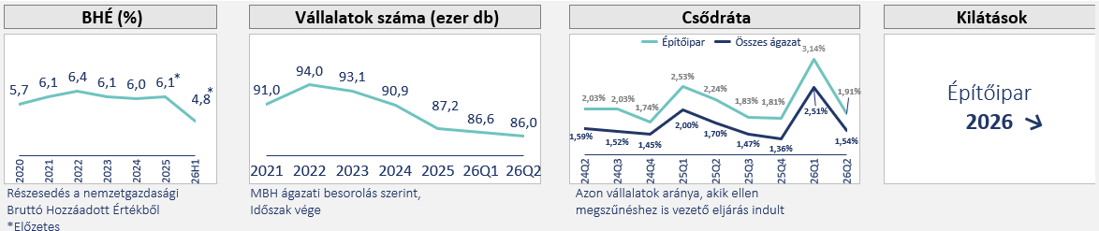
Az építőipar meghatározó folyamatai:
- 2026 júliusában az építőipari termelés volumene a nyers adatok szerint,valamint munkanaptényezővel kiigazítva egyaránt 12,2%-kal elmaradt az egy évvel korábbitól, így az ágazat teljesítménye immár haramadik egymást követő hónapban csökkent.
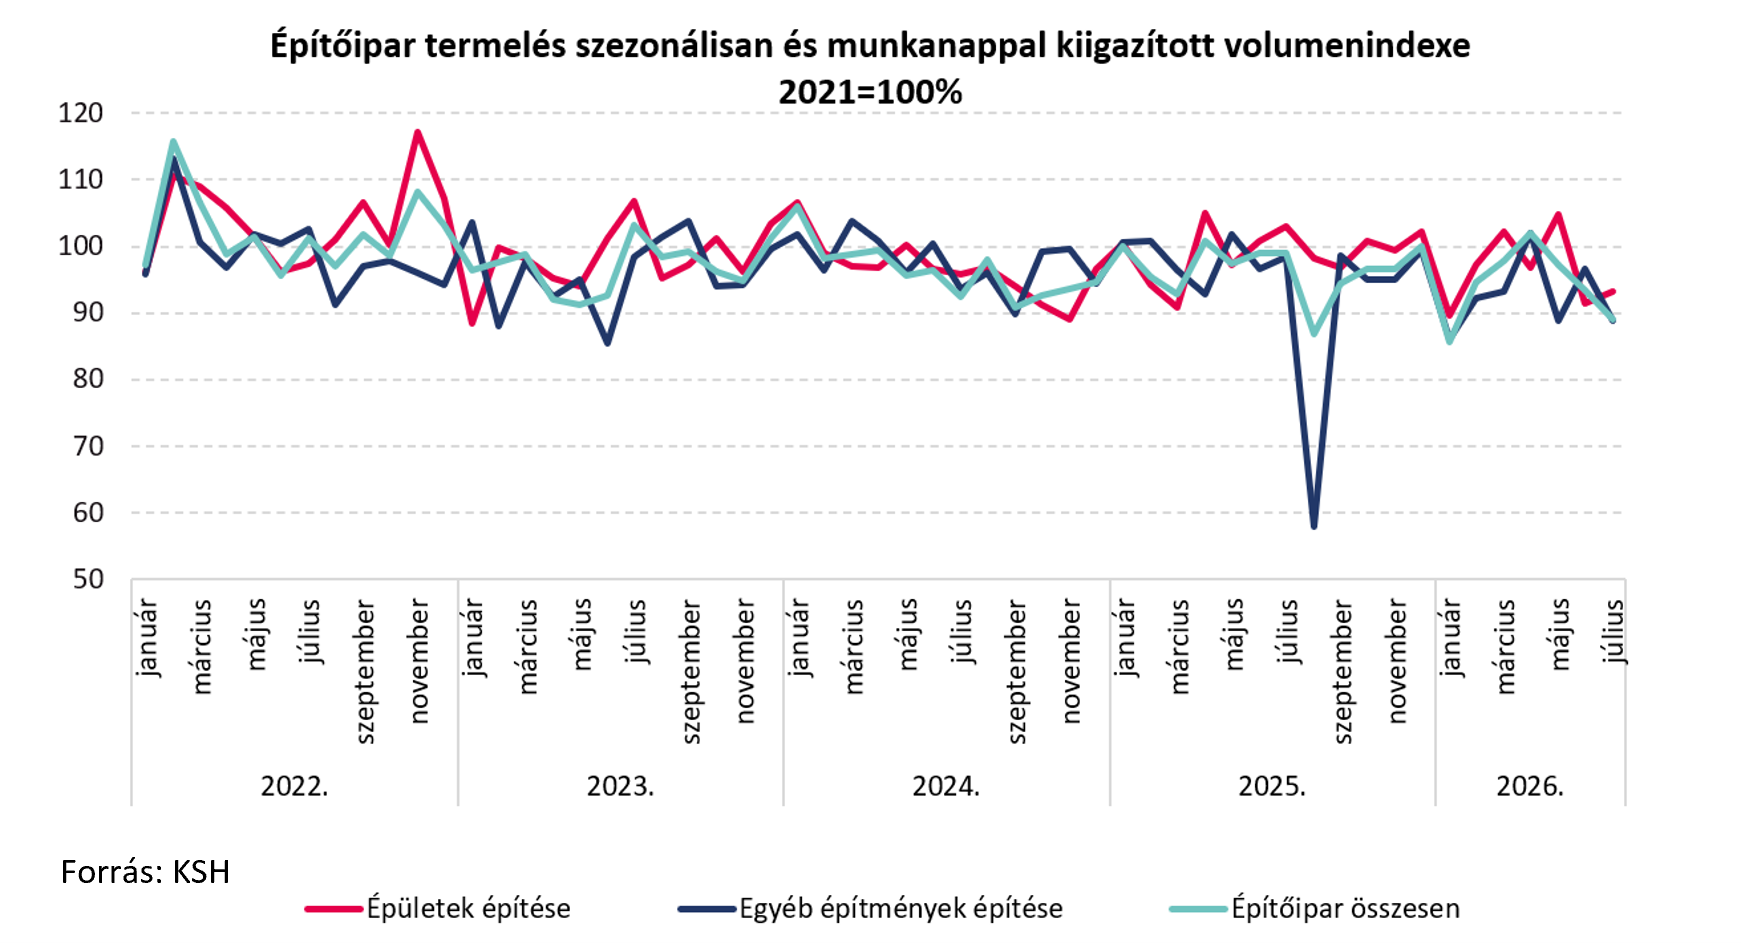
- Mindkét építményfőcsoport termelése visszaesett az egy évvel korábbihoz képest: az épületeké 10,7, az egyéb építményeké 14%-kal.
- Az építőipari ágazatok közül az épületek építése 12,6%-kal, míg az egyéb építmények építése 35,8%-kal esett vissza egy évvel korábbihoz mérten, a legnagyobb súlyú ágazat, a speciális szaképítés termelése ugyanakkor 0,5%-kal nagyobb volt az egy évvel korábbinál. Az egyéb építmények építésének visszaesését az út, vasút építése alágazat 26,2 és a közműépítés 52,2%-os volumencsökkenése okozta.
- Havi alapon a szezonálisan és munkanaphatással kiigazított indexek alapján az építőipar termelése 4,6%-kal csökkent 2026. júniushoz képest.
- A rendelési mutatók is gyengén alakultak:
- Az építőipari vállalkozások július végi szerződésállományának volumene 0,8%%-kal volt magasabb, mint a 2025. júniusi adat, ezen belül az épületek építésére vonatkozó szerződéseké 1,9%-kal volt kisebb (magánszektor beruházási aktivitására utal), míg az egyéb építményekre vonatkozóké 1,9%-kal nőtt (ami főként állami infrastrukturális fejlesztésekhez kapcsolódik, mint például Paks II).
- A megkötött új szerződések volumene 24,8%-kal elmaradt az előző évitől, ezen belül az épületek építésére kötött szerződéseké 29,5%-kal, míg az egyéb építmények építésére vonatkozóké 20,2%-kal csökkent év/év alapon. A szerződéskötések visszaesése azt jelzi, hogy a beruházói kereslet továbbra is mérsékelt, ami rövid távon korlátozhatja az ágazat növekedési kilátásait.
- 2026 első hét hónapjában az építőipari termelés volumene 2,7%-kal elmaradt az előző év azonos időszakitól.
- Az EBI Építésaktivitási Jelentése alapján a magyar építőipar jelentősen lassult 2026 második negyedévében: az elindított kivitelezések értéke az év eleji szinthez képest nagyjából a felére esett vissza. Április és június között mind a magasépítések, mind a mélyépítések, valamint a társasházi fejlesztések többéves mélypontra süllyedtek. Az időszakban mindössze mintegy 470 milliárd forint értékben indultak új építőipari projektek, ami 2021 óta a harmadik leggyengébb negyedéves eredmény.
- A visszaesés különösen a magasépítési szektorban volt látványos, ahol a kivitelezésbe lépő projektek értéke nem érte el a 350 milliárd forintot.
- A mélyépítések területén is érdemi lassulás következett be. Az első negyedéves adatokat még a Paks II. beruházás húzta fel, a második negyedévben azonban az új projektek értéke alig haladta meg a 120 milliárd forintot, és az út- vagy vasútépítések helyett főként energetikai beruházások domináltak.
- A társasházi lakásépítések szegmensében is érezhető volt a visszaesés: a második negyedévben elindított fejlesztések értéke alig haladta meg a 100 milliárd forintot, ami kétéves mélypontot jelent. A lassulás részben az év eleji kiemelkedően magas aktivitást követő korrekciónak, részben pedig a kereslet mérséklődésének tudható be. A fejlesztők beruházási kedvét tovább csökkenti a támogatási és szabályozási környezet körüli bizonytalanság, ezért sok piaci szereplő egyelőre kivár.
- Az építőipar teljesítménye jelenleg néhány nagyberuházástól függ, miközben az új projektek száma és értéke érdemben csökken.
Kilátások a teljes ágazatot nézve:
- 2026-ban stagnálásra számítunk az építőiparban:
- A kormány felülvizsgálja a kiemelt beruházások körét, ami érdemben befolyásolhatja a tervezett fejlesztések megvalósulását; a felülvizsgálat hatálya alá közel 17 ezer tervezett lakás kerülhet. Ezzel párhuzamosan három korábban kiemelt beruházás, a Margitszigeti Nemzeti Tenisz Versenyközpont, a Nemzeti Cirkuszművészeti Központ és a Pázmány Péter Katolikus Egyetem egyes fejlesztései elveszítik különleges jogállásukat, és a továbbiakban a rendes engedélyezési és közigazgatási szabályok szerint valósulhatnak meg.
- Megállapodás született mintegy 16 milliárd eurónyi uniós forrás felszabadításáról, amely középtávon érdemi lendületet adhat a beruházásoknak, különösen a közlekedési infrastruktúra, a vasúti fejlesztések, valamint a bérlakás- és kollégiumépítések terén. Ezt erősíti az 550 millió eurós Wekerle Lakásépítési Program előkészítésének megkezdése, amely a lakáskínálat bővítését és a megfizethető lakhatás támogatását célozza. A két kezdeményezés gazdasági és lakáspiaci hatásai azonban várhatóan csak fokozatosan, döntően 2027-től válhatnak érzékelhetővé, a programok konkrét megvalósítási és finanszírozási feltételeinek függvényében.
- 2026 az építőipar számára újraszervezésről, a projektek súlypontjainak átalakításáról szólhat, amelyet később a közbeszerzési gyakorlat érdemibb átalakulása követhet, az EU-források tényleges beáramlása után. Az építőipar és az ingatlanpiac jellegéből adódóan hosszú távú folyamatok mentén működik, és változásai jellemzően fokozatosan, lassú ütemben mennek végbe. A beruházási klíma és a befektetői környezet várható javulása növelheti az ágazat piaci lehetőségeit, így a 2026-os átmeneti időszakot követően kedvezőbb növekedési pálya rajzolódhat ki az építőipar számára.
Készítette: Horti Flóra
JOGI NYILATKOZAT
- Jelen kiadványt az MBH Bank Nyrt. (székhely: 1056 Budapest, Váci u.38.; cégjegyzékszám: Fővárosi Törvényszék Cégbírósága, Cg. 01-10-040952; tev. eng. sz.: III/41.005-3/2001.; a Budapesti Értéktőzsde tagja; felügyeleti hatóság: Magyar Nemzeti Bank 1013 Budapest, Krisztina körút. 55. sz.; továbbiakban: a Bank) készítette.
- Jelen kiadvány a 2014/65/EU irányelv, és a Bizottság (EU) 2017/565 felhatalmazáson alapuló rendelete alkalmazásában marketingközleménynek minősül. Felhívjuk a figyelmet arra, hogy a jelen kiadvány nem minősül a Bizottság (EU) 2017/565 felhatalmazáson alapuló rendelete szerint a befektetéssel kapcsolatos kutatás követelményeinek megfelelő befektetési elemzésnek. A jelen dokumentumban közölt megállapítások nem objektív és nem független magyarázatot tartalmaznak. Felhívjuk a figyelmet arra, hogy a jelen marketingközleménynek minősülő dokumentum nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült és nem érinti a befektetéssel kapcsolatos kutatás terjesztését, közzétételét megelőző kereskedésre vonatkozó tilalom. A kiadványban foglalt adatok tájékoztató jellegűek, és a jelen tájékoztatás nem teljes körű.
- A jelen kiadványban szereplő információk nem minősülnek vételi vagy eladási ajánlatnak, sem befektetési tanácsadásnak, sem befektetésre, jegyzésre, szerződéskötésre vagy kötelezettségvállalásra történő ösztönzésnek, felhívásnak, ajánlattételnek, továbbá nem minősül adótanácsadásnak. A tájékoztatás nem teljes körű, a kiadványban foglalt adatok tájékoztató jellegűek. A kiadvány nem minősül befektetési tanácsadásnak, abban az esetben sem, ha a dokumentum bármely része egyes pénzügyi eszköz vonatkozásában annak lehetséges árfolyam-, hozam-alakulásával kapcsolatos ismertetést tartalmaz. Jelen dokumentum nem veszi figyelembe az egyes befektetők egyedi igényeit, körülményeit és céljait, így személyre szóló ajánlás hiányában nem minősül befektetési tanácsadásnak. A Bank kizárja a felelősségét a kiadványban foglaltak esetleges befektetési döntésként való felhasználásáért, a konkrét egyedi befektetési döntésekért, az ebből eredő következményekért, így nem vállal felelősséget a befektető ezen kiadványban foglaltak alapján hozott döntései következtében, vagy őt azzal bármilyen egyéb összefüggésben érő esetleges károkért, veszteségekért.
- A kiadványban szereplő információk hitelesnek tartott forrásokon alapulnak, azonban az információk valódiságáról, pontosságáról, helytállóságáról és teljességéről a Bank biztosítékot nem kapott, ezért a dokumentumban leírtak teljességével és pontosságával kapcsolatban sem a dokumentum készítői, sem a Bank felelősséget nem vállalnak. A kiadványban megjelölt tartalmak és vélemények a kiadványt készítő szakembereknek, a kiadvány elkészítésének időpontjában fennálló piaci körülmények alapján kialakított, megítélését tükrözik, amelyek újabb információk, a piaci viszonyok, gazdasági körülmények változása esetén külön értesítés és figyelmeztetés nélkül megváltozhatnak. A Bank fenntartja a jogot, hogy a jövőben előzetes értesítés nélkül módosítsa a jelen dokumentumban foglalt megállapításokat.
- Az árfolyamok, hozamok, egyéb adatok múltbeli alakulásából nem lehetséges a jövőbeni árfolyamokra, hozamra, illetőleg teljesítményre vonatkozó egyértelmű és megbízható következtetéseket levonni. A befektetőknek önállóan (vagy független szakértő igénybevételével) kell felmérniük és megérteniük az egyes pénzügyi eszközök és befektetési szolgáltatások lényegét, valamint kockázatait. Javasoljuk, hogy a befektetők a befektetésre vonatkozó döntés meghozatala előtt az adott pénzügyi eszközre és a befektetési szolgáltatásra vonatkozó üzletszabályzatot, tájékoztatót, egyéb szerződéses feltételeket, hirdetményeket, kondíciós listát figyelmesen olvassák el, mert csak ezen dokumentumok és információk ismeretében dönthető el, hogy a befektetés összhangban áll-e a befektető kockázattűrő képességével és befektetési céljaival, továbbá körültekintően mérlegelje befektetése tárgyát, kockázatait, a díjakat, költségeket és a befektetésekből származó esetleges veszteségeket, károkat! Javasoljuk továbbá, hogy tájékozódjon a termékkel, befektetéssel kapcsolatos adójogi és egyéb jogszabályokról, valamint a befektetésre vonatkozó döntésének meghozatalát megelőzően forduljon munkatársainkhoz, vagy keresse fel banki tanácsadóját! További tájékoztatás elérhető a Bank fiókjaiban, valamint az mbhbank.hu honlapon.
- A Bank jogosult a kiadványban szereplő eszközök vonatkozásában árjegyzési, egyéb befektetési szolgáltatási tevékenységet vagy kiegészítő szolgáltatást nyújtani. A Bank továbbra is jogosult jóhiszeműen és a piacképzés szokásos módja szerint a jelen dokumentumban szereplő pénzügyi eszközök vonatkozásában kereskedésre, ügyletkötésekre vagy kereskedésre árjegyzőként az árjegyzés szokásos menete szerint, valamint egyéb befektetési tevékenységet vagy kiegészítő szolgáltatást, illetve egyéb pénzügyi vagy kiegészítő pénzügyi szolgáltatást nyújtani a kibocsátónak és egyéb személyeknek.
- A Bank rendelkezik a befektetési szolgáltatási tevékenységekkel kapcsolatosan potenciálisan felmerülő összeférhetetlenségi helyzetek leírására, illetve az ilyen helyzetek kezelésére vonatkozó Összeférhetetlenségi Politikával, illetve a bank-és értékpapírtitoknak minősülő adatok kezelésére és átadására vonatkozó belső szabályzattal.
- Jelen kiadvány a szerzői jogról szóló 1999. évi LXXVI. törvény szerinti védelem alatt áll, ezért kizárólag a Bank előzetes írásbeli engedélyével lehet azt többszörözni, terjeszteni, egyéb módon nyilvánosságra hozni, valamint felhasználni. A Bank valamennyi szerzői jogon alapuló jogát fenntartja.
- Ezt az üzenetet azért kapta, mert korábban feliratkozott hírlevelünkre vagy hozzájárult ahhoz, hogy Önt a Bank marketingcélú üzenetekkel megkeresse. Amennyiben a továbbiakban nem kíván tájékoztatást kapni az MBH Banktól, megadott hozzájárulását bármikor ingyenesen visszavonhatja. A vonatkozó adatkezelésekről, illetve az Önt megillető jogokról, azok gyakorlásának módjáról, valamint a jogorvoslati lehetőségekről további tájékoztatást a www.mbhbank.hu/adatvedelem honlapon található Általános adatkezelési tájékoztatóban, valamint a 06 80 333 660-as zöld számon kaphat. Amennyiben nem kíván a továbbiakban híreket, üzleti ajánlatokat kapni, hozzájárulását bármikor ingyenesen visszavonhatja a telebankar@mbhbank.hue-mail címen, illetőleg a 06 80 333 660-as zöld számon. Hozzájárulását visszavonhatja postai úton is az MBH Bank Nyrt., 1134 Budapest, Kassák Lajos u. 16-18. címére küldött nyilatkozatával, amelyen kérjük, hogy jól olvashatóan tüntesse föl nevét, lakcímét és azt, hogy a közvetlen üzletszerzési célú (direkt marketing) megkeresések tiltását kéri. Az adatkezelésre vonatkozó tájékoztatás elérhető a bankfiókokban és a www.mbhbank.hu/adatvedelem honlapon.
- Az alkalmazott értékelési eljárások: Technikai elemzés: A technikai elemzés egy pénzügyi instrumentum múltbeli árfolyammozgásaiból készített grafikon alapján vonhatók le következtetések az árfolyam jövőbeli irányát illetően. A technikai elemzés az instrumentum várható mozgásával kapcsolatos előrejelzéseket fogalmaz meg. Ehhez számos eszköztár áll rendelkezésre, de alapvetően négy fő csoportot lehet megkülönböztetni. A japángyertya- és trendelemzést, a grafikonokon vizsgált alakzatokat és a matematikai formulából álló indikátorokat.
- A jelen kiadvány a kiadása időpontjában érvényes. A kiadvány elkészítésének időpontja: 2026. 09. 15. 08:30