Mi áll az építőipari termelés 2026. augusztusi kiugró növekedése mögött?
- 2026 augusztusában az építőipari termelés volumene a nyers adatok és a munkanaptényezővel kiigazított adatok szerint egyaránt 21,9%-kal meghaladta az egy évvel korábbi szintet. Ezzel az ágazat a megelőző három hónapos gyengülő időszakot követően ismét növekedést mutatott.
- Az építményfőcsoportok teljesítménye eltérően alakult: míg az épületek termelése 9,6%-kal elmaradt az egy évvel korábbitól, addig az egyéb építményeké több mint kétszeresére nőtt (+102,4%).
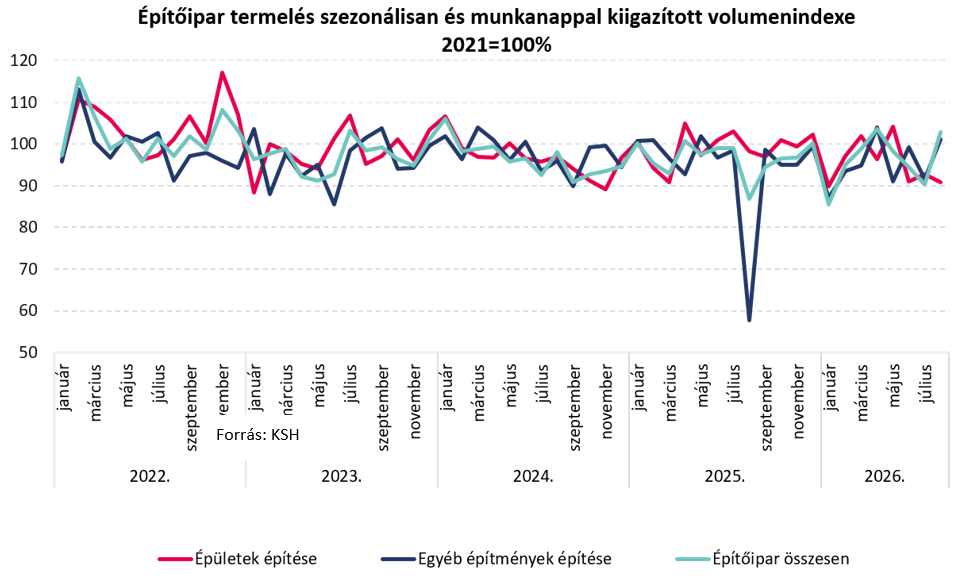
- Az építőipari ágazatok teljesítménye vegyesen alakult: az épületek építése 4,8%-kal csökkent az egy évvel korábbihoz képest, míg az egyéb építmények építése 183,6%-kal bővült. Ezzel szemben a legnagyobb súlyú ágazatnak számító speciális szaképítés termelése 6%-kal elmaradt az előző év azonos időszaki szintjétől. Az egyéb építmények építése ágazat növekedését a rendkívül alacsony bázis figyelembevételével az út, vasút építése alágazat 142,0, és a közműépítés 319,9%-os bővülése eredményezte, 82,4, illetve 104,5 százalékponttal járulva hozzá az ágazati termelés változásához. A kiugró bővülését nagyrészt a paksi fenékküszöb építési projekt hajtotta.
- Havi alapon a szezonálisan és munkanaphatással kiigazított indexek alapján az építőipar termelése 14%-kal volt nagyobb 2026. júliusához képest.
- A rendelési mutatók is gyengén alakultak, ami az ágazat rövid távú trendjeinek további romlására utal:
- Az építőipari vállalkozások augusztus végi szerződésállományának volumene 11,4%-kal elmaradt az egy évvel korábbitól. Ezen belül az épületek építésére vonatkozó szerződések volumene 5%-kal nőtt, ami a magánszektorbeli beruházási aktivitás élénkülését jelezheti, míg az egyéb építményekre vonatkozó szerződésállomány 16,7%-kal csökkent, ami elsősorban az állami infrastruktúra-fejlesztések visszafogottságával magyarázható.
- A megkötött új szerződések volumene 55,2%-kal elmaradt az egy évvel korábbitól. Ezen belül az épületek építésére kötött szerződések volumene 13,8%-kal, az egyéb építményekre vonatkozóké pedig 66,5%-kal csökkent. A jelentős visszaesés arra utal, hogy a beruházói kereslet továbbra is visszafogott, ami a következő hónapokban korlátozhatja az építőipari termelés bővülését.
- 2026 első nyolc hónapjában az építőipari termelés volumene 0,1%-kal meghaladta az előző év azonos időszakit, így az ágazat teljesítménye lényegében stagnált az előző évhez képest.
Mely lakásépítési és állami beruházási programok adhatnak lendületet az építőiparnak a következő években?
- A 300 milliárd forintos Lakhatási Tőkeprogram az új lakások kínálatának bővítését célozza, és a jelek szerint a kormányváltást követően is folytatódik. Az MFB Invest tájékoztatása alapján eddig 277 milliárd forintnyi forrást ítéltek meg, amelyből 260 milliárd forintot már folyósítottak az alapkezelőknek. A jelenleg ismert beruházások keretében 43 lakóingatlan-fejlesztés indult el, amelyek összesen mintegy 9000 új lakás megépítését eredményezhetik. Az eddigi forráskihelyezések és a már elindult projektek arra utalnak, hogy a Tisza-kormány nem leállítja, hanem továbbviszi az egyik legnagyobb volumenű hazai lakásfejlesztési programot. A kezdeményezés középtávon érdemben hozzájárulhat az új lakáskínálat bővüléséhez, ami a jelenleg visszafogott lakásépítési aktivitás mellett az építőipari teljesítmény élénkülését is támogathatja.
- Vitézy Dávid bejelentette a régóta halasztott Diákváros projekt újraindítását Budapesten. A fejlesztés a Wekerle Lakásépítési Program keretében valósul meg Európai Unió által biztosított források felhasználásával. A beruházás célja a súlyos kollégiumi férőhelyhiány enyhítése. A beruházás a korábbi tervek alapján folytatódhat, miután a terület ismét állami tulajdonba került. A fejlesztés egyszerre növelheti a kollégiumi kapacitásokat, mérsékelheti a lakhatási nyomást a fővárosi bérleti piacon, valamint hozzájárulhat egy nagy kiterjedésű rozsdaövezeti terület rehabilitációjához. Ugyanakkor az építőipari hatása várhatóan csak középtávon jelentkezik, mivel a projekt jelenleg még az előkészítési és tervezési szakasz újraindításánál tart.
- Koji László, az Építési Vállalkozók Országos Szakszövetsége (ÉVOSZ) elnöke az InfoRádióban arról beszélt, hogy az építőipar 10-15 éve nem látott válságban van. Az állami megrendelések értéke az idei első félévben 1710 milliárd forintról 650 milliárd forintra esett vissza, miközben az új építőipari szerződések volumene közel 42%-kal csökkent éves összevetésben. Ez a következő időszakra is kedvezőtlen kilátásokat vetít előre. A lakossági felújítások és kisebb építkezések továbbra is biztosítanak munkát a mikro- és kisvállalkozásoknak, ugyanakkor a közepes és nagy projektek piacán jelentős a visszaesés. Az ágazat szereplői szerint a kilábaláshoz beruházási fordulatra és legalább 2-3%-os GDP-növekedésre lenne szükség.
Mi várható az építőiparban 2027-ig, és milyen tényezők befolyásolják a kilátásokat?
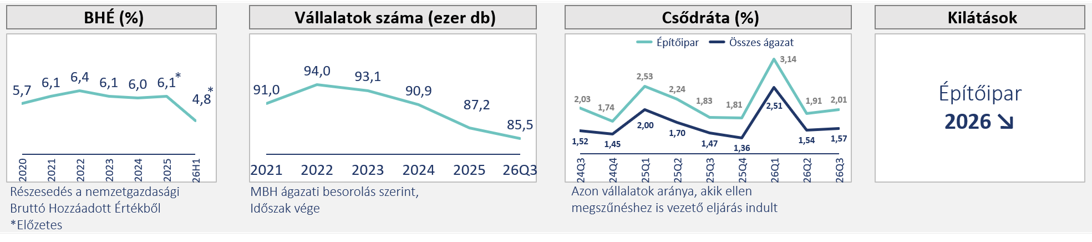
- 2026-ban stagnálásra számítunk az építőiparban:
- Megjelent az építészeti törvény módosítása, amely szigorítja a kiemelt beruházások környezetvédelmi ellenőrzését, miközben a magáncélú kiemelt lakásépítések esetében 2026 végéig halasztja az új építési engedélyek kiadását. A jogszabály emellett kivezeti az uniós jogba ütköző építőanyag-exportkorlátozásokat is. Rövid távon a változások fékezhetik a lakáskínálat bővülését, hosszabb távon azonban a kiszámíthatóbb szabályozási környezet erősítheti a beruházói bizalmat.
- A kormány felülvizsgálja a kiemelt beruházások körét, ami érdemben befolyásolhatja a tervezett fejlesztések megvalósulását; a felülvizsgálat hatálya alá közel 17 ezer tervezett lakás kerülhet. Ezzel párhuzamosan három korábban kiemelt beruházás, a Margitszigeti Nemzeti Tenisz Versenyközpont, a Nemzeti Cirkuszművészeti Központ és a Pázmány Péter Katolikus Egyetem egyes fejlesztései elveszítik különleges jogállásukat, és a továbbiakban a rendes engedélyezési és közigazgatási szabályok szerint valósulhatnak meg.
- Megállapodás született mintegy 16 milliárd eurónyi uniós forrás felszabadításáról, amely középtávon érdemi lendületet adhat a beruházásoknak, különösen a közlekedési infrastruktúra, a vasúti fejlesztések, valamint a bérlakás- és kollégiumépítések terén. Ezt erősíti az 550 millió eurós Wekerle Lakásépítési Program előkészítésének megkezdése, amely a lakáskínálat bővítését és a megfizethető lakhatás támogatását célozza. A két kezdeményezés gazdasági és lakáspiaci hatásai azonban várhatóan csak fokozatosan, döntően 2027-től válhatnak érzékelhetővé, a programok konkrét megvalósítási és finanszírozási feltételeinek függvényében.
- A beruházási klíma és a befektetői környezet várható javulása növelheti az ágazat piaci lehetőségeit, így a 2026-os átmeneti időszakot követően kedvezőbb növekedési pálya rajzolódhat ki az építőipar számára.
Készítette: Horti Flóra
JOGI NYILATKOZAT
- Jelen kiadványt az MBH Bank Nyrt. (székhely: 1056 Budapest, Váci u.38.; cégjegyzékszám: Fővárosi Törvényszék Cégbírósága, Cg. 01-10-040952; tev. eng. sz.: III/41.005-3/2001.; a Budapesti Értéktőzsde tagja; felügyeleti hatóság: Magyar Nemzeti Bank 1013 Budapest, Krisztina körút. 55. sz.; továbbiakban: a Bank) készítette.
- Jelen kiadvány a 2014/65/EU irányelv, és a Bizottság (EU) 2017/565 felhatalmazáson alapuló rendelete alkalmazásában marketingközleménynek minősül. Felhívjuk a figyelmet arra, hogy a jelen kiadvány nem minősül a Bizottság (EU) 2017/565 felhatalmazáson alapuló rendelete szerint a befektetéssel kapcsolatos kutatás követelményeinek megfelelő befektetési elemzésnek. A jelen dokumentumban közölt megállapítások nem objektív és nem független magyarázatot tartalmaznak. Felhívjuk a figyelmet arra, hogy a jelen marketingközleménynek minősülő dokumentum nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült és nem érinti a befektetéssel kapcsolatos kutatás terjesztését, közzétételét megelőző kereskedésre vonatkozó tilalom. A kiadványban foglalt adatok tájékoztató jellegűek, és a jelen tájékoztatás nem teljes körű.
- A jelen kiadványban szereplő információk nem minősülnek vételi vagy eladási ajánlatnak, sem befektetési tanácsadásnak, sem befektetésre, jegyzésre, szerződéskötésre vagy kötelezettségvállalásra történő ösztönzésnek, felhívásnak, ajánlattételnek, továbbá nem minősül adótanácsadásnak. A tájékoztatás nem teljes körű, a kiadványban foglalt adatok tájékoztató jellegűek. A kiadvány nem minősül befektetési tanácsadásnak, abban az esetben sem, ha a dokumentum bármely része egyes pénzügyi eszköz vonatkozásában annak lehetséges árfolyam-, hozam-alakulásával kapcsolatos ismertetést tartalmaz. Jelen dokumentum nem veszi figyelembe az egyes befektetők egyedi igényeit, körülményeit és céljait, így személyre szóló ajánlás hiányában nem minősül befektetési tanácsadásnak. A Bank kizárja a felelősségét a kiadványban foglaltak esetleges befektetési döntésként való felhasználásáért, a konkrét egyedi befektetési döntésekért, az ebből eredő következményekért, így nem vállal felelősséget a befektető ezen kiadványban foglaltak alapján hozott döntései következtében, vagy őt azzal bármilyen egyéb összefüggésben érő esetleges károkért, veszteségekért.
- A kiadványban szereplő információk hitelesnek tartott forrásokon alapulnak, azonban az információk valódiságáról, pontosságáról, helytállóságáról és teljességéről a Bank biztosítékot nem kapott, ezért a dokumentumban leírtak teljességével és pontosságával kapcsolatban sem a dokumentum készítői, sem a Bank felelősséget nem vállalnak. A kiadványban megjelölt tartalmak és vélemények a kiadványt készítő szakembereknek, a kiadvány elkészítésének időpontjában fennálló piaci körülmények alapján kialakított, megítélését tükrözik, amelyek újabb információk, a piaci viszonyok, gazdasági körülmények változása esetén külön értesítés és figyelmeztetés nélkül megváltozhatnak. A Bank fenntartja a jogot, hogy a jövőben előzetes értesítés nélkül módosítsa a jelen dokumentumban foglalt megállapításokat.
- Az árfolyamok, hozamok, egyéb adatok múltbeli alakulásából nem lehetséges a jövőbeni árfolyamokra, hozamra, illetőleg teljesítményre vonatkozó egyértelmű és megbízható következtetéseket levonni. A befektetőknek önállóan (vagy független szakértő igénybevételével) kell felmérniük és megérteniük az egyes pénzügyi eszközök és befektetési szolgáltatások lényegét, valamint kockázatait. Javasoljuk, hogy a befektetők a befektetésre vonatkozó döntés meghozatala előtt az adott pénzügyi eszközre és a befektetési szolgáltatásra vonatkozó üzletszabályzatot, tájékoztatót, egyéb szerződéses feltételeket, hirdetményeket, kondíciós listát figyelmesen olvassák el, mert csak ezen dokumentumok és információk ismeretében dönthető el, hogy a befektetés összhangban áll-e a befektető kockázattűrő képességével és befektetési céljaival, továbbá körültekintően mérlegelje befektetése tárgyát, kockázatait, a díjakat, költségeket és a befektetésekből származó esetleges veszteségeket, károkat! Javasoljuk továbbá, hogy tájékozódjon a termékkel, befektetéssel kapcsolatos adójogi és egyéb jogszabályokról, valamint a befektetésre vonatkozó döntésének meghozatalát megelőzően forduljon munkatársainkhoz, vagy keresse fel banki tanácsadóját! További tájékoztatás elérhető a Bank fiókjaiban, valamint az mbhbank.hu honlapon.
- A Bank jogosult a kiadványban szereplő eszközök vonatkozásában árjegyzési, egyéb befektetési szolgáltatási tevékenységet vagy kiegészítő szolgáltatást nyújtani. A Bank továbbra is jogosult jóhiszeműen és a piacképzés szokásos módja szerint a jelen dokumentumban szereplő pénzügyi eszközök vonatkozásában kereskedésre, ügyletkötésekre vagy kereskedésre árjegyzőként az árjegyzés szokásos menete szerint, valamint egyéb befektetési tevékenységet vagy kiegészítő szolgáltatást, illetve egyéb pénzügyi vagy kiegészítő pénzügyi szolgáltatást nyújtani a kibocsátónak és egyéb személyeknek.
- A Bank rendelkezik a befektetési szolgáltatási tevékenységekkel kapcsolatosan potenciálisan felmerülő összeférhetetlenségi helyzetek leírására, illetve az ilyen helyzetek kezelésére vonatkozó Összeférhetetlenségi Politikával, illetve a bank-és értékpapírtitoknak minősülő adatok kezelésére és átadására vonatkozó belső szabályzattal.
- Jelen kiadvány a szerzői jogról szóló 1999. évi LXXVI. törvény szerinti védelem alatt áll, ezért kizárólag a Bank előzetes írásbeli engedélyével lehet azt többszörözni, terjeszteni, egyéb módon nyilvánosságra hozni, valamint felhasználni. A Bank valamennyi szerzői jogon alapuló jogát fenntartja.
- Ezt az üzenetet azért kapta, mert korábban feliratkozott hírlevelünkre vagy hozzájárult ahhoz, hogy Önt a Bank marketingcélú üzenetekkel megkeresse. Amennyiben a továbbiakban nem kíván tájékoztatást kapni az MBH Banktól, megadott hozzájárulását bármikor ingyenesen visszavonhatja. A vonatkozó adatkezelésekről, illetve az Önt megillető jogokról, azok gyakorlásának módjáról, valamint a jogorvoslati lehetőségekről további tájékoztatást a www.mbhbank.hu/adatvedelem honlapon található Általános adatkezelési tájékoztatóban, valamint a 06 80 333 660-as zöld számon kaphat. Amennyiben nem kíván a továbbiakban híreket, üzleti ajánlatokat kapni, hozzájárulását bármikor ingyenesen visszavonhatja a telebankar@mbhbank.hue-mail címen, illetőleg a 06 80 333 660-as zöld számon. Hozzájárulását visszavonhatja postai úton is az MBH Bank Nyrt., 1134 Budapest, Kassák Lajos u. 16-18. címére küldött nyilatkozatával, amelyen kérjük, hogy jól olvashatóan tüntesse föl nevét, lakcímét és azt, hogy a közvetlen üzletszerzési célú (direkt marketing) megkeresések tiltását kéri. Az adatkezelésre vonatkozó tájékoztatás elérhető a bankfiókokban és a www.mbhbank.hu/adatvedelem honlapon.
- Az alkalmazott értékelési eljárások: Technikai elemzés: A technikai elemzés egy pénzügyi instrumentum múltbeli árfolyammozgásaiból készített grafikon alapján vonhatók le következtetések az árfolyam jövőbeli irányát illetően. A technikai elemzés az instrumentum várható mozgásával kapcsolatos előrejelzéseket fogalmaz meg. Ehhez számos eszköztár áll rendelkezésre, de alapvetően négy fő csoportot lehet megkülönböztetni. A japángyertya- és trendelemzést, a grafikonokon vizsgált alakzatokat és a matematikai formulából álló indikátorokat.
- A jelen kiadvány a kiadása időpontjában érvényes. A kiadvány elkészítésének időpontja: 2026. 10. 13. 08:30