Ágazatok

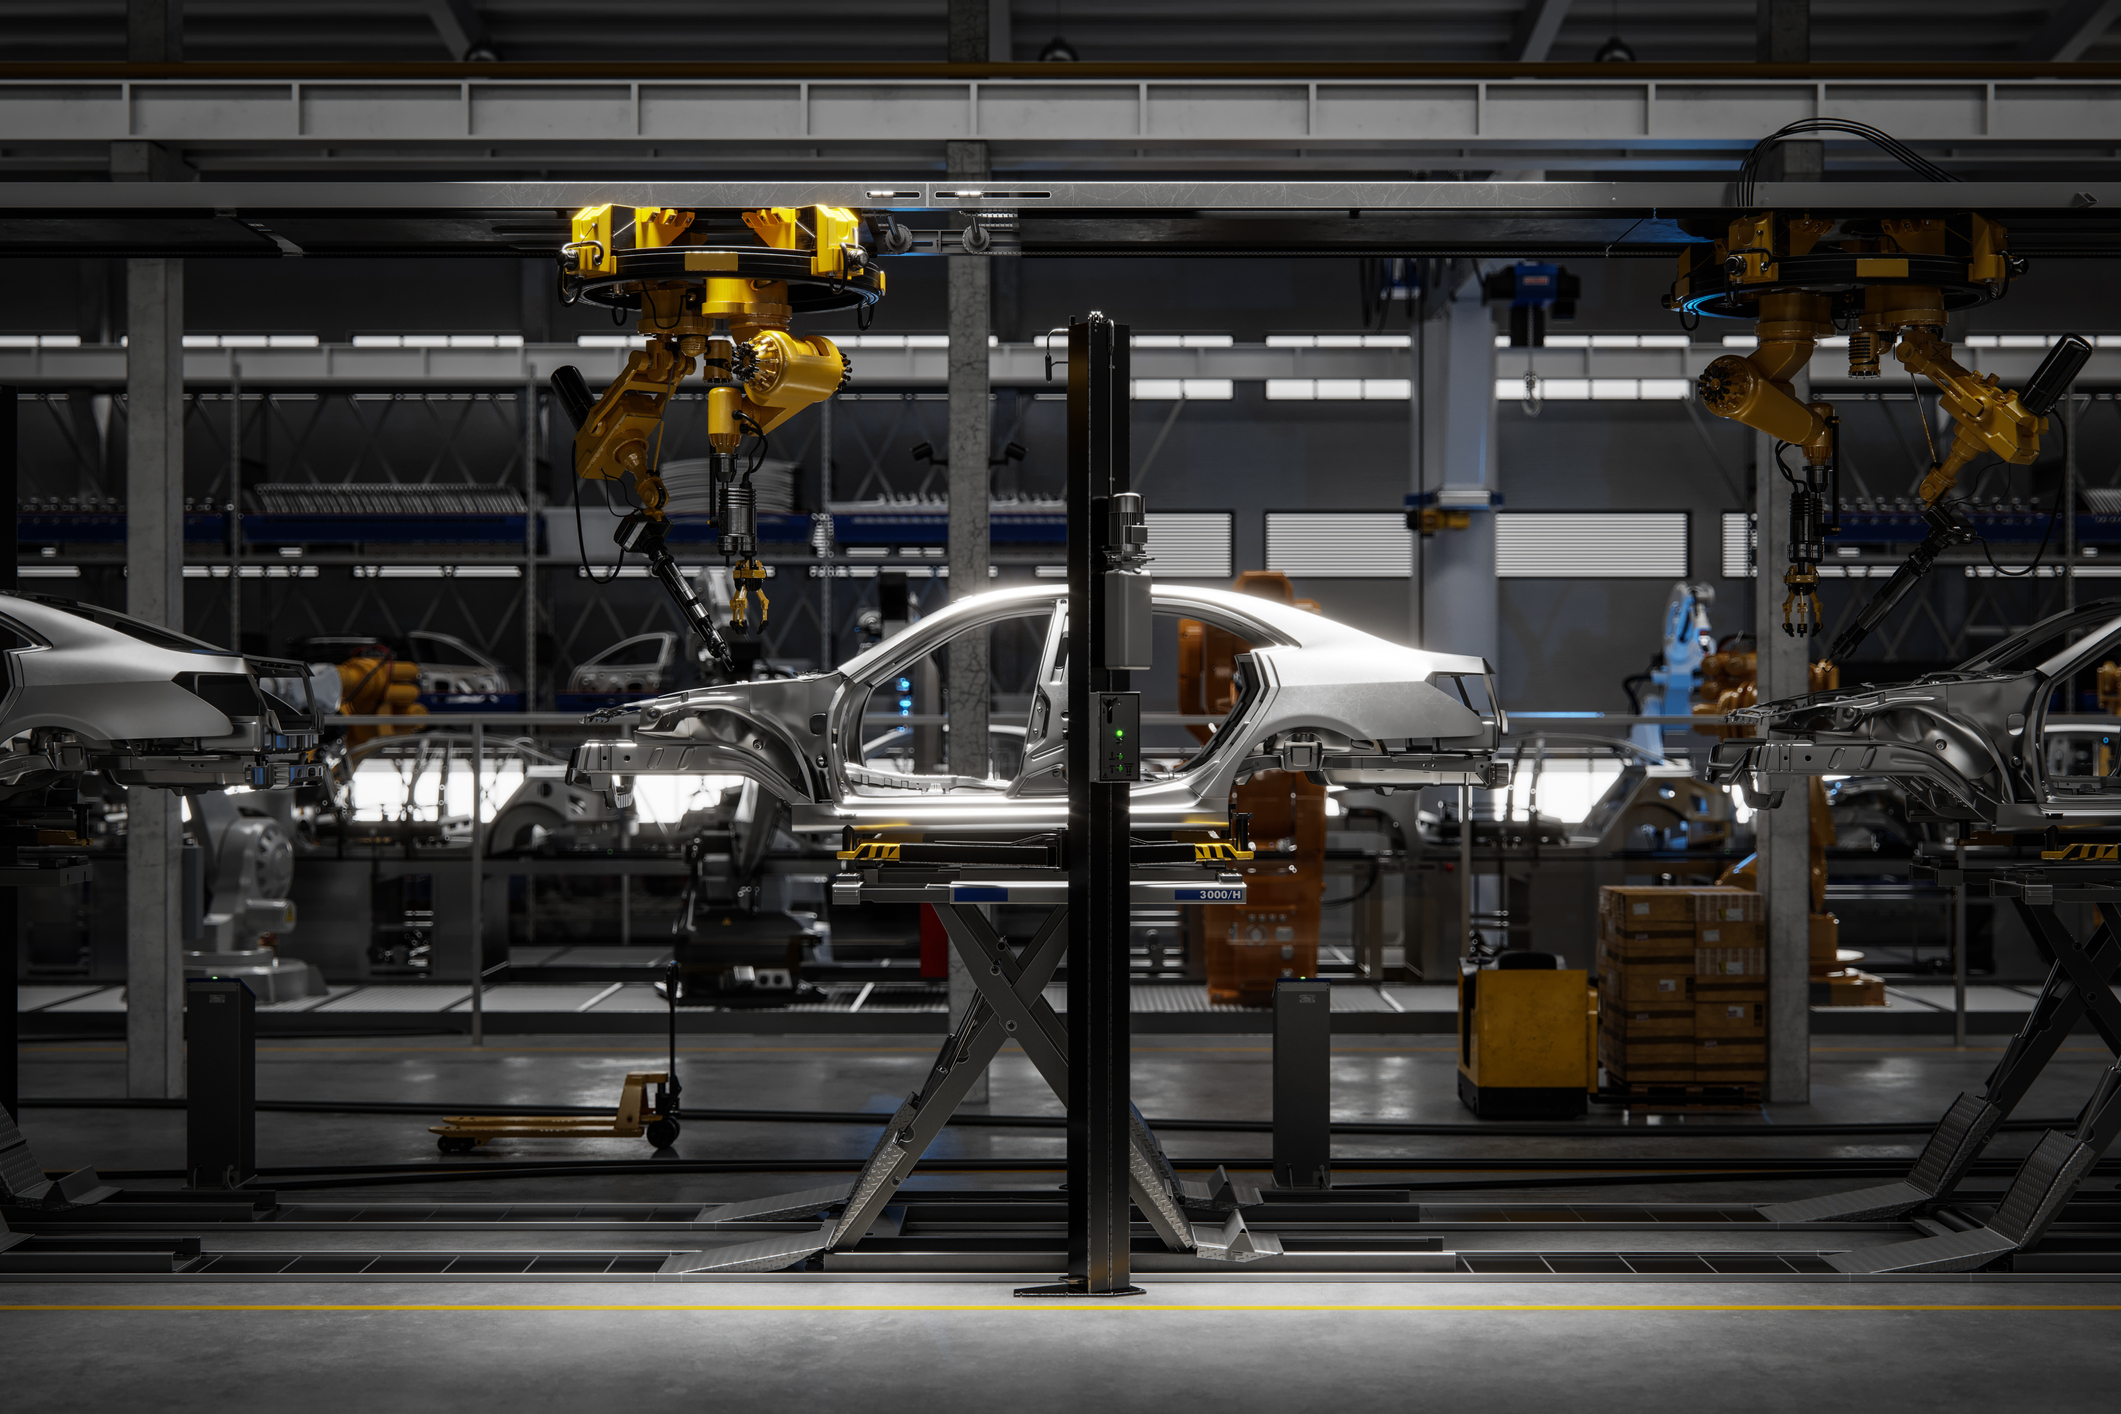
A járműgyártás húzta fel augusztusban az ipar termelési adatokat

A termelés volumene 1%-kal nőtt az előző hónaphoz képest és éves alapon is 8,7%-os bővülés látható az adatokban. A feldolgozóipari alágak többségében csökkent a termelés volumene az előző év azonos hónapjához képest, de a legnagyobb súlyú alágak közül a járműgyártás – alapvetően a kecskeméti Mercedes-gyár július végén átadott új termelőegysége, illetve C-osztály modellek sorozatgyártásának megkezdése miatt –, illetve a számítógép, elektronikai, optikai termék gyártása bővült. Az év első nyolc hónapjában az ipari termelés volumene 3,4%-kal haladta meg az előző év azonos időszakának szintjét. A járműipari, akkumulátoripari kapacitások és a mesterséges intelligencia által keltett beruházási boom a következő hónapokban tovább húzhatja a magyar ipart. Bár bizonyos akkugyárak az európai piac felé meglévő egyoldalú kitettségük miatt szenvednek és megrendelések híján jelenleg még hatalmas eladatlan készletekkel rendelkeznek (bár ebben vannak biztató jelek) és kapacitáskihasználtságuk is alacsony, addig a merőben más üzleti modellel rendelkező CATL próbaüzeme idén szeptemberben megkezdődött, és bár a piaci hangulat az elektromos autózás számára nem kimondottan kedvező, a debreceni üzem első, 40 GWh-s maximális éves kapacitását az európai autógyártó partnerei már előre teljes egészében lekötötték.
Ágazatok

Egyedi tényező áll a kedvező augusztusi építőipari adat mögött

A termelés volumene az egy évvel korábbi szintet 21,9%-kal haladta meg, míg az előző hónaphoz képest 14%-kal nőtt. A bővülést döntően egy nagy állami közműfejlesztési projekt, a paksi fenékküszöb építése hajtotta, így az eredmény nem utal tartós fordulatra az ágazatban. A rövid távú kilátásokat továbbra is rontja, hogy az új szerződések volumene 55%-kal, a szerződésállományé 11,4%-kal maradt el az egy évvel korábbitól. Az év első nyolc hónapjában az ágazat teljesítménye összességében stagnált, és előrejelzésünk szerint az év végére valószínűsíthetően negatív tartományba kerülhet. Az építőipar következő időszakának teljesítményét egyszerre befolyásolhatják pozitív és negatív tényezők. A lakáspiacon az 550 millió eurós Wekerle Lakásépítési Program élénkülést vetít előre, ugyanakkor az építészeti törvény módosítása miatt a kiemelt lakásberuházások új engedélyeinek 2026 végéig történő elhalasztása fékezheti egyes fejlesztések megvalósulását. Az állami beruházások oldalán további átszervezések várhatók, miközben az uniós források felszabadítása középtávon kedvező fejlemény lehet az ágazat számára. Ami az építőipart illeti, a források várhatóan elsősorban közlekedési infrastruktúra- és lakásfejlesztési beruházásokat támogathatnak, amelyek érdemibb növekedési impulzust 2027-től adhatnak az építőiparnak.

Ágazatok

Megtorpanást hozott az augusztus a boltoknak

A júliustól fizetendő kiscsomag-vám teret adott az európai és hazai webshopoknak. Az előző hónaphoz képest 0,7-kal csökkent a boltok forgalma, mely elsősorban az élelmiszer kategória és az üzemanyagforgalom visszaesése miatt történt. A különböző üzlettípusok közül kiemelkedően nőttek a ruhaboltok és papír-írószer szaküzletek; a szezonális mintázatot az iskolakezdési támogatás folyósítása is erősíthette. Előretekintve a kiskereskedelmi forgalom szeptemberi bővülését a kisebb súlyt képviselő üzemanyagforgalom az emelkedő árak miatt visszafoghatja, viszont az utolsó negyedév hónapjai (halloweeni promóciók, „black november” és karácsonyi időszak) dinamizálhatják a termékvásárlást. Ezt erősítheti az újabb vámtétel novemberi bevezetése az EU-n kívülről érkező csomagok esetében, ami a júliusi vámmal kapcsolatos tapasztalatok alapján tovább növelheti az EU-n belüli és hazai webshopok forgalmát.

Ágazatok

Harmadik hónapja csökken az építőipari termelés

Az előző havitól 4,6%-kal maradt el az építőipar eredménye júliusban, míg éves összevetésben 12,2%-os a visszaesés. Az adatokat elsősorban az út- és vasútépítés kedvezőtlen teljesítménye húzta vissza. A rövid távú kilátások még ennél is borúsabbak, mivel az új szerződések volumene 2025 júliusához viszonyítva 25%-kal esett vissza. Az év első hét hónapjában az ágazat teljesítménye összességében 2,7%-kal csökkent, és előrejelzésünk szerint az év végére valószínűsíthetően negatív tartományba kerül. A lakáspiacon az építési engedélyek számának bővülése és az 550 millió eurós Wekerle Lakásépítési Program előkészítése élénkülést vetít előre, ugyanakkor a kiemelt lakásberuházások felülvizsgálata kockázatot jelenthet a tervezett fejlesztések megvalósulására. Mindeközben az állami megrendelések terén is várhatóak további átszervezések. Pozitív fejlemény ugyanakkor az európai uniós források felszabadításáról szóló megállapodás, amelynek jelentős része az építőipar számára is kedvező lehet. A tervezett felhasználási célok között szerepel a vasúti és közlekedési infrastruktúra fejlesztése, valamint egy átfogó bérlakásépítési program elindítása. Ezek érdemi lendületet adhatnak az ágazatnak, hatásuk azonban várhatóan 2027-től jelentkezhetnek markánsabban.

Ágazatok

Fordulat a lakáscéloknál

Az elmúlt években jelentősen átalakultak az otthonteremtéssel és az ahhoz kapcsolódó pénzügyi tervezéssel kapcsolatos döntések. Míg korábban sokak elsődleges célja egy új ingatlan megvásárlása volt, ma egyre hangsúlyosabb a meglévő otthonuk fejlesztése, korszerűsítése és értékének megőrzése. Ezzel párhuzamosan a tudatos pénzügyi tervezés szerepe is felértékelődött. Ezt támasztja alá a Fundamenta-Lakáskassza Zrt. ügyfélkutatása is: az új szerződést kötők közel fele már nemcsak a megtakarítással, hanem a későbbi hitelfelvétel lehetőségével is tervez.

Ágazatok

Továbbra sem kapott erőre a logisztika

Az év elején enyhén erősödő gazdaság sem tudta pozitívba fordítani a logisztikát, az első negyedévben ismét csökkent az ágazat teljesítménye. Ez sorozatban a hetedik negyedév, ami éves szinten csökkenést mutatott, de szezonális minták alapján az idei második-harmadik negyedévek fordulatot hozhatnak; és bár az ipari rendelésállományok eddig pozitívan alakultak, az iráni háború okozta megugró energiaárak hatásai kockázatot jelentenek a várt fordulatra nézve. Az enyhe hazai GDP emelkedés ellenére is lemaradó logisztikai teljesítmény magyarázata lehet, hogy a növekedést a lakossági fogyasztáshoz kapcsolódó szolgáltatások hajtották (kereskedelem, turizmus, üzleti szolgáltatások), melyek fuvarigénye alacsony. Az alacsony fuvarigény és a növekvő költségek miatt a közúti fuvarozók továbbra is profitabilitási problémákkal néznek szembe, ami a szegmens folytatódó koncentrációjához vezet.

Ágazatok

Gyorsulás várható a kiskereskedelemben

Havi alapon 0,5%-kal bővült a boltok forgalma az év elején, a változáshoz leginkább az üzemanyag forgalom járult hozzá, míg a nem élelmiszer kategória csak kissé nőtt. A nyers adatok szerint az éves bővülés 3,0% volt, míg naptárhatástól megtisztítva 3,5%. Februárban várhatóan tovább gyorsul a kiskereskedelem bővülése. Ezt támogatják a különböző állami transzferek (pl. fegyverpénz, 13. havi nyugdíj és a 14. havi egyheti részlete) és az idén először februárban készhez kapott emelt minimálbér és bérminimum. Ebbe az irányba mutat a fogyasztói bizalom februári növekedése is. Emellett az üzemanyagforgalom február-március időszakban tovább emelkedhet, ugyanis a Barátság-kőolajvezeték leállása és az iráni háború miatt a lakosság és a mezőgazdasági szereplők is betárazásba kezdhettek. 2026-ban az év egészében 4,4% körül alakulhat a kiskereskedelemi forgalom bővülése, bár a nagyon kiszámíthatatlan és gyorsan változó közel-keleti helyzet alapvetően befolyásolhatja az ágazat teljesítményét a forint árfolyamán, az infláció alakulásán, vagy a fuvardíjak emelkedésén keresztül.

Ágazatok

Kínai előny, európai fékek: nem egyenlő pályán zajlik az autóipari verseny

Az európai autóipar egyszerre küzd technológiai kényszerekkel, szigorodó környezetvédelmi szabályokkal és egyre erősebb kínai versennyel. Hanczár Zsolt, az Euroleasing Zrt. gépjármű divíziójának igazgatója szerint a jelenlegi helyzet nem pusztán piaci folyamatok eredménye: a támogatási rendszerek, az uniós szabályozás és a globális ellátási láncok átalakulása együtt nehezítette meg a szektor jövőjét. Az elektromos autók terjedése közben egyre több kérdés merül fel arról is, mennyire fenntartható és gazdaságos az az út, amelyre Európa rálépett.

Ágazatok

MBH Elemzési Centrum: Folyamatosan bővül, ugyanakkor földrajzilag koncentráltabbá válik a síturizmus piaca

Erős keresleti szezonra készül Európa síipara a 2025–2026-os télen, miközben a költségoldali nyomás továbbra is meghatározó. A hóágyúzás drágulása, a magas energiaárak és a munkaerőköltségek emelkedése miatt a legtöbb síterepen újabb áremelkedés várható. A síelés költsége ugyanakkor továbbra is jelentős regionális különbségeket mutat, és a magyar síelők többsége változatlanul a közeli országok pályáit keresi fel.