Összefoglaló
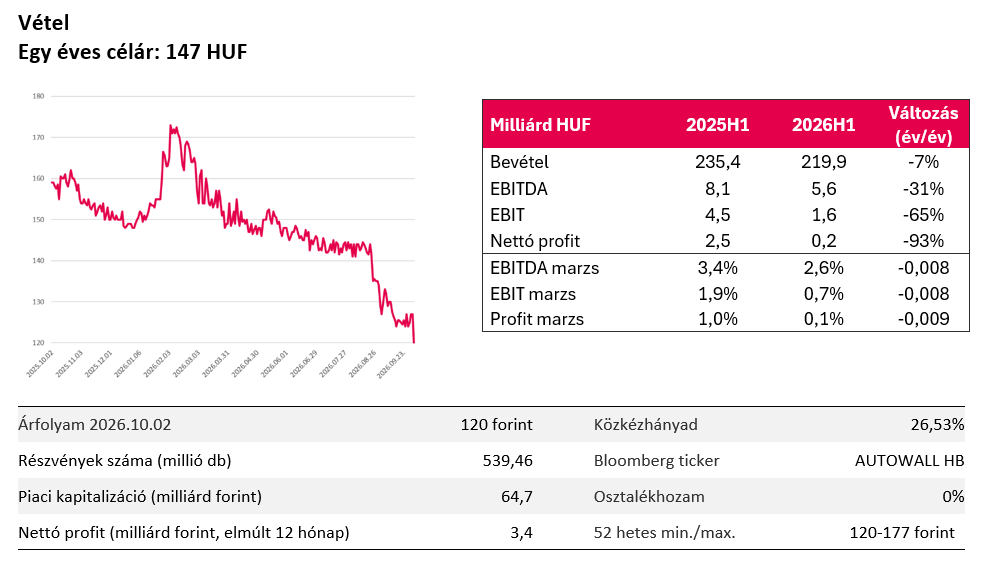
- Az árbevétel 7%-kal, a nettó eredmény 93%-kal esett vissza éves alapon az idei első félévben. A működési eredmény és az EBITDA 65%-os, illetve 31%-os zsugorodást mutatott.
- A korábbi elemzésünkhöz képest módosítottuk az előrejelzési pályánkat. Az első félév számai alapján úgy kalkulálunk, hogy az idei évet 1,6%-os árbevétel-csökkenéssel zárhatja a vállalat, várakozásunk szerint viszont jövőre ismét beindulhat a növekedés. Jelentős mértékben lefelé módosítottuk a marzsokra vonatkozó becslésünket is.
- A modellünk alapján a 2027 végére számolt egy részvényre jutó célárunk 147 forint. Az elemzés zárásakor az AutoWallis részvényeivel 120 forinton kereskedtek, ami közel 23%-os felértékelődési potenciált jelent. Ennek megfelelően az ajánlásuk vétel.
Az AutoWallis első féléves teljesítményével a jelentést követő elemzésünkben részletesen foglalkoztunk, itt most csak a fontosabb pontokra térnénk ki. Az idei év első hat hónapjában az árbevétel éves alapon 7%-kal esett vissza. A csökkenés egyrészt a bázishatásoknak, másrészt az erősödő forint kedvezőtlen hatásának is betudható, ugyanakkor az sem elhanyagolható, hogy az értékesítési volumen is enyhén zsugorodott.
Az eladott áruk beszerzési értékének (ELÁBÉ) változása lényegében lekövette az árbevétel alakulását (-7%), így a bruttó marzs nem változott számottevően. A működési költségek viszont emelkedtek, így a működési eredményhányad szignifikánsan romlott. Az értékcsökkenési leírás 15%-kal ugrott meg. Ez a mobilitási üzletág megnövekedett gépjárműflottájának és az ingatlanberuházásoknak tudható be. A működési eredmény (EBIT) összességében 1,6 milliárd forintot tett ki az első félévben, ami 65%-kal alacsonyabb, mint az egy évvel korábbi érték. Az EBITDA 31%-kal 5,6 milliárd forintra zsugorodott.
Javulás csak a pénzügyi műveletek nettó ereményében mutatkozott (2026H1 -0,7 milliárd, 2025H1 -1,5 milliárd HUF). A lízingekből származó pénzügyi ráfordítások emelkedését (+26%) túlszárnyalta az árfolyamkülönbözetből származó nettó eredmény növekedése. A közös vezetésű vállalkozások konszolidált eredménye 204 millió forintra olvadt (-65%).
A bevételek csökkenése és a költségek emelkedése együttesen az adózás előtti eredmény 70%-os visszaesését idézték elő. Az adóráfordítás nominális értékének csökkenése az adózás előtti eredmény zsugorodásához képest visszafogott volt, így az első féléves nettó eredmény 93%-kal volt alacsonyabb, mint a 2025-ös első féléves eredmény.
Előrejelzések változása
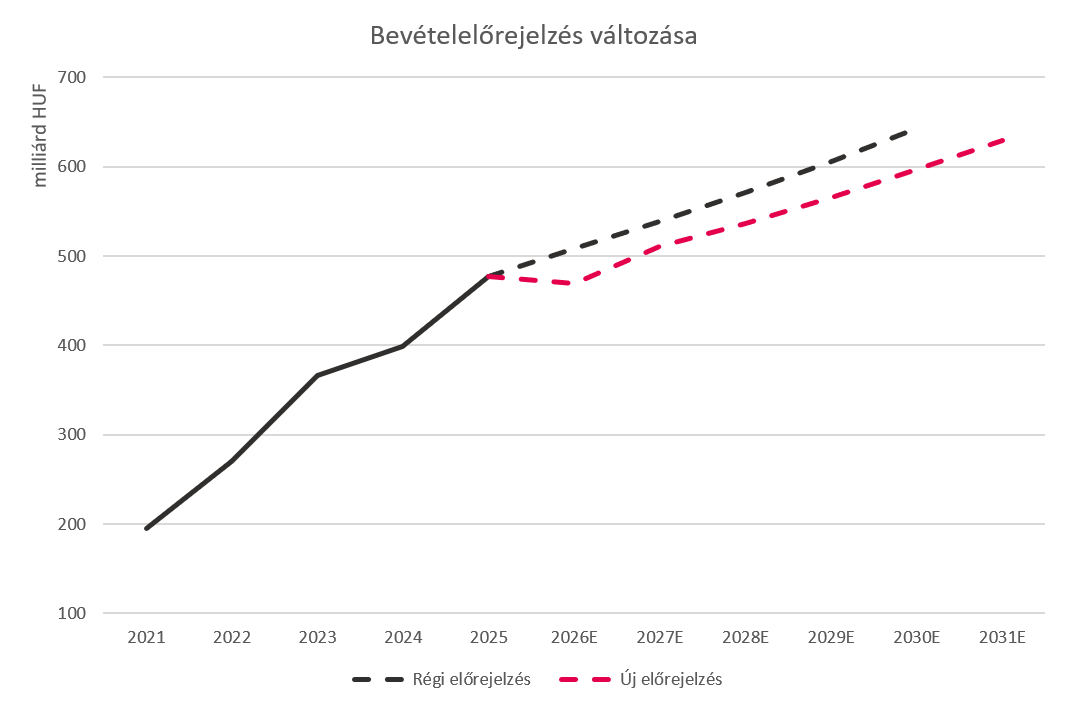
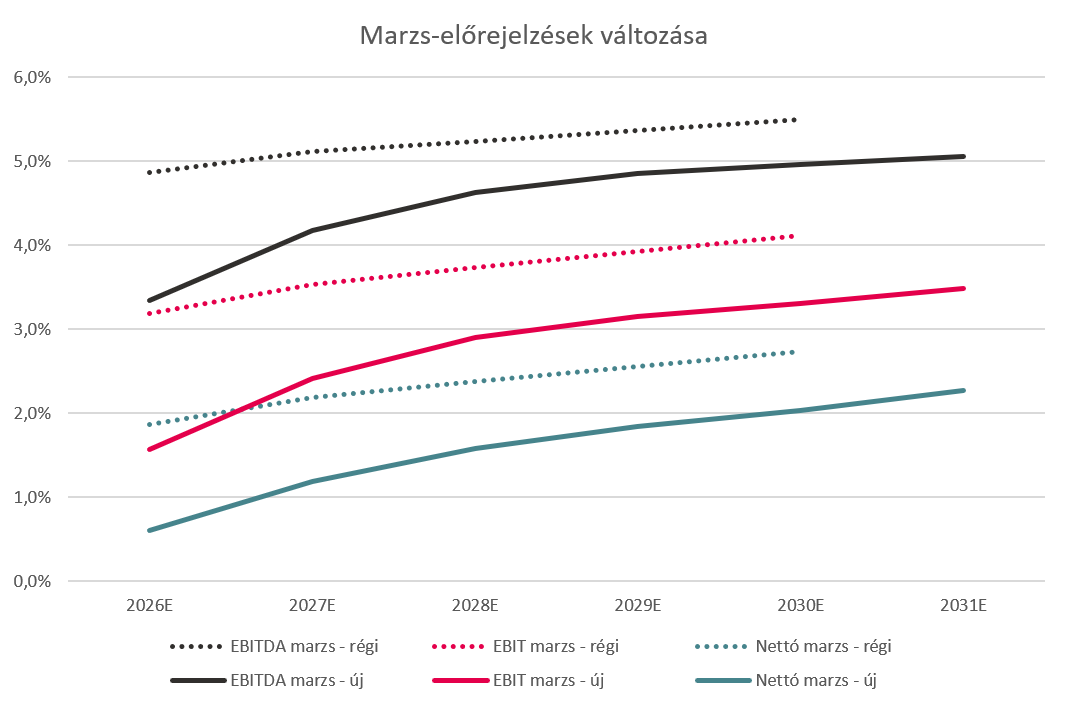
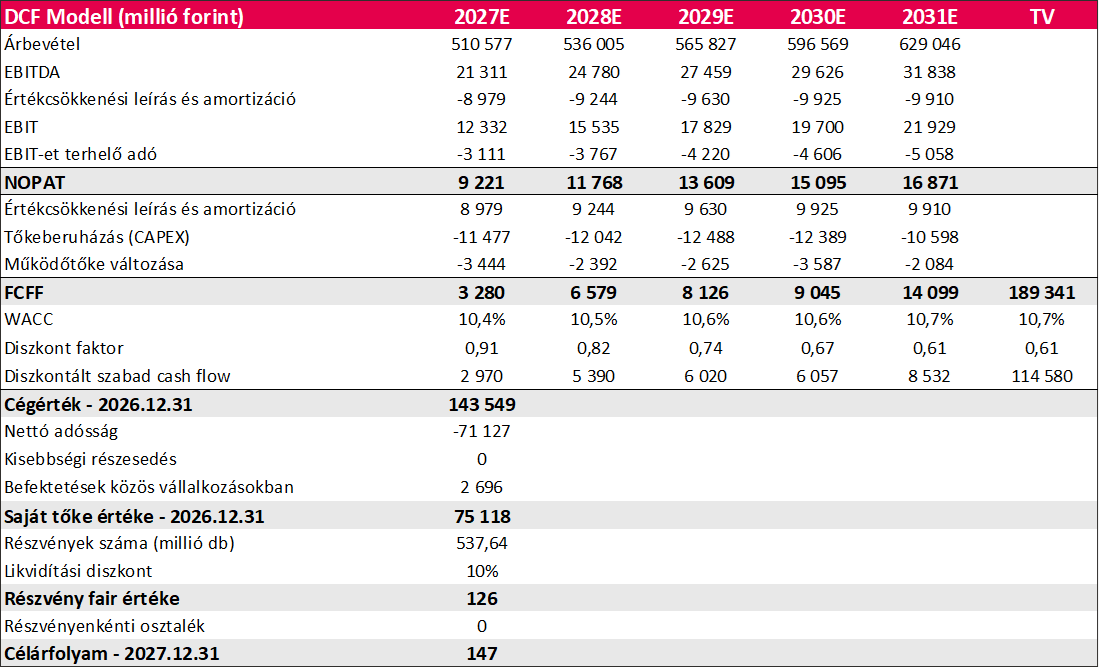
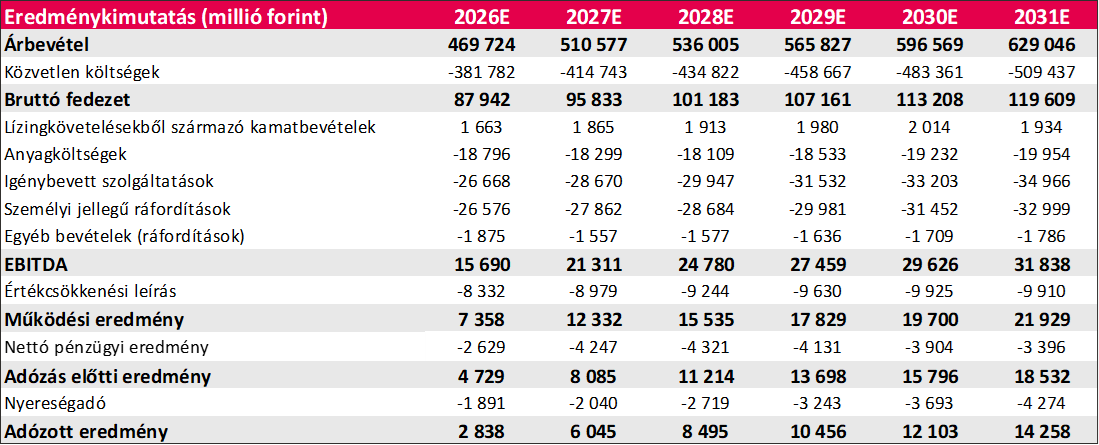
A korábbi elemzésünkhöz képest módosítottuk az előrejelzési pályánkat. A következő évekre a korábban valószínűsítettnél alacsonyabb árbevétellel számolunk. Ennek hátterében elsősorban a rövid távú nehézségek, különösen a gyenge első féléves teljesítmény, az enyhén csökkenő volumenek és a forint erősödése húzódik meg. Az első félév számai alapján úgy kalkulálunk, hogy az idei évet 1,6%-os árbevétel-csökkenéssel zárhatja a vállalat, várakozásunk szerint viszont jövőre ismét beindulhat a növekedés. Bár a növekedési ütemre vonatkozó előrejelzésünk nem romlott számottevő mértékben, az idei alacsonyabb bázis lefelé korrigálta az előttünk álló évek abszolút árbevétel szintjét. Az új pályánk alapján a társaság árbevétele 2031-re elérheti a 629 milliárd forintot, miközben a korábbi modellünk már 2030-ra 643 milliárd forintos árbevétellel kalkulált. Fontos megjegyeznünk, hogy az előrejelzésünk organikus növekedésen alapszik és nem veszi figyelembe a jövőbeli esetleges akvizíciók, üzletfejlesztések hatásait, így alulbecsülheti a tényleges jövőbeli bővülést, konzervatívnak tekinthető.
Meglátásunk szerint a marzsokra nehezedő nyomás a fennmaradhat a következő években, ezért jelentős mértékben lefelé módosítottuk a marzsbecsléseinket is. Az idei évre 3,3%-os EBITDA-, 1,6%-os EBIT és 0,6%-os nettó marzzsal számolunk. A következő évekre folyamatos javulást várunk, így 2031-re az EBITDA-marzs 5,1%-ra, az EBIT-marzs 3,5%-ra, a nettó marzs pedig 2,3%-ra emelkedhet. A társaságnak jelenleg nincs elfogadott osztalékpolitikája, így mi sem számolunk osztalékkal a következő évekre.
Értékelés
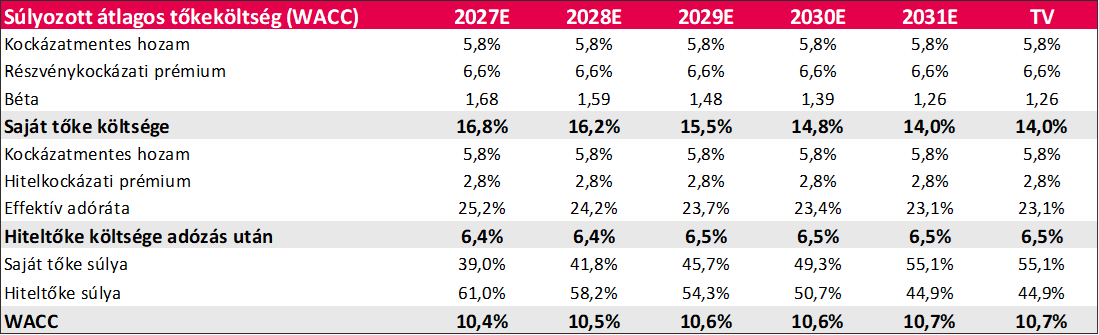
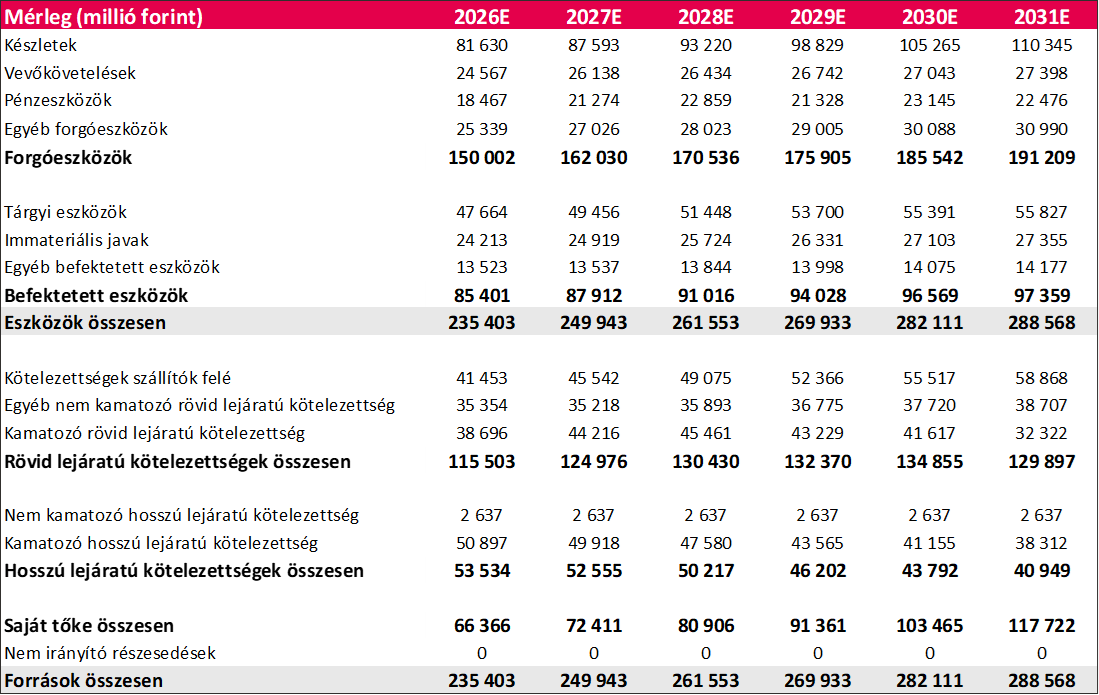
Az értékelést diszkontált cash flow (DCF) módzserrel végeztük, a vállalati szintű szabad pénzáramokat (FCFF) a súlyozott átlagos tőkeköltséggel (WACC) diszkontáltuk. Kockázatmentes hozamként a 10 éves magyar állampapír referenciahozamot használtuk (5,8%). A részvénykockázati prémiumot 6,6%-ban határoztuk meg. A társaság tőkeáttételes bétáját az azonos iparágba tartozó európai társaságok átlagos tőkeáttétel nélküli bétájának (0,8) felhasználásával, annak a társaság tőkeszerkezetével való újra tőkeáttételessé alakításával számítottuk ki. Ennek alapján az AutoWallis jelenlegi bétája 1,68. A tőkeáttétel várt csökkenése miatt ez az érték a következő években 1,26-ra mérséklődhet, így a saját tőke költsége is a jelenlegi 16,8%-ról 14%-ra csökkenhet.
A hiteltőke adózás utáni költségét 6,4-6,5%-ra becsüljük, az effektív adókulcs hosszú távú stabil értékét 23,1%-ban határoztuk meg. A saját tőke aránya a jelenlegi 39%-ról fokozatosan 55%-ra emelkedhet, a maradványérték számításnál is ezt az értéket vettük alapul. Mindezek alapján a WACC a vizsgált időszakban 10,4-10,7% között alakulhat.
Az előrejelzésünk a 2027-2031 közötti időszakra szól, a maradványértéket a Gordon-féle növekvő örökjáradék képlettel számítottuk ki. A stabil hosszú távú növekedési ütemet 3%-ban, a hosszú távú EBIT-marzsot 3,5%-ban határiztuk meg. A maradványérték a teljes vállalati érték 80%-át teszi ki. A részvény alacsony forgalma miatt 10%-os likvidítási diszkontot alkalmazunk a fair érték meghatározásakor. A modellünk alapján a 2027 végére számolt egy részvényre jutó célárunk 147 forint. Az elemzés zárásakor az AutoWallis részvényeivel 120 forinton kereskedtek, ami közel 23%-os felértékelődési potenciált jelent. Ennek megfelelően az ajánlásuk vétel.
Kockázatok
Számos olyan működést befolyásoló kockázat kíséri a társaság tevékenységét, amely hatással lehet a jövőbeli pénzáramok és a modellhez alkalmazott paraméterek alakulására. Az autókereskedelemmel foglalkozó cégek kitettek az általuk forgalmazott márkák gyártóinak termelésének, árazásának, valamint értékesítési feltételeinek alakulásának. A logisztikai zavarok – késedelmes szállítás, kapacitáshiány, költségingadozás stb. – közvetlenül értintik a működési tevékenységet, késedelmes, vagy hibás teljesítéshez vezethetnek. Az akvizíciók és üzeltfejlesztések lezárása elhúzódhat vagy meghiusúlhat. A gyors bővülés a szervezeti komplexitás növelésén keresztül nehezítheti az integrációt és késleltetheti a szinergiák megjelenését. A tartósan a jegybanki célok felett ragadt inflációs környezet, a globálisan emelkedő kamatok és a növekedést övező kérdőjelek kedvezőtelnül érinthetik a refinanszírozási lehetőségeket, költségeket. Az egyre diverifikáltabb földrajzi kitettség devizakockázatot is jelent, az árfolyamváltozások hatása megérződhet az eredményeken.
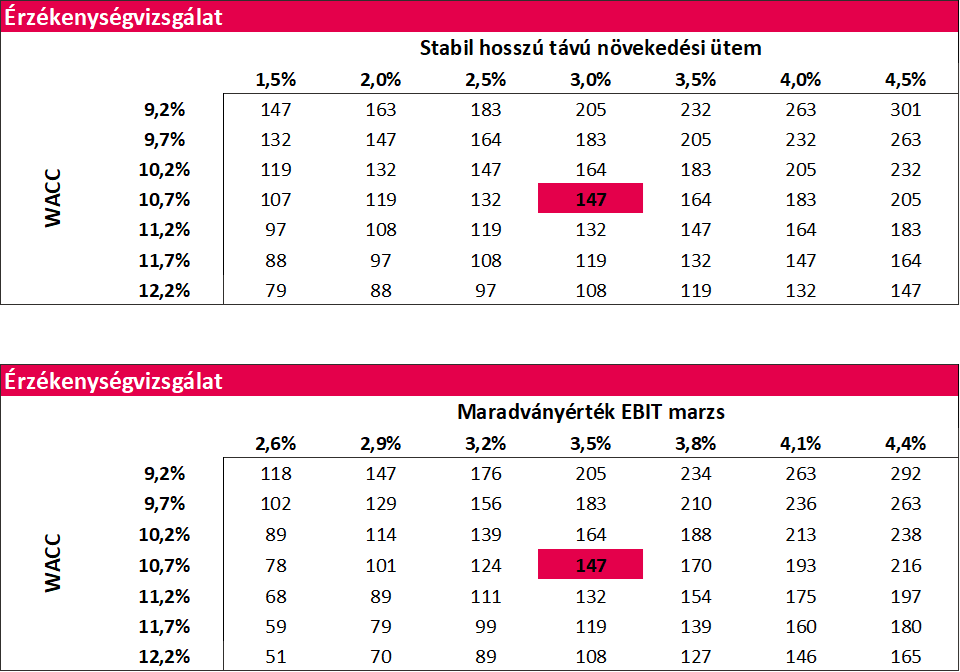
A felsorolt kockázatok mind érzékenyen érinthetik – negatív és pozitív irányba is – az AutoWallis növekedési pályáját, finanszírozási költségeit. A modellünkben a következő öt évre készítettünk előrejelzést, a maradványértéket a Gordon-féle örökjáradék képlettel határoztuk meg. Mivel az elemzésünkben a maradványérték adja a végső cégérték 80%-át, ezért a kiszámításához szükséges változók megválasztása kulcsfontosságú, akár kis változtatás is szignifikáns eltérést eredményezhet a célárunkban. A modell az utolsó
év cash flow-ját vetíti ki az örökkévalóságra, ezért elengedhetetlen, hogy olyan hosszú távú egyensúlyi állapotot feltételezzünk, amely nem torzítja az eredményt és összhangban van a növekedési várakozásokkal. Az általunk alkalmazott módszertan következtében a tőkeszerkezetben bekövetkező változások jelentős hatással lehetnek a vállalat bétájának értékére, ezáltal a saját tőke költségének és a súlyozott átlagos tőkeköltségnek az alakulására. Az alábbi táblázatokban összeállított érzékenységvizsgálat hivatott jelölni, hogy a maradványérték kalkulációjához használt változók értéke miként befolyásolja a végső célárunkat.
Elemzés lezárva: 2026.10.05. 9:00
Készítette: Weiszmann Péter Miklós, junior részvénypiaci elemző
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.