Mi hajtotta az ipari termelés növekedését 2026 augusztusában?
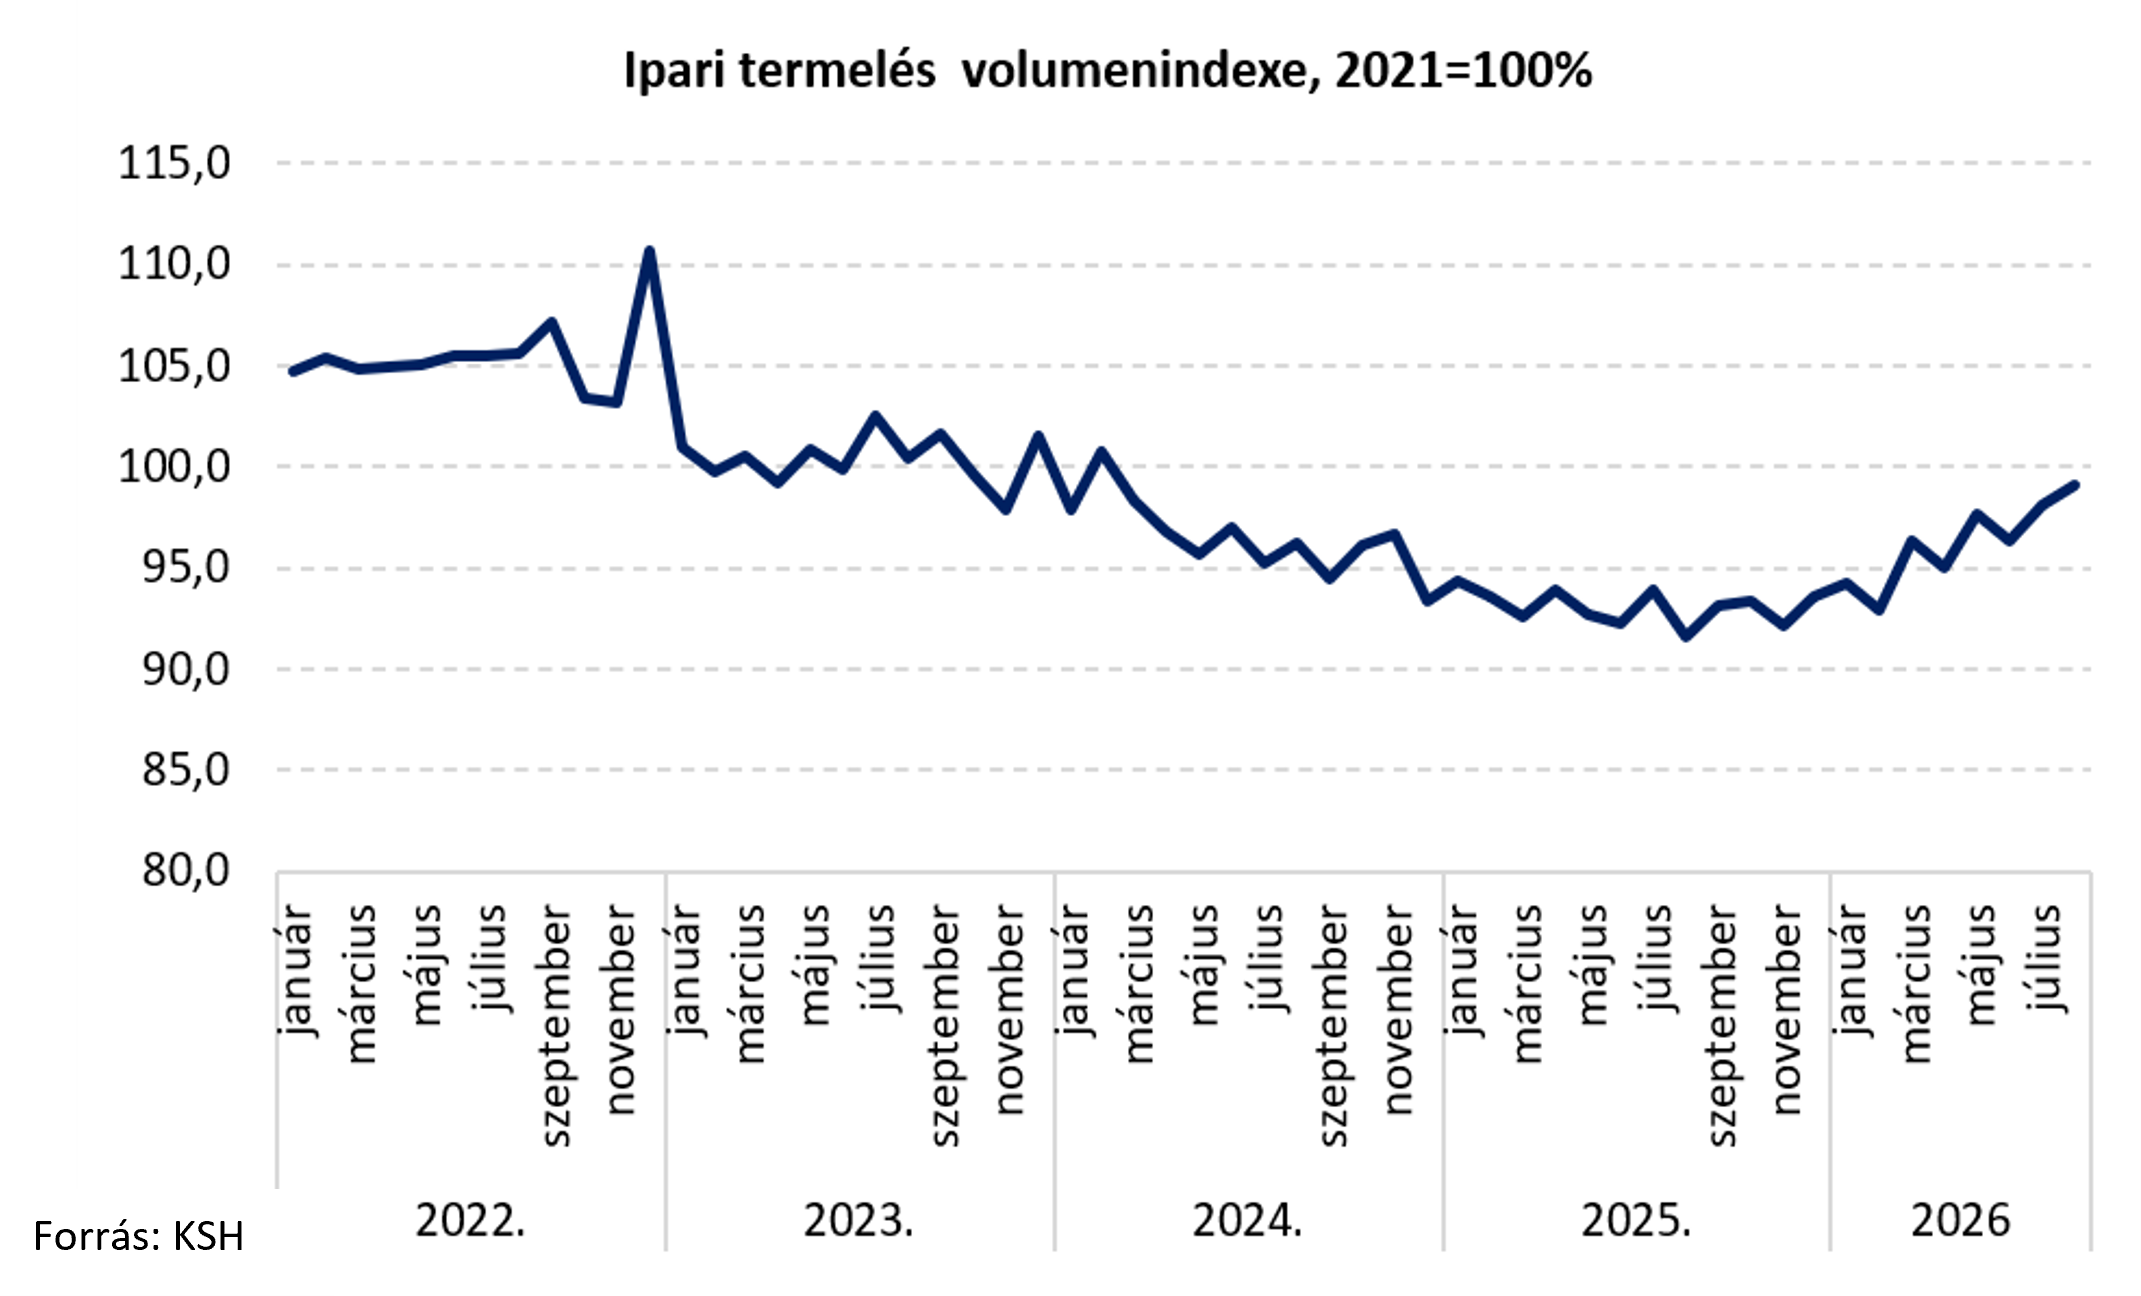
- 2026 augusztusában az ipari termelés volumene 8,7%-kal növekedett az egy évvel korábbihoz képest.
- Havi alapon a szezonálisan és munkanappal kiigazított adatok alapján az ipari kibocsátás 1,0%-kal növekedett a 2026 júliusi adathoz képest.
- A feldolgozóipari alágak többségében tavaly augusztusához képest csökkent a termelés, a volumennövekedést elsősorban a járműgyártás és a számítógép, elektronikai, optikai termék gyártása alágak okozták.
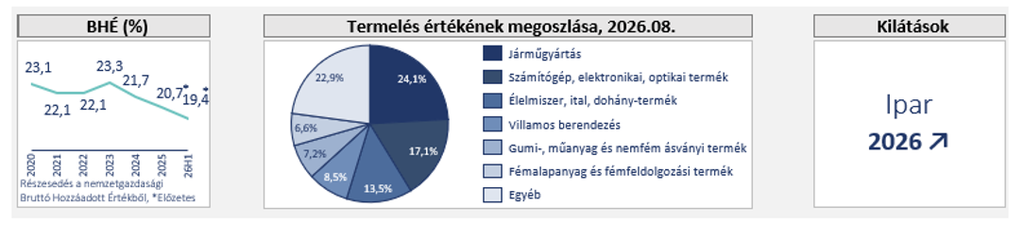
- A legnagyobb súlyú, a feldolgozóipari termelés 24%-át képviselő járműgyártás volumene 43%-kal nőtt év/év alapon, ezen belül a közúti gépjárműgyártás teljesítménye több mint kétszeresére emelkedett (ekkora növekedés oka a tavalyi alacsony bázisszint mellett a kecskeméti Mercedes-gyár július végén átadott új termelőegységének üzembe állása, illetve C-osztály modellek sorozatgyártásának megkezdése áll. A feldolgozóipari termelés 17%-át adó számítógép, elektronikai, optikai termék gyártása az alágak közül a legnagyobb mértékben, 30%-kal bővült. A 8,5%-os feldolgozóipari súlyú villamos berendezés gyártása viszont 9,8%-kal elmaradt az egy évvel korábbi szinttől.
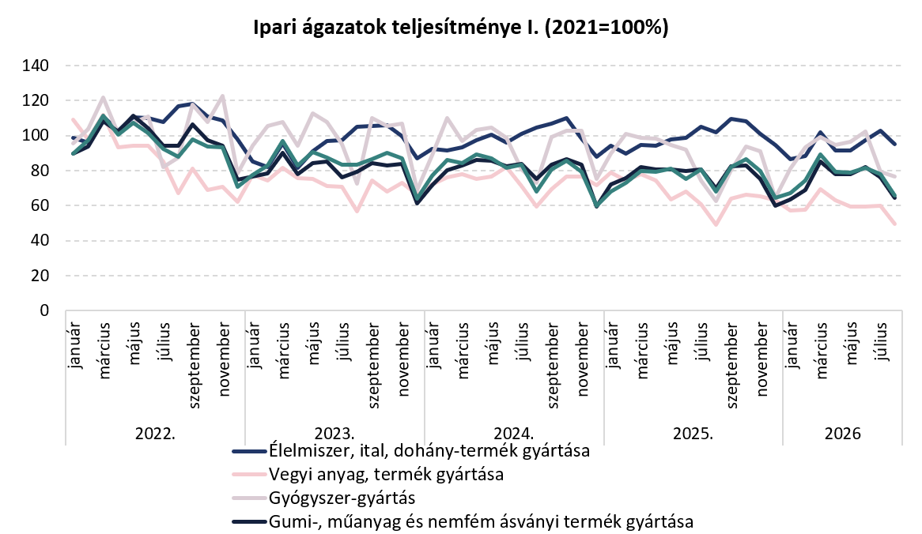
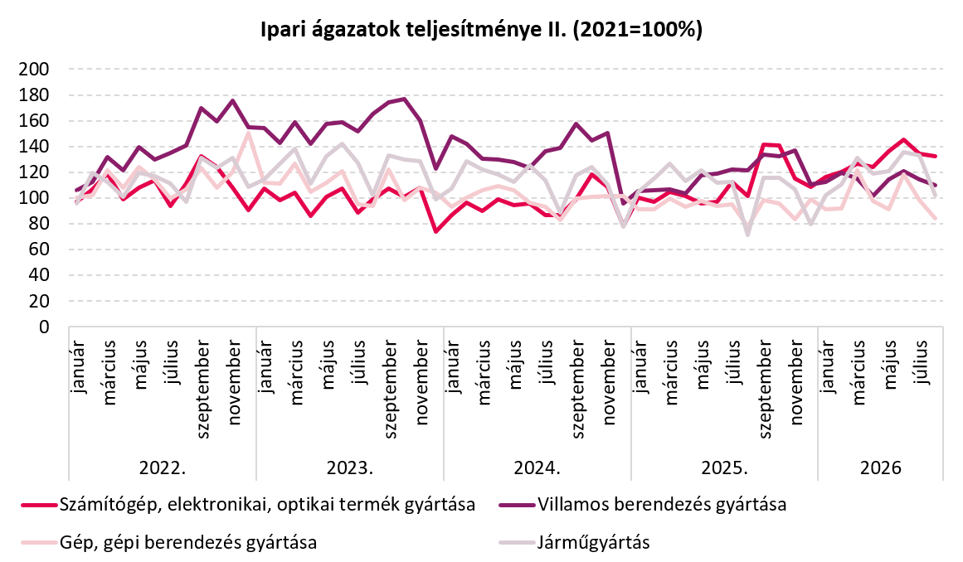
- Kedvező képet mutatnak a jövőre nézve a rendelési és az export adatok:
- A feldolgozóipari ágazatok összes új rendelésének volumene 16%-kal emelkedett 2025 augusztusához képest.
- Az új belföldi rendelések 9,5%-kal, az új exportrendelések pedig 17,2%-kal emelkedtek év/év alapon.
- Az összes rendelésállomány augusztus végén 41%-kal meghaladta az egy évvel korábbit (a járműgyártás, és villamos berendezés gyártása alágakban kiemelkedően nőtt).
- Az év első nyolc hónapját nézve az előző év azonos időszakához képest:
- az ipari termelés 3,4%-kal nőtt,
- a feldolgozóipar tizenhárom alága közül hatban visszaesett a termelés, a legnagyobb mértékben, 23%-kal a kokszgyártás, kőolaj-feldolgozásban. A legnagyobb alág, a járműgyártás kibocsátása 8,8%-kal emelkedett. A többiben 0,9 és 28% közötti mértékben nőtt a volumen, a leginkább a számítógép, elektronikai, optikai termék gyártásában.
Mi támogathatja a magyar ipar növekedését 2026–2027-ben?
- Az augusztusi rendkívüli aszály és a Duna alacsony vízállása átmenetileg a Paksi Atomerőmű működését is korlátozta, ennek ellenére az ipari termelés bővült éves összevetésben. Az esemény ugyanakkor rámutatott arra, hogy az ipari aktivitás várható erősödésével párhuzamosan az energiaellátás biztonsága egyre fontosabb versenyképességi tényezővé válik.
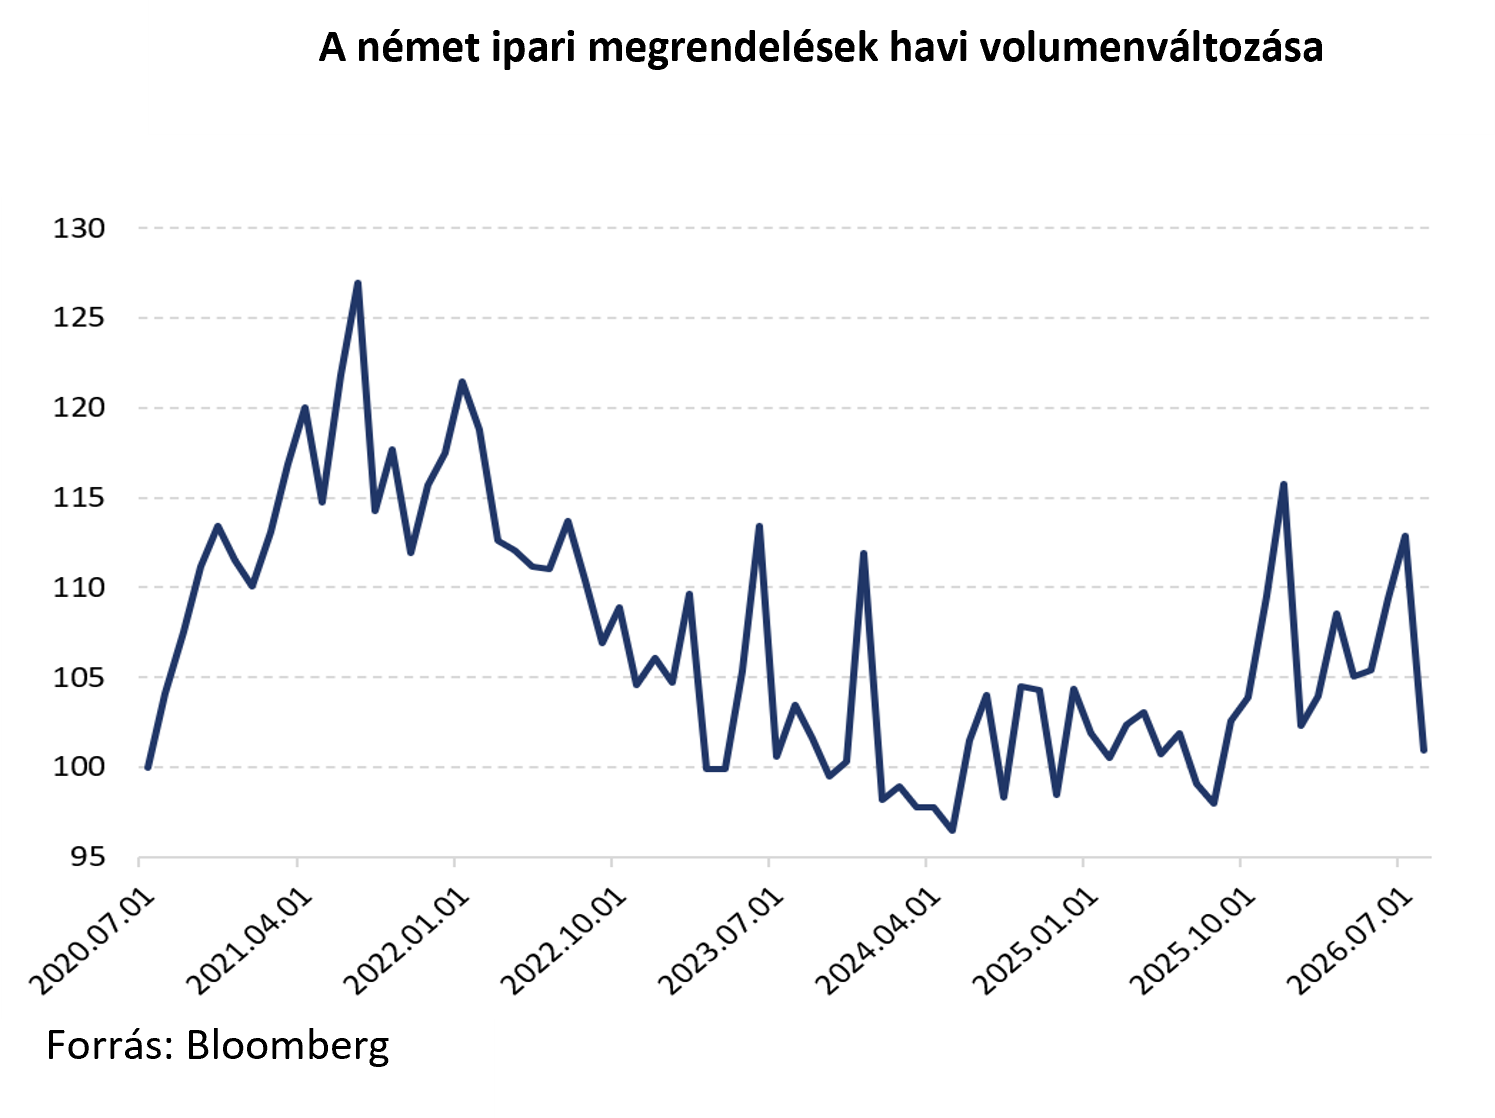
- A külső felvevőpiacokkal kapcsolatos bizonytalanság továbbra is jelentős, ugyanakkor a német gazdaságban egyre több stabilizálódási jel mutatkozik. A német ipari termelés augusztusban 2%-kal emelkedett az előző hónaphoz képest, ami több mint másfél éve a legerősebb havi növekedésnek számít. A bővülést elsősorban az építőipar és a beruházási javak termelése támogatta, miközben a feldolgozóipar továbbra is jelentős megrendelésállománnyal rendelkezik. Mindez kedvező jel a magyar ipar számára, mivel a német gazdaság élénkülése kulcsfontosságú a hazai exportorientált ágazatok teljesítményének javulásához. Németország, Magyarország egyik legfontosabb kereskedelmi partnere, az export 23%-át adta az első nyolc hónapban, az itt működő német vállalatok mintegy 250 ezer embernek adnak munkát, és a hazai GDP több mint 7%-át teszik ki.
- 2026-ban az ipari termelés összességében bővülhet (+4,6%) a három évig tartó visszaesést követően, amit az új termelőkapacitások fokozatos belépése támaszt alá, 2027-ben pedig az idei átlagot is meghaladhatja:
- Az ágazat kilátásai összességében kedvezőek: a debreceni BMW által gyártott modell iránt jelentős kereslet mutatkozik, a kecskeméti Mercedes-gyár az új gyártóegységnek köszönhetően megduplázta kapacitását, miközben a BYD szegedi beruházása körül is egyre szélesebb hazai beszállítói hálózat épül ki. Ugyanakkor a gyár indulása a korábbi tervekhez képest 2026 negyedik negyedévére tolódott.
- Az ipari teljesítményt emellett az akkumulátorgyárak fokozatos felfutása is támogathatja.
- Kedvezőek a kilátások az elektronikai iparban is, ahol az új technológiai kapacitások bővülése mellett a mesterséges intelligenciához kapcsolódó adatközponti és számítástechnikai infrastruktúra iránti globális kereslet élénkülése is növeli a termelést. E folyamat egyik leglátványosabb jele, hogy a számítógép-perifériás egységek gyártása 2026 első nyolc hónapban már a feldolgozóipari kibocsátás 7%-át adta, szemben a 2019–2025 közötti időszak 1,9%-os átlagával.
- 2027-ben az ipari növekedést tovább támogathatja a mintegy 16 milliárd eurónyi uniós forrás felszabadítása, amely érdemi ösztönzőt jelenthet a beruházások számára. A források tényleges gazdasági hatása ugyanakkor várhatóan csak fokozatosan jelenik meg, mivel a lehívásuk és a kapcsolódó fejlesztések megvalósítása időigényes folyamat. Az EU-források intenzívebb beáramlása, valamint a már megvalósult nagy ipari beruházásokhoz kapcsolódó további fejlesztések összességében az ipari növekedés további élénkülését vetítik előre.
Mekkora növekedési potenciál van a hazai járműiparban?
- Az iparon belül kiemelendő a járműgyártás, amely a teljes termelés közel negyedét adja, és mintegy 150 ezer embernek biztosít munkát idehaza. Mivel a Magyarországon gyártott járművek túlnyomó része az Európai Unió piacaira kerül, a hazai autóipar teljesítményét elsősorban az európai gazdaságok állapota és konjunktúrája befolyásolja. Az EU-n belül Magyarország exportstruktúrája szorosan integrálódik a német értékláncba, így a német gazdasági ciklus a hazai iparra annak tényleges súlyánál jóval erőteljesebb hatást gyakorol.
- A globális vámháborúk és a rendkívül intenzív kínai terjeszkedés miatt az európai autógyártók egyre nagyobb versenynyomás alatt működnek, amit profitfigyelmeztetések, kapacitásleépítések és stratégiai átalakítások jeleznek. Ebben a környezetben kiemelt jelentőségű, hogy a BYD a héten bejelentette: a negyedik negyedévben tervezi elindítani a sorozatgyártást szegedi üzemében. Az Európai Unió és Kína között szintén a héten létrejött megállapodás értelmében az EU évente legfeljebb 350 ezer Kínában gyártott hibrid személyautó importját engedélyezi, a kvóta pedig a négyéves megállapodás időtartama alatt évente 6%-kal emelkedhet. Mivel a szegedi üzemben előállított járművek európai gyártásúnak minősülnek, a kvótarendszer a BYD számára akár versenyelőnyt is jelenthet a Kínából exportált modellekkel szemben, tovább növelve a magyarországi gyártóbázis stratégiai jelentőségét. A megállapodás összességében felértékelheti az Európán belüli termelést, ami kedvező környezetet teremthet a magyarországi autóipari beruházások és a kapcsolódó beszállítói láncok további bővüléséhez.
- A MAGE előrejelzése szerint 2026-ban 550–600 ezer, az új gyártósorokon történő termelés felfutással 2028-ra 750–800 ezer autóra nőhet a magyarországi járműgyártás volumene. Ha a piaci körülmények engedik, akkor az évtized végére akár az 1 millió darab is elérhető. Erre komoly esély mutatkozik, hiszen az újonnan átadott gyártósorok a legmodernebb technológiát képviselik, azokat várhatóan teljesen kihasználják a hazánkban működő OEM-ek (Audi, Mercedes, Suzuki, Stellantis, BMW).
Fordulat előtt az elektromos autók piaca Európában?
- A tartós növekedéshez továbbra is elengedhetetlen az európai gazdasági környezet javulása, ugyanakkor az alágazat kilátásai kedvezőbbé váltak az elmúlt hónapokban. Míg korábban az elektromos autók iránti gyenge kereslet jelentette a fő kihívást, 2026-ban már a vártnál gyorsabb keresletbővülés és az akkumulátor-ellátási korlátok kerültek előtérbe. Ezt jelzi, hogy a Stellantis egyes francia üzemeiben akkumulátorhiány miatt termelésleállásokat jelentett be, míg a Volkswagen a hagyományos modellek gyártásának visszafogása mellett elektromos modelljeinek termelését bővíti. Az elektromos és plug-in hibrid járművek részesedése az EU újautó-piacán 2025-ben 26,8%-ra, 2026 első nyolc hónapjában pedig közel 32%-ra emelkedett, amit az üzemanyagárak növekedése is támogatott. Ebben a környezetben a korábbi évek jelentős hazai járműipari és akkumulátoripari beruházásai fokozatosan egyre kedvezőbb piaci feltételek mellett léphetnek termelési fázisba, bár ezek teljes hatása várhatóan csak 2027-től jelenhet meg érdemben a kibocsátási adatokban.
- A hazai akkumulátoriparban már megjelentek a kereslet élénkülésének első jelei: az SK On komáromi üzeme a sajtó hírek szerint 80%-os kapacitáskihasználtságot ért el (július végi adat), a Samsung SDI gödi gyárának kihasználtsága pedig 70% fölé emelkedhet (2026. első féléves adat). Emellett a CATL debreceni gyára is megkezdte a próbagyártást, miközben a BMW és a Mercedes-Benz jövőbeni megrendelései további növekedési potenciált jelenthetnek az ágazat számára.
Mesterséges intelligencia támasztja jelenleg a magyar elektronikai ipart
- Az alágazatban az exportértékesítés dominál, így egy kedvezőbb európai konjunktúra még pozitívabban hatna az alágazatra és a hazai kibocsátásra. Az alágazat teljesítményét emellett támogathatja egy Komárom-Esztergom vármegyei, adatközponti és hálózati infrastruktúrához kapcsolódó berendezéseket gyártó nagyvállalat növekvő termelése is. Erre utal, hogy az alágazat termelése 2026-ban eddig valamennyi hónapban meghaladta az egy évvel korábbi szintet. A kedvező folyamatok mögött a mesterségesintelligencia-fejlesztésekhez kapcsolódó globális beruházások élénkülése áll.
Meddig fékezheti az aszály a magyar élelmiszeripar teljesítményét?
- Bár az ágazat nem függ erősen a külső kereslettől, a magas költségek, ill. az árrésstop miatt a kereskedők növelhették az importhányadukat, amelyek együttesen okoznak enyhén csökkenő termelési pályát. Az iráni háború elhúzódó hatásai, valamint az év eleji csapadékos időszakot követő szárazság és fagykárok egyaránt komoly kihívások elé állítják a magyar agráriumot, aminek hatásai az élelmiszeriparban is megjelennek. A termelési, piaci és geopolitikai környezet tartóssá váló bizonytalanságai ugyanakkor rámutatnak arra, hogy a mezőgazdaságban és az élelmiszeriparban a fejlesztések egyre inkább elkerülhetetlenné válnak. Az aszály miatt az ágazat egyre nehezebb helyzetbe kerül és a kilábalás eltolódhat.
Készítette: Horti Flóra
JOGI NYILATKOZAT
- Jelen kiadványt az MBH Bank Nyrt. (székhely: 1056 Budapest, Váci u.38.; cégjegyzékszám: Fővárosi Törvényszék Cégbírósága, Cg. 01-10-040952; tev. eng. sz.: III/41.005-3/2001.; a Budapesti Értéktőzsde tagja; felügyeleti hatóság: Magyar Nemzeti Bank 1013 Budapest, Krisztina körút. 55. sz.; továbbiakban: a Bank) készítette.
- Jelen kiadvány a 2014/65/EU irányelv, és a Bizottság (EU) 2017/565 felhatalmazáson alapuló rendelete alkalmazásában marketingközleménynek minősül. Felhívjuk a figyelmet arra, hogy a jelen kiadvány nem minősül a Bizottság (EU) 2017/565 felhatalmazáson alapuló rendelete szerint a befektetéssel kapcsolatos kutatás követelményeinek megfelelő befektetési elemzésnek. A jelen dokumentumban közölt megállapítások nem objektív és nem független magyarázatot tartalmaznak. Felhívjuk a figyelmet arra, hogy a jelen marketingközleménynek minősülő dokumentum nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült és nem érinti a befektetéssel kapcsolatos kutatás terjesztését, közzétételét megelőző kereskedésre vonatkozó tilalom. A kiadványban foglalt adatok tájékoztató jellegűek, és a jelen tájékoztatás nem teljes körű.
- A jelen kiadványban szereplő információk nem minősülnek vételi vagy eladási ajánlatnak, sem befektetési tanácsadásnak, sem befektetésre, jegyzésre, szerződéskötésre vagy kötelezettségvállalásra történő ösztönzésnek, felhívásnak, ajánlattételnek, továbbá nem minősül adótanácsadásnak. A tájékoztatás nem teljes körű, a kiadványban foglalt adatok tájékoztató jellegűek. A kiadvány nem minősül befektetési tanácsadásnak, abban az esetben sem, ha a dokumentum bármely része egyes pénzügyi eszköz vonatkozásában annak lehetséges árfolyam-, hozam-alakulásával kapcsolatos ismertetést tartalmaz. Jelen dokumentum nem veszi figyelembe az egyes befektetők egyedi igényeit, körülményeit és céljait, így személyre szóló ajánlás hiányában nem minősül befektetési tanácsadásnak. A Bank kizárja a felelősségét a kiadványban foglaltak esetleges befektetési döntésként való felhasználásáért, a konkrét egyedi befektetési döntésekért, az ebből eredő következményekért, így nem vállal felelősséget a befektető ezen kiadványban foglaltak alapján hozott döntései következtében, vagy őt azzal bármilyen egyéb összefüggésben érő esetleges károkért, veszteségekért.
- A kiadványban szereplő információk hitelesnek tartott forrásokon alapulnak, azonban az információk valódiságáról, pontosságáról, helytállóságáról és teljességéről a Bank biztosítékot nem kapott, ezért a dokumentumban leírtak teljességével és pontosságával kapcsolatban sem a dokumentum készítői, sem a Bank felelősséget nem vállalnak. A kiadványban megjelölt tartalmak és vélemények a kiadványt készítő szakembereknek, a kiadvány elkészítésének időpontjában fennálló piaci körülmények alapján kialakított, megítélését tükrözik, amelyek újabb információk, a piaci viszonyok, gazdasági körülmények változása esetén külön értesítés és figyelmeztetés nélkül megváltozhatnak. A Bank fenntartja a jogot, hogy a jövőben előzetes értesítés nélkül módosítsa a jelen dokumentumban foglalt megállapításokat.
- Az árfolyamok, hozamok, egyéb adatok múltbeli alakulásából nem lehetséges a jövőbeni árfolyamokra, hozamra, illetőleg teljesítményre vonatkozó egyértelmű és megbízható következtetéseket levonni. A befektetőknek önállóan (vagy független szakértő igénybevételével) kell felmérniük és megérteniük az egyes pénzügyi eszközök és befektetési szolgáltatások lényegét, valamint kockázatait. Javasoljuk, hogy a befektetők a befektetésre vonatkozó döntés meghozatala előtt az adott pénzügyi eszközre és a befektetési szolgáltatásra vonatkozó üzletszabályzatot, tájékoztatót, egyéb szerződéses feltételeket, hirdetményeket, kondíciós listát figyelmesen olvassák el, mert csak ezen dokumentumok és információk ismeretében dönthető el, hogy a befektetés összhangban áll-e a befektető kockázattűrő képességével és befektetési céljaival, továbbá körültekintően mérlegelje befektetése tárgyát, kockázatait, a díjakat, költségeket és a befektetésekből származó esetleges veszteségeket, károkat! Javasoljuk továbbá, hogy tájékozódjon a termékkel, befektetéssel kapcsolatos adójogi és egyéb jogszabályokról, valamint a befektetésre vonatkozó döntésének meghozatalát megelőzően forduljon munkatársainkhoz, vagy keresse fel banki tanácsadóját! További tájékoztatás elérhető a Bank fiókjaiban, valamint az mbhbank.hu honlapon.
- A Bank jogosult a kiadványban szereplő eszközök vonatkozásában árjegyzési, egyéb befektetési szolgáltatási tevékenységet vagy kiegészítő szolgáltatást nyújtani. A Bank továbbra is jogosult jóhiszeműen és a piacképzés szokásos módja szerint a jelen dokumentumban szereplő pénzügyi eszközök vonatkozásában kereskedésre, ügyletkötésekre vagy kereskedésre árjegyzőként az árjegyzés szokásos menete szerint, valamint egyéb befektetési tevékenységet vagy kiegészítő szolgáltatást, illetve egyéb pénzügyi vagy kiegészítő pénzügyi szolgáltatást nyújtani a kibocsátónak és egyéb személyeknek.
- A Bank rendelkezik a befektetési szolgáltatási tevékenységekkel kapcsolatosan potenciálisan felmerülő összeférhetetlenségi helyzetek leírására, illetve az ilyen helyzetek kezelésére vonatkozó Összeférhetetlenségi Politikával, illetve a bank-és értékpapírtitoknak minősülő adatok kezelésére és átadására vonatkozó belső szabályzattal.
- Jelen kiadvány a szerzői jogról szóló 1999. évi LXXVI. törvény szerinti védelem alatt áll, ezért kizárólag a Bank előzetes írásbeli engedélyével lehet azt többszörözni, terjeszteni, egyéb módon nyilvánosságra hozni, valamint felhasználni. A Bank valamennyi szerzői jogon alapuló jogát fenntartja.
- Ezt az üzenetet azért kapta, mert korábban feliratkozott hírlevelünkre vagy hozzájárult ahhoz, hogy Önt a Bank marketingcélú üzenetekkel megkeresse. Amennyiben a továbbiakban nem kíván tájékoztatást kapni az MBH Banktól, megadott hozzájárulását bármikor ingyenesen visszavonhatja. A vonatkozó adatkezelésekről, illetve az Önt megillető jogokról, azok gyakorlásának módjáról, valamint a jogorvoslati lehetőségekről további tájékoztatást a www.mbhbank.hu/adatvedelem honlapon található Általános adatkezelési tájékoztatóban, valamint a 06 80 333 660-as zöld számon kaphat. Amennyiben nem kíván a továbbiakban híreket, üzleti ajánlatokat kapni, hozzájárulását bármikor ingyenesen visszavonhatja a telebankar@mbhbank.hue-mail címen, illetőleg a 06 80 333 660-as zöld számon. Hozzájárulását visszavonhatja postai úton is az MBH Bank Nyrt., 1134 Budapest, Kassák Lajos u. 16-18. címére küldött nyilatkozatával, amelyen kérjük, hogy jól olvashatóan tüntesse föl nevét, lakcímét és azt, hogy a közvetlen üzletszerzési célú (direkt marketing) megkeresések tiltását kéri. Az adatkezelésre vonatkozó tájékoztatás elérhető a bankfiókokban és a www.mbhbank.hu/adatvedelem honlapon.
- Az alkalmazott értékelési eljárások: Technikai elemzés: A technikai elemzés egy pénzügyi instrumentum múltbeli árfolyammozgásaiból készített grafikon alapján vonhatók le következtetések az árfolyam jövőbeli irányát illetően. A technikai elemzés az instrumentum várható mozgásával kapcsolatos előrejelzéseket fogalmaz meg. Ehhez számos eszköztár áll rendelkezésre, de alapvetően négy fő csoportot lehet megkülönböztetni. A japángyertya- és trendelemzést, a grafikonokon vizsgált alakzatokat és a matematikai formulából álló indikátorokat.
- A jelen kiadvány a kiadása időpontjában érvényes. A kiadvány elkészítésének időpontja: 2026. 10. 15. 07:00