Összefoglaló
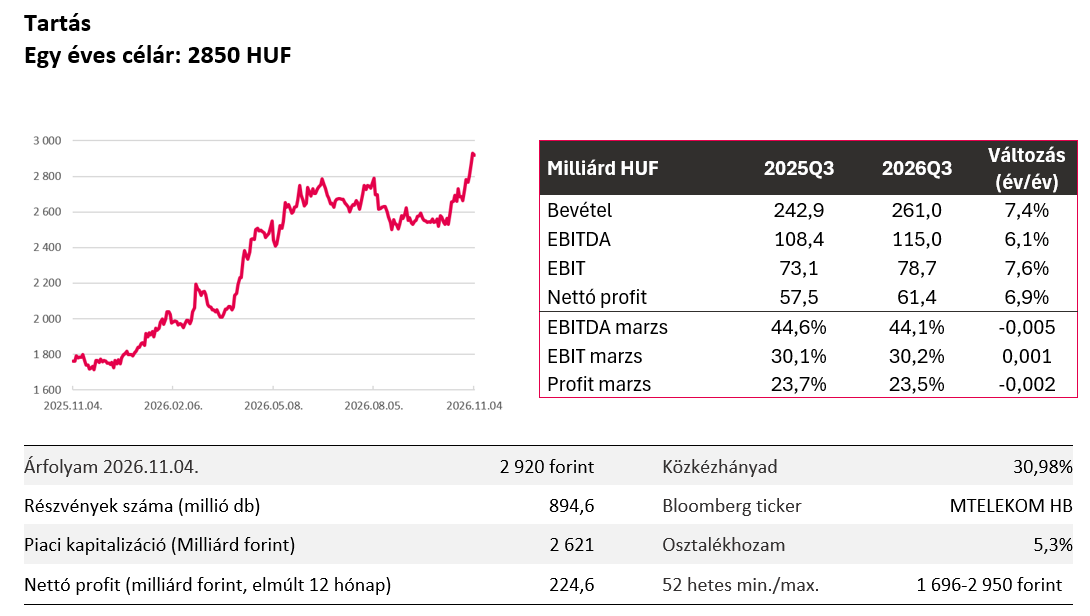
- Az első félév stagnálás közeli teljesítménye után a július-szeptemberi időszak csoportszintű bevétele 7,4%-kal haladta meg a tavalyi év azonos időszakának szintjét. Az EBITDA 6,1%-kal, a működési eredmény pedig 7,6%-kal haladta meg a tavalyi harmadik negyedéves szintet, míg a nettó eredmény 6,9%-kal emelkedett.
- Az éves menedzsmenti célkitűzések nem változtak. A társaság továbbra is alacsony egyszámjegyű bevételnövekedést, közepes egyszámjegyű EBITDA AL-növekedést, mintegy 10%-os módosított nettó eredménynövekedést és legalább 200 milliárd forintos szabad cash flow-t vár 2026 egészére.
- A negyedév összességében jól sikerült, a számok a várakozásinknak megfelelően alakultak, így fenntartjuk a korábbi tartási ajánlásunkat.
Csoportszintű eredmények
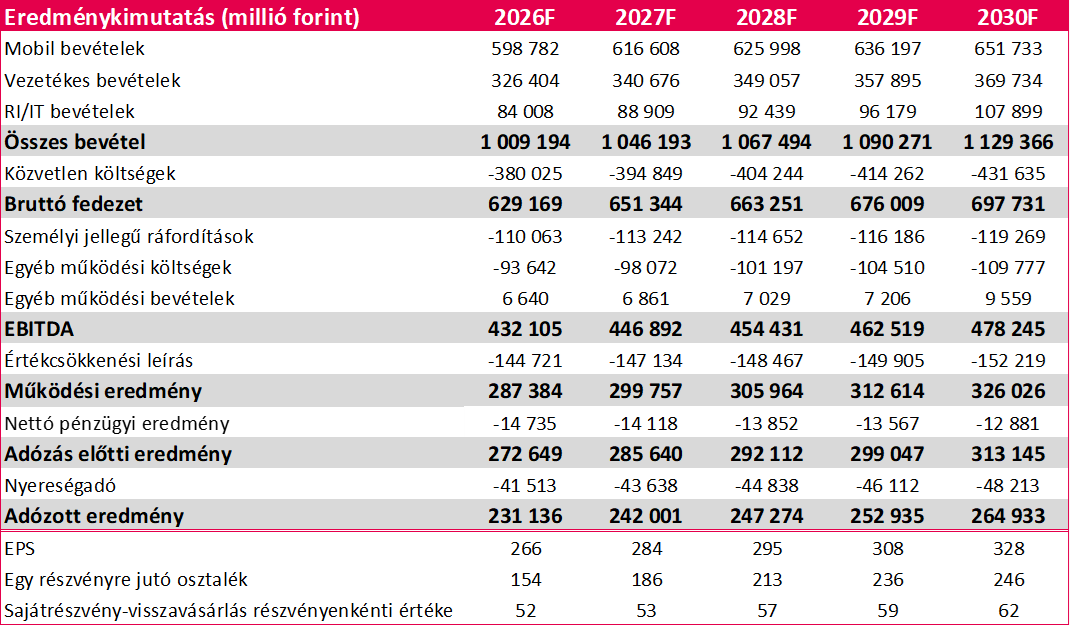
Hozta a kötelezőt a Magyar Telekom, a várakozásainknak megfelelő számok kerültek publikálásra. Az első félév stagnálás közeli teljesítménye után a július-szeptemberi időszak csoportszintű bevétele 7,4%-kal haladta meg a tavalyi év azonos időszakának szintjét. A növekedés mögött alapvetően három tényező húzódott meg: a július elsejétől alkalmazott inflációkövető díjkorrekció pozitív hatása, egy nagy értékű informatikai eszközszállítási projekt, amely a rendszerintegrációs és informatikai (RI/IT) szegmens bevételeit javította, valamint a készülékértékesítés élénkülése. A húzóerőt ezek mellett továbbra is az adatforgalom generálta, a mobil adatbevételek 8,3%-kal, a vezetékes szélesszávú bevételek 7,5%-kal emelkedtek éves alapon. Az RI/IT szegmens 24,4%-os bővülését elsősorban a már emlegetett eszközszállítási projekt eredményezte. Az SMS- (-19,6%) és a vezetékes hangszolgáltatások (-7,2%) ellenben negatívan hatottak a felső eredménysorra.
Költségoldalon a közvetlen költségek összességében 9,9%-kal emelkedtek. A költségek emelkedésében élen jártak az RI/IT prejektekhez kapcsolódó kiadások (+39,8%). A közvetett költségek 5,7%-kal növekedtek, főként a bérfejlesztések és az alvállalkozói szolgáltatások drágulásának következtében. Egyes hálózati elemek hasznos élettartamának csökkenésének tudható be az amortizációs költségek 3%-os emelkedése. Mindezek eredőjeként az EBITDA 6,1%-kal, a működési eredmény pedig 7,6%-kal haladta meg a tavalyi harmadik negyedéves szintet.
A nettó pénzügyi veszteség az egy évvel ezelőtti 5,5 milliárd forintról 7,2 milliárdra romlott. Ezt a forint negyedéven belüli gyengesége okozta az euróval szemben, ami magasabb nem realizált árfolyamveszteséget eredményezett. A nettó eredmény 6,9%-kal haladta meg az egy évvel ezelőtti szintet, míg a módosított nettó eredmény – amely kiszűri a nem realizált árfolyamhatást – 11,3%-kal növekedett.
MT-Magyarország
A magyar üzletág meggyőző teljesítményt mutatott. Az árbevétel 8,3%-kal, az EBITDA 7,5%-kal nőtt, miközben bővült az előfizetői bázis a mobil, a vezetékes internet és a TV területén is. Az eszközszállítási projektnek köszönhetően a hazai RI/IT bevételek 23,8%-os bővülést mutattak, azonban az év első kilenc hónapjában összességében stagnálást mutatott a terület, vagyis a harmadik negyedéves megugrás lényegében csupán az első félév elmaradását pótolta.
A bruttó fedezet 7%-kal emelkedett, azonban a bruttó-marzs némileg zsugorodott, ami az alacsonyabb marzsú RI/IT és készülékbevétel némileg nagyobb súlyát tükrözi. A közvetett költségek 5,8%-kal növekedtek. A hazai beruházások mértéke lényegében a tavalyi szinten maradt.
Észak-Macedónia
A forint erősödése a dénárral szemben eltakarta a tényleges működési képet. Helyi devizában számolva az értékesítés 8,5%-kal bővült, az EBITDA pedig enyhén emelkedett. A forint 8,7%-os dénárral szembeni átlagos erősödése következtében azonban forintban számolva szinte minden fontosabb eredménysoron negatív elmozdulás látszódott: az árbevétel 0,6%-kal, az EBITDA 8%-kal csökkent a magyar fizetőeszközzel számolva. A balkáni országban jelentősen, mintegy 19,7%-kal növekedett a beruházásokra fordított összegek mértéke forintban kifejezve, ami jelzi a vezetékes és mobil hálózatokba történt fejlszetések felpörgését.
Menedzsmenti előrejelzés
Az éves menedzsmenti célkitűzések nem változtak. A társaság továbbra is alacsony egyszámjegyű bevételnövekedést, közepes egyszámjegyű EBITDA AL-növekedést, mintegy 10%-os módosított nettó eredménynövekedést és legalább 200 milliárd forintos szabad cash flow-t vár 2026 egészére. A negyedéves jelentés azonban utalt a hazai költségvetés konszolidációjára és a társasági adókulcs lehetséges emelésére, ami a vállalat eredménytermelő képességére is hatással lehet, miközben az észak-macedón piacon a verseny fokozódására lehet számítani. Ezek mellett az ügyfélkiszolgálás átfogó átalakítása is terítékre került.
Vélemény
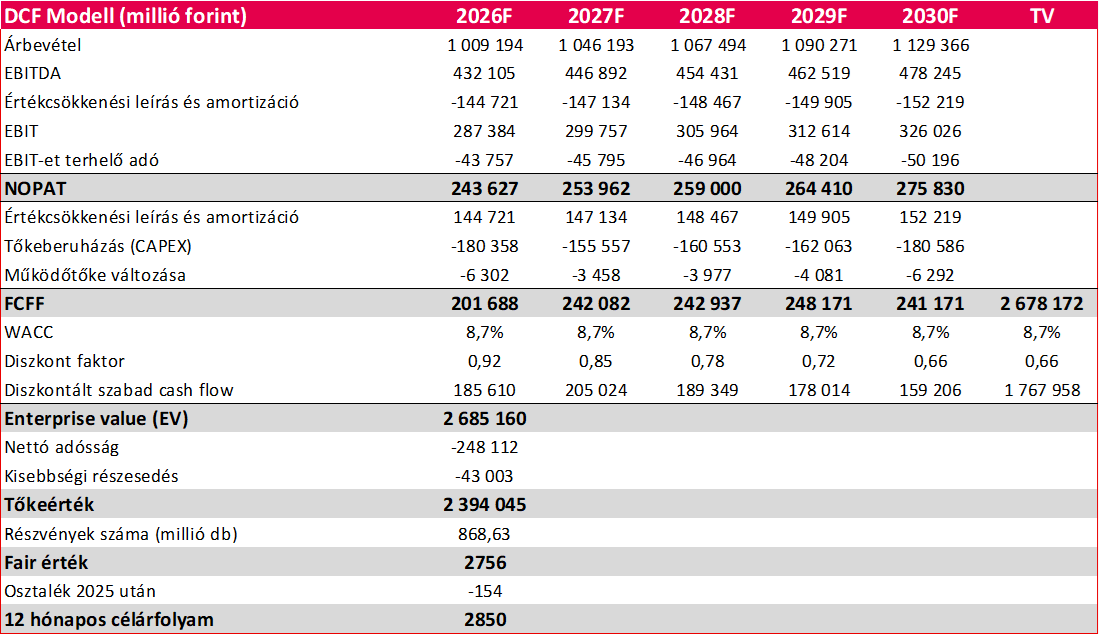
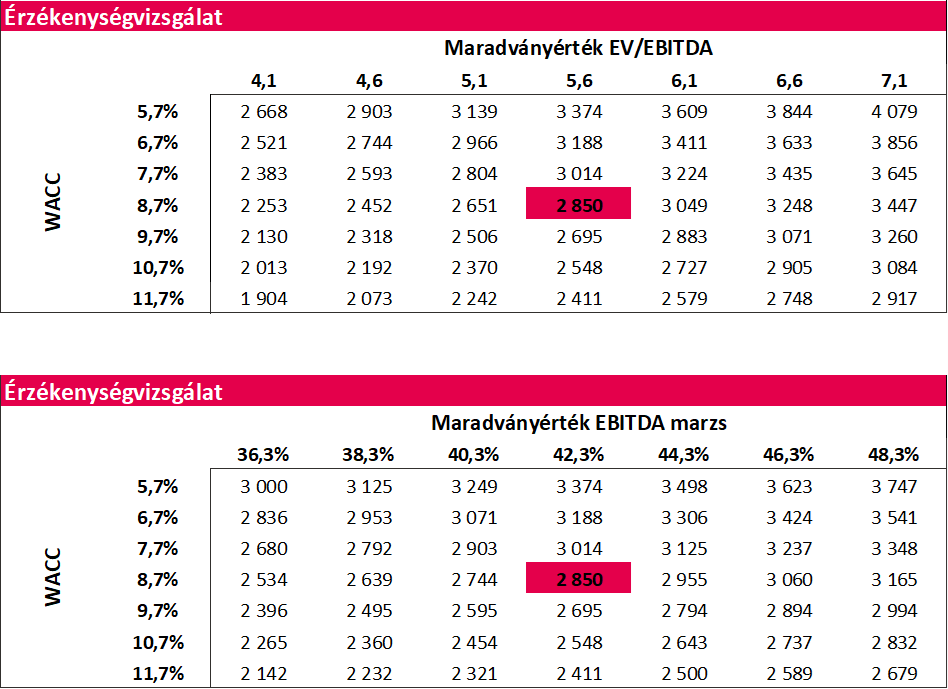
A negyedév összességében jól sikerült, a számok a várakozásinknak megfelelően alakultak, az RI/IT szektor az eszközszállítási projektnek köszönhetően pedig még meg is haladta azt. Jelenleg nem látunk okot arra, hogy módosítsünk a modellünkön, így fenntartjuk a korábbi tartási ajánlásunkat. Véleményünk szerint a fundamentális fordulat és növekedés már többnyire beárazódhatott, ami a potenciális árfolyamemelkedést limitálhatja, ugyanakkor a részvényesi kifizetések mértéke továbbra is vonzóvá teheti a részvényt.
Elemzés lezárva: 2026.11.04. 19:30
Készítette: Weiszmann Péter Miklós, junior részvénypiaci elemző
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.