
Változhat a kötvények megítélése
A 2010-es évek befektetői számára sokáig egyszerűnek tűnt a választás. A fejlett gazdaságok kötvényhozamai történelmi mélységben jártak, miközben az amerikai részvénypiac szinte megállíthatatlanul emelkedett. Az alacsony induló hozamszintek miatt a kötvények várható megtérülése korlátozott volt, így tartásuk inkább a portfólió kockázatának mérséklését, mintsem az érdemi hozamtermelést szolgálta.
A 2022-es év azonban még ezt a szerepet is megkérdőjelezte. Az inflációs sokk és az agresszív monetáris szigorítás hatására egyszerre estek a részvények és a kötvények, így a hagyományos vegyes portfólió sem tudta megfelelően tompítani a veszteségeket. Az amerikai aggregált kötvényindex abban az évben megközelítőleg 13 százalékot veszített értékéből, igaz, az S&P 500 index ennél is nagyobb, mintegy 18 százalékos visszaesést szenvedett el.
Az elmúlt évek veszteségei ugyanakkor egyúttal megteremtették a mostani kedvezőbb hozamkörnyezet alapját. A tartósan laza költségvetési politikák, a jegybanki kamatemelések és az inflációs kockázatok újraárazása világszerte jelentősen magasabb szintre emelte a fejlett gazdaságok kötvényhozamait. A változás tehát nem kizárólag az amerikai piac sajátossága, hanem egy szélesebb, globális folyamat része.
Már fizetnek azért, hogy védekezzünk
A kötvénybefektetések várható teljesítményét alapvetően meghatározza a vásárláskor elérhető hozamszint. A magasabb induló hozam egyrészt közvetlenül nagyobb kamatbevételt jelent, másrészt erősebb puffert biztosíthat egy későbbi, mérsékelt hozamemelkedésből származó árfolyamveszteséggel szemben. A kötvényhozam emelkedése tehát fájdalmas lehet a már meglévő befektetések számára, az újonnan piacra lépők szempontjából azonban javítja a várható megtérülést.
A Bloomberg amerikai aggregált kötvényindexének hozama 2026. október 15-én 5,5 százalékon állt. Ez lényegesen kedvezőbb kiindulópontot jelent, mint a nulla közeli kamatokkal jellemezhető időszak, amikor a kötvények alacsony kamatbevétele csak korlátozott védelmet nyújtott egy esetleges hozamemelkedéssel szemben. A magasabb hozamszint természetesen nem zárja ki a rövid távú veszteséget, de növeli annak esélyét, hogy a kamatbevétel hosszabb időtávon ellensúlyozza az árfolyam ingadozását.
Az induló kötvényhozam erős kapaszkodót jelenthet
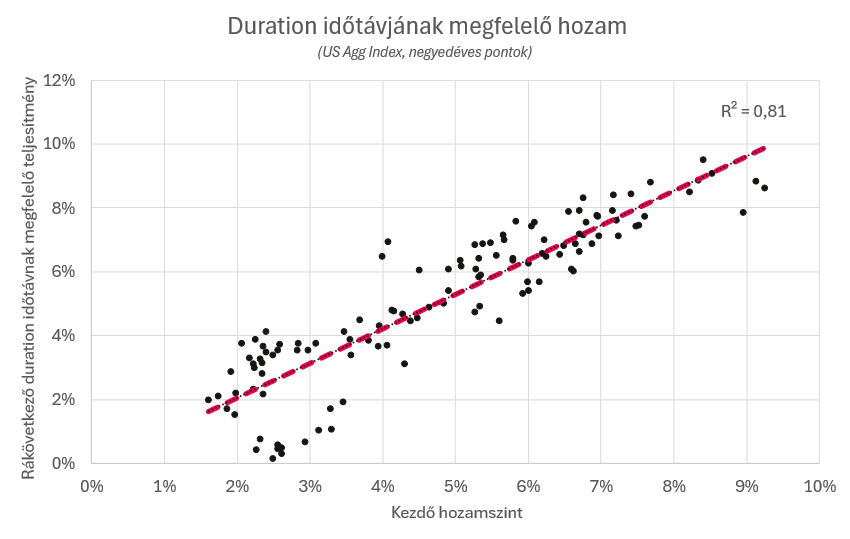
A kötvényeknél az induló hozam a későbbi teljesítmény egyik legfontosabb meghatározója. A magasabb vásárláskori hozam nagyobb kamatbevételt biztosít, amely idővel ellensúlyozhatja a közben bekövetkező árfolyam-ingadozásokat. Emiatt a kötvények induló hozama történelmileg viszonylag erős kapcsolatot mutatott a későbbi évesített megtérüléssel.
Az amerikai aggregált kötvényindex negyedéves adatai alapján a kezdő hozamszint és az átlagos lejárat (duration) időtávjának megfelelő későbbi évesített hozam közötti kapcsolat magyarázóereje magas, az ábrán szereplő R² (determinációs együttható) értéke 0,81. Ez természetesen nem jelenti azt, hogy az induló hozam teljesen pontos előrejelzést adna, hiszen a teljesítményt a hozamgörbe változása, a hitelkockázati felárak alakulása és az újrabefektetés feltételei is befolyásolhatják. A kapcsolat ugyanakkor azt mutatja, hogy a jelenlegi magasabb hozamszint a múltbeli tapasztalatok alapján érdemi támpontot adhat a megtérüléshez.
A részvényeknél jóval bizonytalanabb a kapcsolat
A részvények esetében az aktuális értékeltség és a későbbi teljesítmény közötti kapcsolat lényegesen kevésbé egyértelmű. Az earnings yield, vagyis az eredményhozam megmutatja, hogy a részvényárfolyamhoz viszonyítva mekkora vállalati eredmény jut a befektetőre. A magasabb eredményhozam általában alacsonyabb értékeltségre, az alacsonyabb eredményhozam pedig magasabb árazásra utal, de önmagában ez nem határozza meg önállóan a következő évek részvénypiaci teljesítményét.
A részvényhozamot ugyanis az aktuális árazás mellett a vállalati eredmények növekedése, a profitmarzsok alakulása, az osztalékok, a gazdasági környezet és a befektetők által elfogadott értékeltségi szorzók változása is befolyásolja. Ezt tükrözi az S&P 500 előretekintő eredményhozama és a következő öt év teljesítménye közötti jóval gyengébb kapcsolat is: az ábrán szereplő R² mindössze 0,19. A részvények aktuális eredményhozama tehát jóval kisebb pontossággal magyarázza a későbbi (5 éves) megtérülést, mint az induló hozamszint a kötvények esetében.
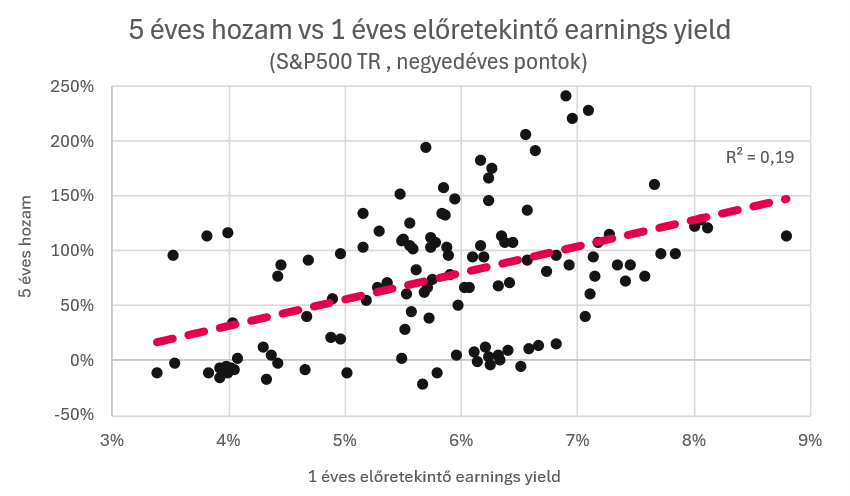
Ez ugyanakkor nem jelenti azt, hogy az értékeltség ne lenne fontos előretekintő mutató. A részvények sajátossága, hogy még az ötéves időtáv is rövid lehet ahhoz, hogy az induló árazás hatása meghatározóvá váljon. Hosszabb, például tízéves időhorizonton az értékeltség már lényegesen erősebb támpontot adhat a várható megtérüléshez.
A hozamkülönbség közben jelentősen összeszűkült
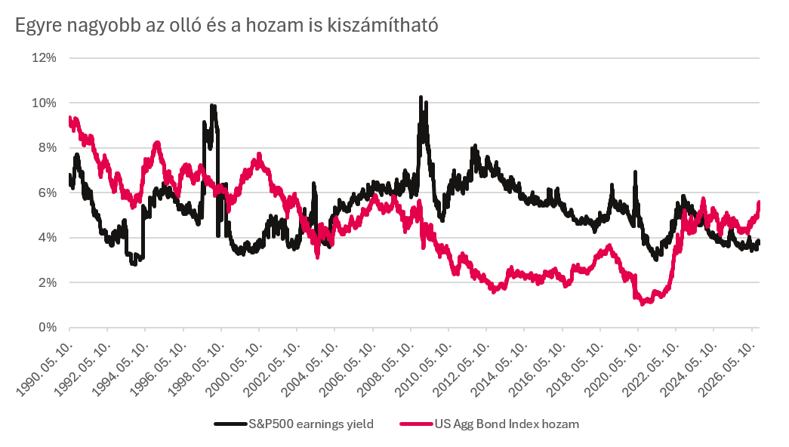
A kiszámíthatóság önmagában még nem tenné versenyképessé a kötvényeket, ha továbbra is lényegesen alacsonyabb hozamot kínálnának a részvényeknél. Az elmúlt évtizedek jelentős részében éppen ez volt a helyzet: a kötvényhozamok elmaradtak az S&P 500 eredményhozamától, így a részvények nagyobb kockázatáért cserébe számottevő hozamtöbblet mutatkozott. Az alacsony kamatkörnyezetben ezért a befektetőknek sok esetben részvénykockázatot kellett vállalniuk ahhoz, hogy érdemi várható megtérülést érjenek el.
A helyzet mára alapvetően megváltozott. Az amerikai aggregált kötvényindex hozama már meghaladja az S&P 500 előretekintő eredményhozamát, vagyis a kötvények aktuális hozamszintje hosszú idő után ismét magasabb a részvénypiac eredményhozamánál és egyre nagyobbra nyílik ez az olló.
Ez nem jelenti azt, hogy a kötvények biztosan felülteljesítik majd a részvényeket. Csupán a befektetők ma már nem kapnak magasabb induló eredményhozamot azért, hogy vállalják a részvénypiac nagyobb árfolyam-ingadozását és bizonytalanabb pénzáramlásait. Ezzel párhuzamosan a kötvények magasabb aktuális jövedelmet, előre jobban becsülhető pénzáramlásokat és kedvezőtlen piaci környezetben potenciális diverzifikációt kínálhatnak. A kötvények relatív vonzereje tehát nemcsak javult, hanem a jelenlegi hozamszintek mellett már a részvényekével is érdemben versenyképessé vált. Másképpen fogalmazva: a befektetőket ismét megfizetik azért, hogy védekezzenek.
Nem minden kötvény valódi menedék
Fontos különbséget tenni az egyes kötvénytípusok között. A vállalati kötvények hozama az állampapírhozam mellett hitelkockázati felárat, vagyis spreadet is tartalmaz. Ez a kockázatmentes hozam felett elvárt többlethozam, amely a vállalati nemteljesítés és az alacsonyabb likviditás kockázatáért kompenzálja a befektetőt. Gazdasági visszaeséskor az állampapírhozamok csökkenése támogathatja a vállalati kötvények árfolyamát, a romló vállalati kilátások miatt azonban a felárak jellemzően emelkednek, ami ezzel ellentétes, árfolyamcsökkentő hatást gyakorol.
A részvénypiaci kockázatok tisztább ellensúlyát ezért inkább a jó minőségű állampapírok jelenthetik, amelyek árfolyamát gazdasági lassulás és mérséklődő infláció esetén a csökkenő kamatvárakozások is támogathatják.
Miért nem 2022-ből kell kiindulni?
A 2022-es veszteségek nem azt jelentették, hogy a kötvények végleg elveszítették portfólióvédő szerepüket. Az inflációs sokkot megelőzően rendkívül alacsonyak voltak a hozamok, ezért a csekély kamatbevétel szinte semmilyen védelmet nem biztosított a hirtelen hozamemelkedésből származó árfolyamveszteséggel szemben. Ráadásul a visszaesést nem gazdasági lassulás, hanem inflációs sokk és intenzív monetáris szigorítás idézte elő, ami egyszerre helyezte nyomás alá a részvényeket és a kötvényeket.
A jelenlegi kiindulópont lényegesen kedvezőbb. Amikor a Fed 2022-ben megkezdte a kamatemelési ciklust, a tízéves amerikai reálhozam mínusz 1 százalék körül alakult, míg jelenleg megközelítőleg 2,5 százalékon, az elmúlt két évtized tartományának felső részén jár. A befektetők tehát az infláció kiszűrése után is érdemi hozamot érhetnek el.
A kötvények diverzifikációs szerepét ezért nem egyetlen rendkívüli év alapján érdemes megítélni. A jó minőségű állampapírok elsősorban akkor nyújthatnak védelmet, amikor a részvénypiaci esést romló növekedési kilátások, mérséklődő infláció és erősödő kamatcsökkentési várakozások kísérik. Inflációs sokk esetén viszont mindkét eszközosztály egyszerre kerülhet nyomás alá.
A fiskális kockázat nem tűnt el
A hosszú futamidejű kötvények továbbra is érdemi kockázatokat hordoznak. A tartósan magas költségvetési hiány és a növekvő államadósság fokozhatják az államok finanszírozási igényét, növelhetik a futamidőért elvárt prémiumot, és hosszabb távon magasabban tarthatják a kötvényhozamokat.
Fontos azonban különválasztani a strukturális és a ciklikus folyamatokat. Elképzelhető, hogy az egyensúlyi hozamszint a következő évtizedben magasabb marad, mint a globális pénzügyi válságot követő, rendkívül alacsony kamatokkal jellemezhető időszakban. Egy recesszió során ugyanakkor a kereslet lassulása, az infláció mérséklődése és a kamatcsökkentési várakozások erősödése átmenetileg jelentősen lejjebb viheti a hozamokat.
A két folyamat tehát egyszerre is érvényesülhet: a fiskális kockázatok hosszabb távon felfelé húzhatják a hozamszintet, miközben egy gazdasági visszaesésben a ciklikus hatások kerülhetnek előtérbe. A jó minőségű, hosszabb lejáratú állampapírok ezért magasabb hosszú távú hozamkörnyezetben is képesek lehetnek felértékelődni és mérsékelni a portfólió veszteségeit.
A részvények súlya közben történelmi magasságokban jár
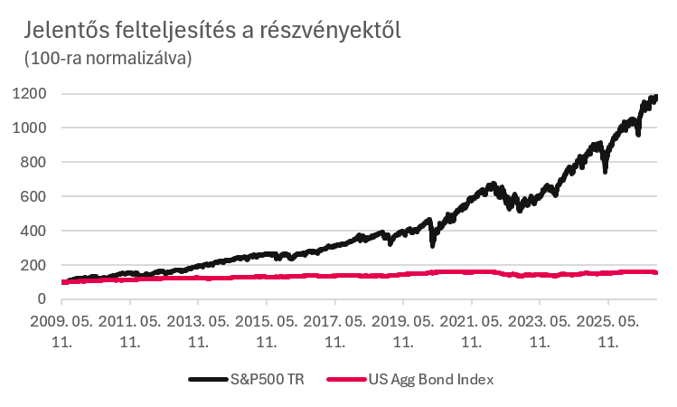
A kötvények vonzerejének növekedése ellenére a befektetői portfóliók csak lassan alkalmazkodnak az új hozamkörnyezethez. Ennek oka könnyen érthető: az elmúlt másfél évtized egyértelműen a részvénybefektetőket jutalmazta. A normalizált teljesítmények alapján az S&P 500 jelentősen felülteljesítette az amerikai aggregált kötvényindexet, miközben a kötvények hosszú időn keresztül csak korlátozott megtérülést kínáltak.
A lenti ábra látványosan bemutatja, hogyan nyílt szét a két eszközosztály teljesítménye. A részvények tartós emelkedése és a kötvénypiac visszafogott hozama érthetővé teszi, hogy a befektetők miért fordultak egyre nagyobb mértékben a részvények felé. A múltbeli teljesítmény azonban nem jelent garanciát a jövőbeli eredményekre, különösen így, hogy közben az eszközosztályok relatív árazása és hozamkilátása is megváltozott.
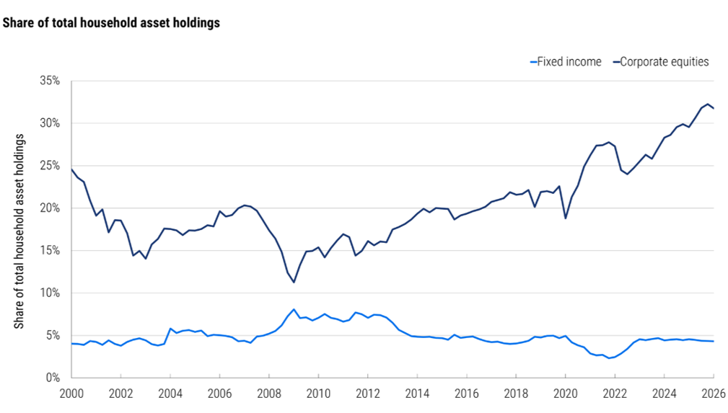
A hosszú részvénypiaci felülteljesítés a háztartások portfólióiban is nyomot hagyott. A vállalati részvények aránya az amerikai háztartások teljes eszközállományán belül történelmi magasságba, 30 százalék fölé emelkedett, miközben a kötvényjellegű eszközök súlya 5 százalék alatt van továbbra is, így van jelentős tér a tőkeáramlásra a kötvények irányába, ha a szentiment változna.
Az eltérés nemcsak a befektetői döntések eredménye, hanem az eltérő árfolyam-teljesítményé is: a részvénypiac emelkedése önmagában tovább növelte a részvények portfólión belüli súlyát. A jelenlegi portfóliók így minden korábbinál érzékenyebbé váltak a részvénypiac alakulására.
A magas részvényarány ráadásul egy koncentrált amerikai és feltörekvő részvénypiaccal párosul, amelynek teljesítménye jelentős részben néhány nagy technológiai vállalattól és a mesterséges intelligenciához kapcsolódó várakozásoktól függ. Emiatt a látszólag széles részvénypiaci kitettség kevesebb valódi diverzifikációt nyújthat, mint elsőre gondolnánk.
A kötvények szerepének újragondolása ezért nem feltétlenül a részvényekkel szembeni negatív várakozásról szól. Sokkal inkább arról, hogy a részvények történelmileg magas portfóliósúlya mellett érdemes lehet csökkenteni az egyetlen eszközosztálytól és piaci történettől való függést. A kötvények magasabb induló hozama pedig lehetővé teszi, hogy a befektetőknek ezért a diverzifikációért már ne kelljen lemondaniuk minden érdemi hozamlehetőségről.
A magasabb hozam kedvező aszimmetriát kínál
A jelenlegi magasabb induló hozamszint kedvezően aszimmetrikussá tette a kötvénybefektetés lehetséges kimeneteit. Egy 5,3 százalékos induló hozamú és 5 éves átlagos lejáratú amerikai államkötvény esetében az egy év alatt realizálható kamatbevétel jelentős puffert biztosíthat egy esetleges további hozamemelkedéssel szemben. Egy százalékpontos hozamemelkedésnél a kamatérzékenység alapján becsült árfolyamveszteséget a kamatbevétel még nagyrészt ellensúlyozhatja, így a becsült teljesítmény 0,8 százalék körül maradhat. Két százalékpontos hozamemelkedés esetén ugyanakkor már 3,7 százalékos veszteség következhetne be.
A másik irányban ennél lényegesen kedvezőbb kimenetek adódhatnak. Egy százalékpontos hozamcsökkenésnél a kamatbevételhez árfolyamnyereség is társulhat, ami 9,8 százalékos becsült teljesítményt eredményezhet. Két százalékpontos hozamcsökkenés esetén a becsült hozam már 14,3 százalék lehet. Az aszimmetria lényege tehát, hogy azonos mértékű hozamváltozás mellett a magas induló hozam lefelé tompítja az árfolyamveszteséget, míg hozamcsökkenés esetén a kamatbevételhez árfolyamnyereség is társul.
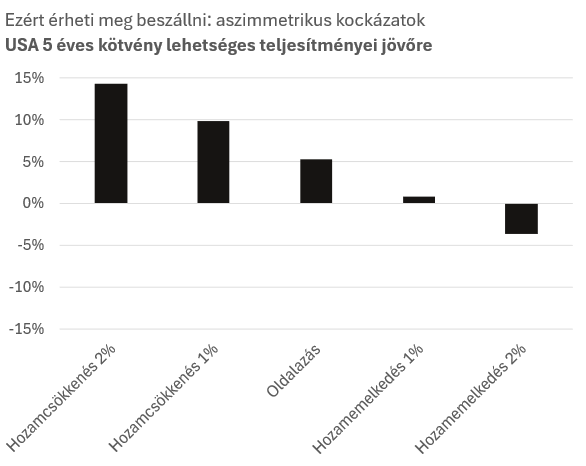
A számítás egyszerűsített forgatókönyv, nem hozamelőrejelzés. Nem veszi figyelembe többek között a konvexitást, a hozamgörbe alakjának változását, az újrabefektetési hatást és az átlagos lejárat időbeli módosulását. Arra azonban jól rávilágít, hogy a jelenlegi hozamszintről már egy mérsékelt további hozamemelkedés mellett sem feltétlenül keletkezne jelentős veszteség, miközben egy gazdasági lassulással együtt járó hozamcsökkenés számottevő teljesítményt eredményezhetne.
Ismét létjogosultságot kaphat a kiegyensúlyozott portfólió
A tanulság nem az, hogy el kell adni a részvényeket, és minden megtakarítást kötvényekbe kell átcsoportosítani. A részvények továbbra is fontos szerepet tölthetnek be a hosszú távú tőkenövekedésben, a gazdasági bővülésből való részesedésben és az infláció elleni védelemben. A történelmileg magas részvényarány és a jelentős koncentráció mellett azonban egyre fontosabbá válhat a portfólió valódi diverzifikációja.
A kötvényeket eközben már nem lehet egyszerűen alacsony hozamú ballasztként kezelni. A magasabb induló hozamszintnek köszönhetően ismét érdemi jövedelmet termelhetnek, miközben egy recesszió esetén a jó minőségű kötvénykitettség mérsékelheti a portfólió veszteségeit. A befektetőknek így már nem feltétlenül kell jelentős várható hozamról lemondaniuk azért, hogy csökkentsék a részvénypiaci kitettségből fakadó kockázatokat.
A kiegyensúlyozott portfólió tehát nem azért térhet vissza, mert a részvények előtt biztosan gyengébb időszak áll, vagy mert a kötvények szükségszerűen felülteljesítik majd a részvénypiacot. Sokkal inkább azért, mert hosszú idő után ismét rendelkezésre áll egy olyan eszközosztály, amely versenyképes induló hozamot, előre jobban becsülhető pénzáramlásokat és kedvezőtlen gazdasági környezetben potenciális védelmet is kínálhat. A kötvények visszatérésével ezért nem a részvények szerepe szűnik meg, hanem a portfólió egyensúlya állhat helyre.
Jogi figyelemfelhívó tájékoztatás
A jelen kiadvány a kiadása időpontjában érvényes.
A kiadványhoz felhasznált adatforrások: Bloomberg
A kiadvány elkészítésének időpontja: 2026. év 10. hónap 15. napja 16:57 (óra:perc)
A véleményekhez használt adatok 2026. év 10. hónap 15. napjáig kerültek figyelembevételre és értékelésre.
A dokumentumot készítő elemző/k neve és beosztása: Radák Máté – Bankpénzügyi elemzőMBH Befektetési Bank Zrt.
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.