
Míg a Goldman Sachs vagy a Citigroup 30-40%-kal növelte eredményét, amely brutálisan soknak tűnik, és amely mögött a nettó kamatmarzs emelkedése (azaz a betéteseknek jóval kisebb kamatot fizettek, mint amennyit a hitelek után kértek) és a főként részvénykereskedelem-jutalék kiemelkedő nyereségessége áll. De voltak olyanok is, akiknek nem jött össze az év, mint például a Morgan Stanley vagy a Wells Fargo, de a nettó kamatmarzs náluk is 10% felett tudott emelkedett. Mindent egybevetve nem rossz a „nyitás”, de persze mindenki a technológia és azon belül a MI-infrastruktúra cégeire fog figyelni, úgy, mint az Nvidia, Micron, Sandisk, Dell és a sort lehetne folytatni.
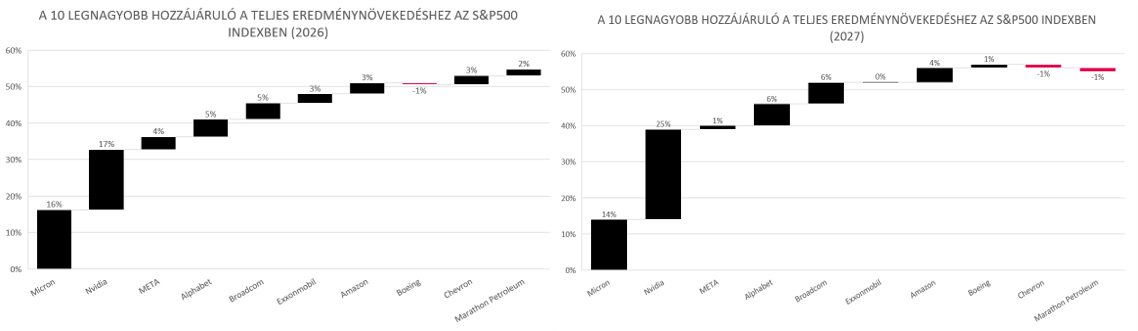
Mindeközben a 10 legnagyobb mértékben növekvő cég a teljes eredménybővülés kb. 60-70%-ért lesz felelős a harmadik negyedévben (az egész évben pedig kb. 55%-ért). Magyarul, az S&P500 vállalatai 2025 Q3 és 2026 Q3 között kb. 30%-kal fogják növelni összesített eredményüket, melyből kb. 18-21% csak a 10 legnagyobb MI céghez köthető, úgy, mint a Micron, az Nvidia, a META, az Alphabet, a Broadcom, az Exxonmobil, az Amazon, a Boeing, a Chevron és a Marathon Petroleum. A technológián kívül más szektort is láthatunk már ebben a felsorolásban és így az ipar, olajipar már nem csak a füst súlyát gyarapítja az indexben, hanem ténylegesen hozzájárul az aggregált eredményhez.
Ezt azt is jelenti, hogy a magas olajár és a magas finomtói marzsok (amely miatt drágák a finomított termékek, úgy, mint a benzin, gázolaj, kerozin stb.), bár minden vezető gazdasági szakember és politikus elejét akarja venni, összességében a jobb fundamentumokhoz járulnak hozzá. A lenti ábrán látható, hogy egész 2026-ben ez a 10 legnagyobb vállalat összesen 55%-ot hasít ki az eredménynövekedésből, mellette, 2027-ben pedig a helyzet nem sokat változik, de a továbbra is javuló aggregált eredmény még jobban az Nvidiától fog függni. Nem gondoljuk, hogy egy ilyen iparágban ilyen messzire el lehet látni, de most nem is ez a lényeges, hanem az, hogy valamiben hisznek a befektetők, ez pedig az, hogy a növekmény negyede egy céghez lesz köthető.
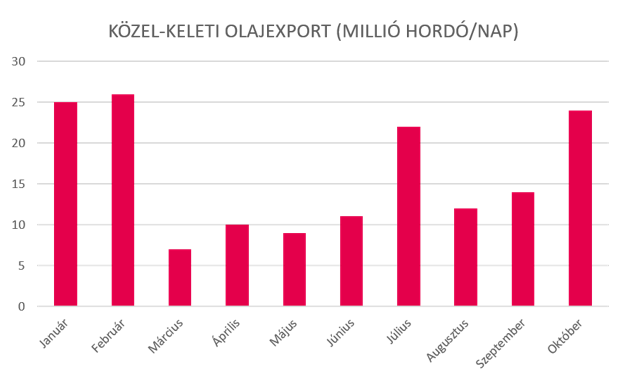
Az olaj iparágát tekintve az látható, hogy a Hormuzi-szorosban zajló történésektől függetlenül a közel-keleti olajkapacitás szinte a háború előtti szinten van, azaz napi 20-25 millió hordónyi olaj hagyja el a régiót. A nyersanyagkereskedelem így működik, egy megdöbbentően hatékony iparág, ahol elég rövid idő alatt megtalálják a kerülőútvonalat azért, hogy a nyersanyagokra épített globális gazdaság továbbra is olajozottan működjön.
Ennek ellenére a nyersolaj ára nem biztos, hogy sokat tud majd korrigálni, hiszen a globális, kb. 7,6 milliárd hordónyi készletek 5-10%-os mértékben apadtak, amelyet vissza kell tölteni, plusz a háború emléke még élénk, így biztosan sokan fedeznek, azaz raktároznak. A nagyobb elemzőházak szerint 2027-ben átlagosan 80 dollár lehet a Brent, a WTI, amely sokkal kevésbé érintett ebben az ügyben, kb. 10%-kal lejjebb kereskedhet. Emellett egyre kevesebb finomító dolgozik, azaz a finomított termékek ára is nehezen tud majd korrigálni. Európában az elmúlt 20-30 évben kb. 30 finomító fejezte be működését, ráadásul az öreg kontinens mindig is gázolajhiányos volt, sokkal többet fogyaszt ebből a termékből, mint amennyi itt előállítható. Számos oka van ennek, például az, hogy anno a döntéshozók a fogyasztókat előszeretettel terelték a dízel gépjárművek irányába, míg például az USA-ban inkább a benzin a fajsúlyos. Persze volt ebben némi racionalitás is, az emberi autógyártás csúcsa, amikor az elektronikától mentes, már 500 ezer kilométert futott dízelautót teletöltöd, az elsőre beindul, és azt írja ki, hogy a megtehető táv 1000 kilométer. Egy letűnt korszak már ez, az emberiség most ennek beérésén erőlködik.
A jelen kiadvány a kiadása időpontjában érvényes.
A kiadvány elkészítésének időpontja: 2026. szeptember 15. (11:00)
A véleményekhez használt adatok 2026. szeptember 8. napjáig kerültek figyelembevételre és értékelésre.
A dokumentumot készítő elemző/k neve és beosztása: Debreczeni Csaba, vezető részvényelemző
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.