
Nehéz eldönteni, hogy azok a piacot alkotó papírok, akik az elmúlt egy évben 20-40%-os esésen vannak túl, 100 dollárosok, amit még senki sem vett fel (és így a piacok csak részben hatékonyak), vagy a technológiai szektor alattomosan kendőzi azt el, hogy valami baj van a piac mélyén. Ez utóbbira egyébként az aktuális makróadatok nem adnak magyarázatot, hiszen a fogyasztói bizalom rendben, a gazdasági növekedés rendben, az infláció, véleményünk szerint megfelelően kezelve van. Igaz, a világ számos helyén háború dúl, de hát mikor nem ez volt a helyzet? Aggodalomra még a kötvények adhatnak okot, hiszen a főként hosszú lejáratokon a hozamemelkedés szinte precedens nélküli. A hozamszintekkel nem gondoljuk, hogy probléma lenne. Inkább a 2008-2020-as időszak nulla kamatpolitikája volt az extrém időszak és nem az 5%-os hozamoké, amely egyébként a kötvénypiacokat a fent említett 10-12 éven kívül szinte mindig jellemezte. Igaz, ma jóval magasabb az államok államadósság/GDP aránya, mint akárcsak 2008-ban, de még erre is azt mondhatjuk, hogy ha a hitelfelvétel értelmezhető, hatékonyságjavító beruházások miatt történik, akkor elviekben nem kellene túlaggódni az adósság mértékét.
De a piac nem így működik, egyik extrémitásból a másikba zuhan, most éppen a magas a kamatszint a hétfői címlap. De mindig is így volt ez, vége-hossza nincs azoknak a példáknak, amikor az államadósság miatt aggódnak a befektetők, lásd Japán példáját. Az ilyen aggódások közepette ugyanakkor azt is figyelembe kellene venni, hogy az állampapír, amely az állam számára kötelezettség, hiszen vissza kell fizetni a névértéket és a kamatokat, a másik oldalon egy befektetés, például egy nyugdíjpénztárnál, amely így tudja kötelezettségeit pénztártagjai felé teljesíteni. Valószínűleg figyelemfelkeltő túlzás, hogy ma valamely fejlett ország adósságának átstrukturálása szóba jöhet, ugyanakkor az tényleg izgathatja a befektetők fantáziáját, hogy mi lesz, ha az országok elinflálják adósságaikat?
A magasabb hozamszint azonban nem csak itt fejti ki hatását, hanem például a cégek értékének meghatározása esetében is. Magasabb hozamszintnél egy vállalat fair értéke, például, ha a készpénztermelő képessége alapján értékeljük, alacsonyabbnak kellene lennie. De 2016 és 2019 között nem ezt láttuk, a nulláról két és fél százalékra emelkedő alapkamat mellett tudott, a többségében profitot még csak excel tábákban sem látott technológiai cégekkel kitömött NASDAQ Internet index majdnem 100%-ot emelkedni.
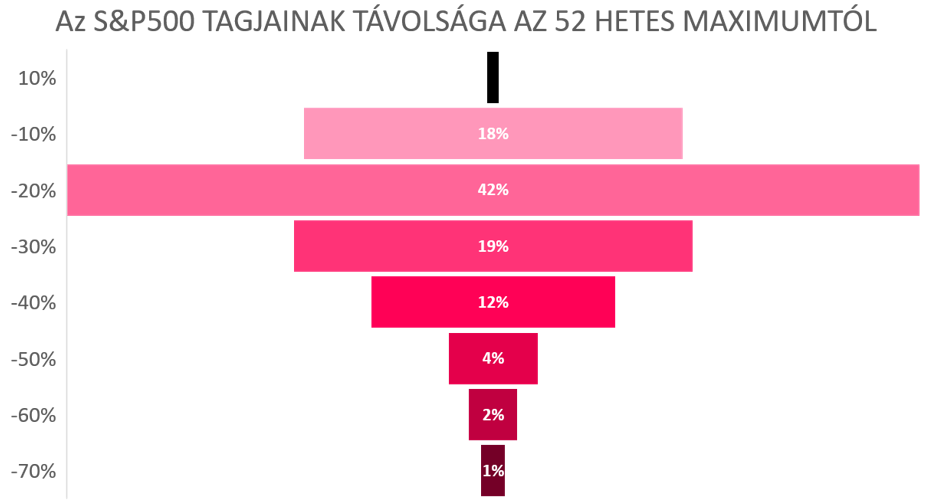
Ma azonban valami egészen más a helyzet. A mesterséges intelligenciát kiszolgáló memória, chip és eszközgyártók temérdek pénzt keresnek, a felhőalapú szolgáltatók (Amazon, Alphabet, Microsoft) viszonylag elvannak és mindenki más valahol a sokadik ebben a sorban. Az alábbi ábrán látható, hogy a legtöbb részvény az elmúlt egy éves csúcsához képest 10-60%-os mínuszban kereskedik, ami nem is lenne feltétlenül baj, ha az értékeltség eközben csökkent volna, azaz csökkenő árfolyam mellett az eredményvárakozás szinten maradt volna. De nem ez a helyzet. A piac tele van olyan cégekkel, amelyek 20-40%-os esés ellenére is nagy engedménnyel is csak fair árazást mutat, amennyiben viszonyítási pontunk a cégek és az iparág múltja. Persze láttunk már ilyen időszakot, amikor ennyire nem volt rendben a legtöbb részvény. 2026 tavasza, 2025 tavasza, 2023 ősze vagy éppen 2022. Ezeknek egy közös jellemzője volt, hogy mindegyik egy pozitív fordulatot hozott el a piacokon, hiszen a befektetők rájöttek mégsem olyan zord a jövőkép.
Aktuális hosszú távú ajánlásaink (egy éves célárak DCF-modell alapján):
| Név | Követés induló dátuma | Aktuális célár | Ajánlás | Utolsó frissítés |
| ALTEO | 2017.12.01 | 5377 | VÉTEL | 2026.08.03 |
| AutoWallis | 2024.09.01 | 147 | VÉTEL | 2026.10.02 |
| Gránit Bank | 2024.11.01 | 17410 | VÉTEL | 2026.04.08 |
| Masterplast | 2017.12.01 | 3348 | VÉTEL | 2026.05.21 |
| MOL | 2025.03.01 | 4404 | TARTÁS | 2026.08.11 |
| OPUS | 2024.03.01 | 560 | VÉTEL | 2026.08.03 |
| Richter | 2024.09.01 | 14911 | VÉTEL | 2026.05.15 |
| Telekom | 2024.08.01 | 2850 | TARTÁS | 2026.08.07 |
| Waberer’s | 2024.02.01 | 7093 | VÉTEL | 2026.03.23 |
| S&P500 | 2024.06.10 | 8000 | 2026.06.18 | |
| Euro Stoxx 50 | 2024.06.17 | 5601 | 2026.06.25 |
Forrás: MBH Befektetési Bank
Az árfolyamadatok forintban értendők, kivéve S&P500 és Euro Stoxx 50
F.A. = felülvizsgálat alatt
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.