
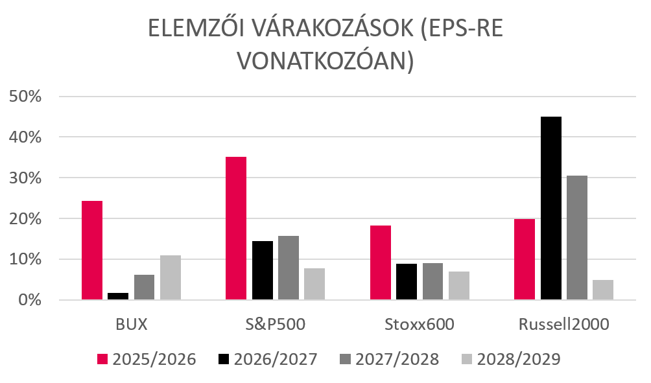
Ami azonban viszonylag kézzel fogható, az az, hogy a legtöbb elemzőház arra számít, hogy a 2026-ban látott kb. 35%-os eredménybővülés az USA-ban és a majdnem 20%-os Európában – amelyek mindegyik extrém kiugró érték – 2027-re eltűnőben lesz. A 15% lesz az új 35% és mivel a piacok majdnem mindent relatív értelemben áraznak, a 15 mégiscsak kevesebb, mint a fele a 35-nek, ami pedig első hallásra nem jó hír. Másodikra sem, de ha jobban belegondolunk, akkor a 15%-os eredménybővülés historikusan nem rossz és szinte determinálná a 10%-os részvényhozamot. 2026-ban a hyperscalerek MI beruházása még 11 százalékpontot tett hozzá a teljes eredménynövekedéshez, azaz a 2026-ban várható kb. 30%-hoz; 2027-ben ez már várhatóan „csak” 7 százalékpont lesz; 2028-ben pedig teljesen eltűnik. A historikus adatok azt mutatják, hogy lassuló, de még pozitív eredménybővülés részvényárfolyam-emelkedést hoz maga után, igaz csak mérsékeltet, és egyidőben drágul a piac összessége (jobban emelkednek az árfolyamok, mint az eredmények). Egyébként az európai, 2027-2029-ben várható kb. 8-10%-os eredménybővülés sem rossz, sőt!
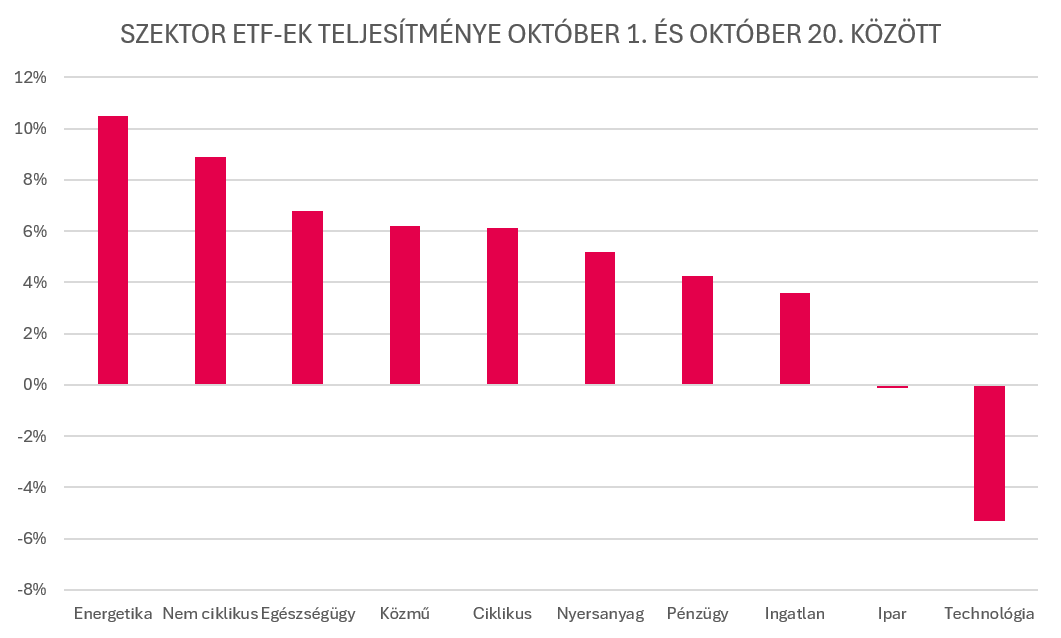
2026 és a következő évek közötti fundamentális változás (lásd fenti ábra), azt is jelentheti, hogy változhatnak a kedvelt részvények, iparágak, új seriffje lesz a városnak („there is a new sheriff in town”): a tartós növekedési pályán lévők kerülhetnek ki győztesen, szemben a ciklikus társaikkal. A Goldman Sachs elemzése szerint 2027-ben gyorsulhat a legalacsonyabb jövedelműek bérnövekedése, amely alapot adhat a fogyasztási és egészségügyi cégeknek. A befektetők már árazzák ezt a helyzetet, az előzőekben említett két szektort lefedő ETF emelkedett a legjobban október eleje óta, nem számítva az energetikát. Az elmúlt időszakot az jellemezte, hogy a meredeken emelkedő kötvényhozamok, amely természetesen növeli a vállalatok tőkeköltségét, és a mesterséges intelligenciába vetett hosszútávú hit negyedévről negyedévre történő változása arra késztette a befektetőket, hogy átárazzanak néhány szektort. Ezt látjuk most, az eddig egész évben szinte oldalazó nem ciklikus, azaz például a napi fogyasztási cikkek gyártói, és a nyár közepéig negatív tartományban kereskedő egészségügyi szektor lett a sztár. Az más kérdés persze, hogy mennyire lesz ez majd tartós, és nem csak egy, az agyonütött részvények látványos, de haszontalan felpattanásáról van szó.
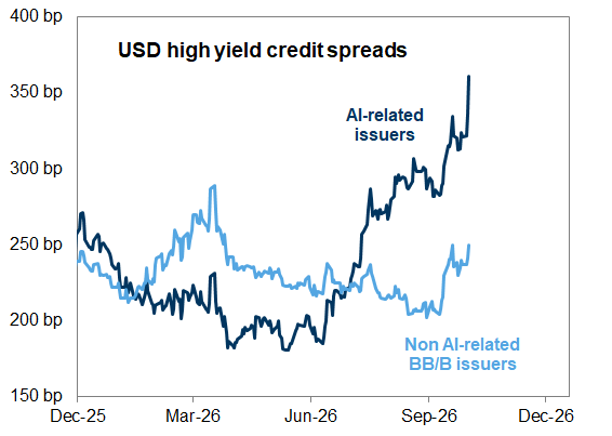
Legendás megfigyelés, hogy a kötvénypiacnak mindig igaza van, a kötvény matematika, ahol azonnal kiderül a kíméletlen igazság, szemben a részvényekkel, ahol sztorik, történetek, hírek mozgatják az árfolyamokat. A kötvénypiacot nem lehet felkavarni, mint a pocsolyát, hogy mélyebbnek tűnjön. Ma pedig az látható, hogy a mesterséges intelligencia finanszírozása miatt kibocsátott kötvények nincsenek jó állapotban. Jobbra látható, hogy a kockázatos, vállalati kötvények felára mennyire szétvált a nem MI és MI vállalatok között. Persze ebből is lehet visszaút, de mindez arra erősíthet rá, hogy nem minden beruházás fog termőre fordulni.
A jelen kiadvány a kiadása időpontjában érvényes.
A kiadvány elkészítésének időpontja: 2026. szeptember 15. (11:00)
A véleményekhez használt adatok 2026. szeptember 8. napjáig kerültek figyelembevételre és értékelésre.
A dokumentumot készítő elemző/k neve és beosztása: Debreczeni Csaba, vezető részvényelemző
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.