Az utóbbi évtizedben globálisan megfigyelhető tendencia a készpénz használatának háttérbe szorulása, az elektronikus fizetési módok előtérbe kerülése. A decentralizált kriptovaluták egyre növekvő népszerűségnek örvendenek, amelyek piacán már a kockázatkerülő egyének is megtalálják a számukra megfelelő befektetést a stablecoinok változataiban. A DJBP bevezetésének egyik célja, hogy a pénz ne szinte kizárólag a privát szektortól eredjen, hanem valamekkora része felett a jegybank visszaszerezze ellenőrzési hatókörét. Mára Nigériában, Zimbabwében, Jamaikában és a Bahama-szigeteken a digitális jegybankpénz valamilyen formában bevezetésre került, további 28 országban (köztük Magyarországban) pedig aktív pilot projektek zajlanak, illetve a világ nagy részén legalább kutatás zajlik a témában.
Ebben a cikkben azt veszem górcső alá, hogy a digitális jegybankpénz a bankszektor szemszögéből milyen hatásokkal járhat. Egy elméleti keretrendszerben a szélsőséges eseteket is bemutatom, amelyek rávilágítanak arra, hogy a digitális jegybankpénz bevezetésénél rengeteg szempontot figyelembe kell venni, ha a központi bank a megfelelő hatást szeretné elérni.
Mi is az a digitális jegybankpénz?
A digitális jegybankpénz (angol betűszóval CBDC, magyar betűszóval DJBP, a cikkben ez utóbbit használjuk) egy ország központi bankja által kibocsátott rendeleti (azaz nemesfém- vagy más tárgyi fedezettel nem rendelkező, angol terminológiával „fiat”) pénz digitális formája. Több típusa létezhet, és ezek más-más hatást gyakorolhatnak a bankszektorra. Közös jellemzőjük, hogy értékállóságukat a központi bank garantálja, így biztonságos és törvényes fizetési eszközök. A pénzügyi tranzakciókban való alkalmazásukhoz nincs szükség más pénzügyi közvetítőre (pl. kereskedelmi bankra), ezáltal a DJBP javítja a fizetési rendszer hatékonyságát, csökkenti a tranzakciós költségeket és képes a nemzetközi pénzforgalom súrlódásainak mérséklésére is. Technikai megvalósítása többféle lehet: a blokklánc alapú létező variánsok mellett kísérletek zajlanak olyan centralizált megoldások létesítésére is, amelyek támogatják az offline használatot, illetve token- vagy számla alapú lehetőségeket.
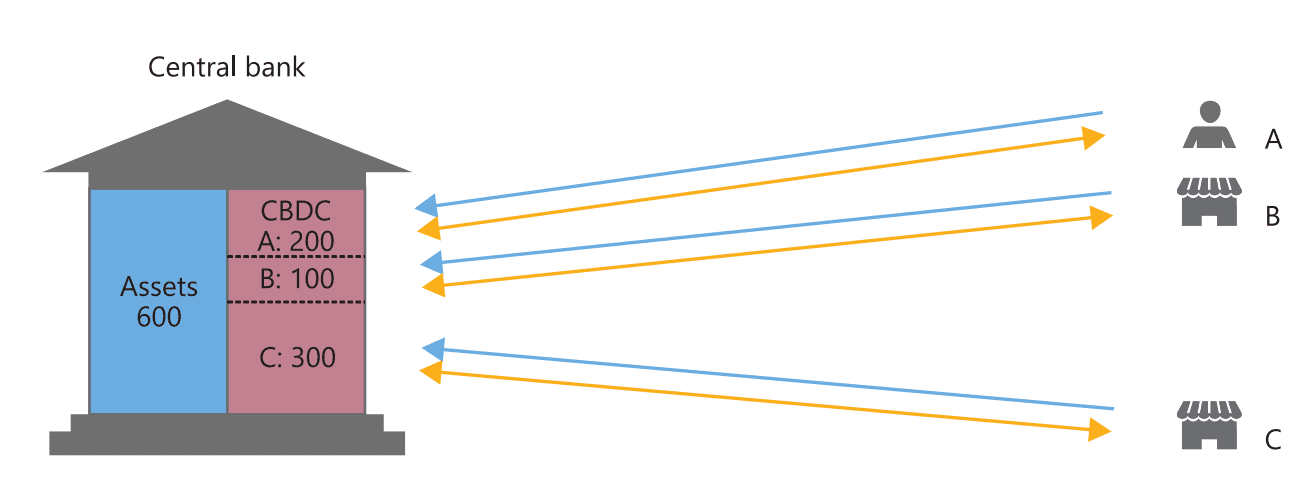
1. ábra. Kiskereskedelmi DJBP működésének illusztrációja. Kék nyíl jelenti a jogos (tényleges) követelést, míg a folytonos sárga nyíl jelenti a valós idejű tranzakciót. Forrás: BIS
A jegybanktól egyenesen a lakossághoz
A kiskereskedelmi DJBP a háztartások és a nem-pénzügyi vállalatok számára érhető el közvetlenül, amelyet felhasználhatnak mindennapi tranzakcióik bonyolításához. Ennek megvalósítását úgy kell elképzelni, mintha a Magyar Nemzeti Banknál vezetnénk egy számlát, amelyre feltehetünk pénzt, majd tetszés szerint elkölthetjük. A jegybank mérlegfőösszegét ez a változat nem feltétlenül növeli, inkább forrás oldali átrendeződést eredményez. Ha egy adott ország központi bankja be szeretné vezetni a kiskereskedelmi DJBP-t, előtte el kell döntenie, hogy az eszköz kamatozzon vagy sem. A kamat nélküli megoldás a készpénz elektronikus verziójának tekinthető, amely digitális tárcában tárolható. Előnyei közé tartozik, hogy a papír alapú bankjegyek, illetve fémből készült érmék gyártásának, tárolásának, szállításának és megsemmisítésének költségei megtakaríthatóak, ezáltal a zöld átállást is segíti. A készpénznek a koronavírus idején ezek mellett egy másik nyilvánvaló hátránya is kidomborodott, ugyanis elősegíti a fertőzések terjedését.
2023-ban egyébként Magyarországon az aktívan elektronikusan fizetők aránya 49% volt a lakosságon belül. Ugyanebben az évben minden, megvalósult tranzakciónak csupán 38%-át bonyolították digitális csatornákon. Mindezek alapján a digitális fizetési forgalom részaránya lehetne jóval magasabb is, ugyanakkor a készpénz a közeljövőben biztosan nem kerül kivezetésre. Ennek legfőbb oka, hogy a közgondolkodás szerint papírpénzzel és fémből készült érmékkel fizetve nem lekövethető, hogy ki, mikor, mit, kitől és mennyiért vásárolt, tehát kivételes eseteket leszámítva a készpénz valódi anonimitást testesít meg. A DJBP bevezetése viszont fehérítené a gazdaságot, megnehezítené az adóelkerülést, a pénzmosást és a terrorizmus finanszírozását egyaránt. Továbbá, a DJBP lehetőséget ad arra, hogy szabályozzák elköltésének módját vagy időpontját, ezáltal elősegítheti bizonyos gazdasági célok elérését. Fiskális transzferek és stimulusok egyszerűen, gyorsan, valamint célzottan megvalósulhatnának, ha azokat DJBP-számlán vezetnék be.
Az MNB legutóbbi Fizetési rendszer jelentéséből az derül ki, hogy a lakosság 32%-a gyakrabban fizetne elektronikusan, ha a banki szolgáltatások ára csökkenne. 2020-ban a felnőtt korú lakosságon belül a bankszámlával nem rendelkezők aránya 13% volt. A banki szolgáltatásokból kimaradt válaszadók 28%-a költségesnek tartja a bankszámla fenntartását, 19%-ának pedig nincs bizalma a hitelintézetek felé.
Részben ezen aggodalmak kezelésére az alábbi javaslatok kerültek megfogalmazásra a DJBP-t illetően egy tanulmányban: (I) A központi bank a kereskedelmi bankszektorhoz képest olcsóbban vagy akár ingyen kínálja a számlavezetést; (II) érdemes lehetővé tenni a DJBP költség nélküli készpénzre váltását és fordítva; (III) a bankszámlával nem rendelkezők körében gyakori az okostelefon vagy internetelérés hiánya is, így szükséges lehet a DJBP-t fizikai kártyára is elérhetővé tenni, ezenkívül bankfiókhoz hasonló egységeket létesíteni vidéki településeken; (IV) annak érdekében, hogy a lakosság bizalmát megszerezzék, a bankokon kívül más privát szektorbeli szereplőknek, illetve az állami szektornak is érdemes támogatnia a DJBP bevezetését; (V) a DJBP-nek a lehetőségekhez mérten kezelnie szükséges a felmerülő adatvédelmi aggályokat is.
A bankszektorral a nem kamatozó DJBP csak kis mértékben versenyezne, ezáltal nem jelentene veszélyt a pénzügyi stabilitásra. Elképzelhető, hogy a nem banki ügyfelek a DJBP megismerése és aktív használata után hajlandóbbá válnak hitelintézeti szolgáltatások igénybevételére is, ahogy a pénzügyi tudatosság erősödik, így a bankok számlaforgalma, hitel- és betéti állománya még nőhet is.
A kamatozó DJBP a kamat mértékétől függően ugyanakkor képes versenyezni a bankbetétekkel. Feltételezhető, hogy amennyiben a kamat elérné azt a szintet, amelyet a háztartások látraszóló- és lekötött betéteiken realizálhatnak, akkor a bankok annak érdekében, hogy ne veszítsenek el ügyfeleket, egyrészt emelhetnek az általuk meghatározott betéti rátákon, másrészt a számlavezetési díjakat és az ügyfelek által fizetett egyéb jutalékok mértékét redukálhatják. Ha ezzel párhuzamosan hiteleik kamatát nem növelik, akkor a bankszektor profitabilitása csökkenhet, hiszen a bevétel nem változott, a ráfordítások viszont nőttek. Ezzel ellentétesen hat ugyanakkor, hogy a magasabb betéti ráták és a költségek mérséklése növelheti az ügyfelek számát, így a teljes hatás a nyereségre nem egyértelmű.
A vélemények megoszlanak arról is, hogy a kamatozó DJBP veszélyeztetheti-e a pénzügyi stabilitást. Egy szélsőségesen vonzó konstrukció akár tömeges betétkivonást is elindíthat, hiszen egy kereskedelmi bank fizetésképtelenné válhat, így csőd esetén az ügyfelek csak késve vagy egyáltalán nem juthatnak hozzá a megtakarításaikhoz, míg a jegybank esetében nem merül fel a fizetésképtelenség.
A probléma kezelésére a szakirodalom több megoldást is javasol: a DJBP segítségével csak kis összegű tranzakciók legyenek végrehajthatóak, egy adott számlán tartható DJBP mennyiségét érdemes lehet korlátozni, illetve alkalmazható degresszív kamatozás is, vagyis minél nagyobb a DJBP számlán lévő összeg, annál kisebb kamatot lehetne rajta realizálni. Amennyiben a kereskedelmi bankoknál elhelyezett betétmennyiség mérséklődik, akkor a bankoknak alternatív forrásokat kell keresniük ahhoz, hogy fenn tudják tartani a hitelezési tevékenységüket. A bankbetétek más forrású finanszírozással való helyettesítése viszont akár növelheti is a pénzügyi stabilitást, hiszen egy diverzifikáltabb forrás oldal ellenállóbbnak bizonyulhat egy bankroham estén. Mivel a DJBP bevezetése megnöveli a betétkivonás esélyét, így a hitelintézeteknek a jelenlegi szinthez képest növelniük kell a jegybanknál elhelyezett tartalékaikat, hogy minden időpontban ki tudják elégíteni az ügyfelek igényeit. Az addicionális likviditási puffer mértéke attól függ, hogy milyen korlátozásokat vezetnek be a DJBP tartására, kamatára. A kereskedelmi bankok a központi banktól, illetve a pénzpiacon hitelt vehetnek fel, vagy a jegybank számára értékpapírt adhatnak el a tartalékok feltöltése érdekében. A kamatozó DJBP-k egyébként közvetlenül befolyásolhatják a monetáris politika transzmisszióját, ami a kereskedelmi bankokra való hatásokon túlmenő, további kérdések megválaszolását igénylik bevezetés előtt. Mivel szétfeszítené jelen cikk kereteit, ezért ezen kérdések vizsgálatától most eltekintek.
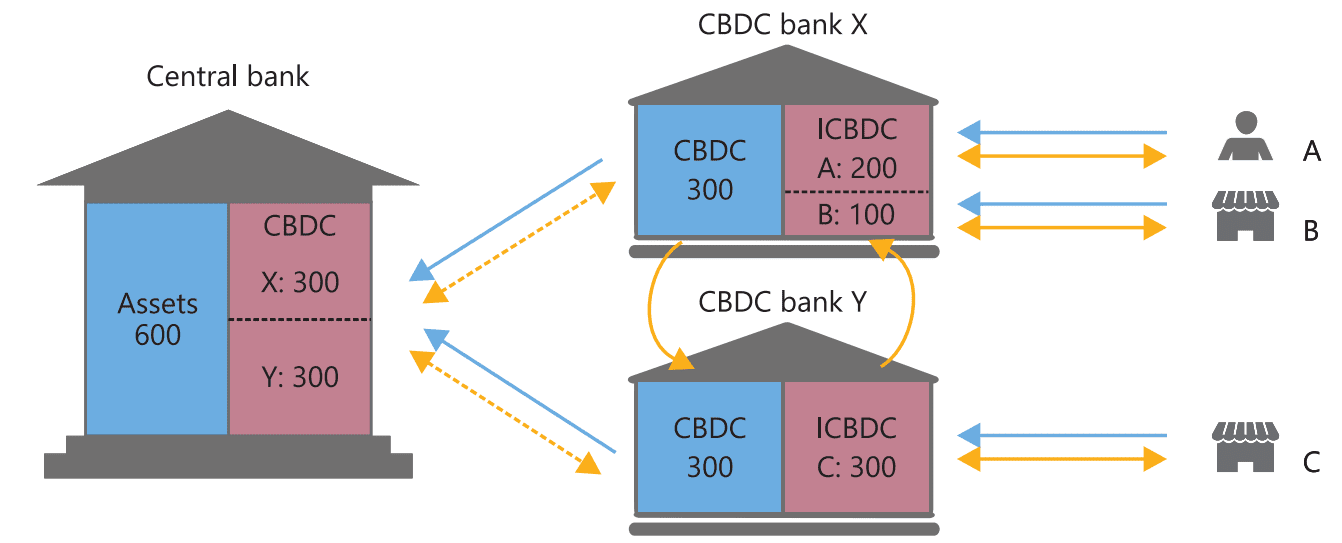
2. ábra. Nagykereskedelmi DJBP működésének illusztrációja. Kék nyíl jelenti a jogos (tényleges) követelést, a folytonos sárga nyíl jelenti a valós idejű tranzakciót, a sárga szaggatott nyíl pedig a halasztott tranzakciót. Forrás: BIS
Jegybankpénz, de csak a nagyoknak
A nagykereskedelmi DJBP nem elérhető a háztartások és nem-pénzügyi vállalatok számára, elsődlegesen a bankközi piacon, pénzügyi vállalatok közötti vagy nemzetközi tranzakciók során használható. Ez a megoldás képes a tranzakciós költségeket akár a felére csökkenteni, továbbá hatékonyabbá, gyorsabbá teheti a fizetési rendszert. A nemzetközi tranzakciók jelenleg bonyolult környezetben, levelező bankok segítségével valósulnak meg. Amíg a küldőtől a kedvezményezetthez megérkezik egy utalás, több nap is eltelhet az eltérő időzónákban való működésnek, nem összehangolt szabályozásoknak és infrastruktúráknak, illetve a transzparencia hiányának köszönhetően.
A DJBP viszont olyan lehetőségeket kínál, amelyek leegyszerűsítik ezeket a folyamatokat és gyorsítják a tranzakciókat. A bankok költségei mérséklődhetnek, a likviditási helyzet általánosan javulhat, amely hozzájárulhat a nyereség növekedéséhez, összességében egy stabilabb pénzügyi helyzethez. A nagykereskedelmi DJBP Magyarország esetében a dollártól és eurótól való függőséget egyaránt mérsékelheti, hiszen egyszerűbbé válik a forintot közvetlenül a kereskedelmi partner helyi devizájára átváltani, amennyiben a két ország fizetési rendszere összehangoltan működik.
Összességében a bankszektorra vonatkozó hatás erősen függ attól, hogy a DJBP melyik változata és milyen jellemzőkkel kerül bevezetésre. Továbbra is rengeteg aspektust kell megvizsgálni, mérlegelni a hasznokat és a költségeket, illetve kiberbiztonsági szempontból megfelelő infrastruktúrát szükséges teremteni. Azokban az országokban, ahol már használatban van, ott nem kamatozó formában tették elérhetővé a kiskereskedelmi DJBP-t. Minden esetben meghatároztak mennyiségi vagy egyéb limitet, például Nigériában és a Bahama-szigeten a DJBP számla össze van kötve a bankszámlával, ezáltal, ha valaki túllépi a digitális készpénzre vonatkozó mennyiségi korlátot, akkor a plusz forrás az egyén betéti számlájára kerül. Általánosságban elmondható, hogy javították a pénzügyi közvetítést, de a gazdaságban forgó DJBP mennyisége mérsékelt maradt.
Magyarországon egyelőre csak kísérleti projektek indultak el a DJBP vonatkozásában. 2024 végén zárta le a jegybank a Diákszéf Programot, amelynek keretein belül általános iskolás korú gyermekek tarthatták digitális valutában a megtakarításaikat. Játékos, pénzügyi tudatosságot fejlesztő kvízekkel gyűjthettek jutalmakat, a szülők zsebpénzt utalhattak számukra, amelyet aztán elkölthettek meghatározott üzletekben. A program gyakorlati tapasztalatot adott a DJBP hazai bevezetéséhez, egyben további kutatási, fejlődési irányokat jelöltek ki.
Hivatkozások
Auer, Raphael, Rainer Boehme (2020). The technology of retail central bank digital currency. BIS Quarterly Review. https://www.bis.org/publ/qtrpdf/r_qt2003j.pdf
Bindseil, Ulrich (2020). “Tiered CBDC and the financial system.” European Central Bank Working Paper No. 2351 (January), https://www.ecb.europa.eu/pub/pdf/ scpwps/ecb.wp2351~c8c18bbd60.en.pdf
CBDC Tracker (2025). Today’s Central Bank Digital Currencies Status. https://cbdctracker.org/
CFI Team (év nélkül). Central Bank Digital Currency (CBDC). CFI. https://corporatefinanceinstitute.com/resources/cryptocurrency/central-bank-digital-currency-cbdc/
European Central Bank (2020). Report on a digital euro. Frankfurt: European Central Bank, https://www.ecb.europa.eu/pub/pdf/other/Report_on_a_digital_euro~4d7268b458.en.pdf.
Deák, Vivien, Nemecskó István, Végső Tamás (2021). Lakossági fizetési szokások. Magyar Nemzeti Bank. mnb-tanulma-ny-hun-143-lakossagi-fizetesi-szokasok.pdf
Keister, Todd, Daniel R. Sanches (2022). “Should central banks issue digital currency?” Review of Economic Studies (forthcoming), https://www.restud.com/paper/should-central-banks-issue-digital-currency/.
Infante, Sebastian, Kyungmin Kim, Anna Orlik, Andr´e F. Silva, and Robert J. Tetlow (2022). “The Macroeconomic Implications of CBDC: A Review of the Literature,” Finance and Economics Discussion Series 2022-076. Washington: Board of Governors of the Federal Reserve System, https://doi.org/10.17016/FEDS.2022.076.
Magyar Nemzeti Bank (2024). Búcsúzik a Diákszéf mobilapplikáció – lezárul a Magyar Nemzeti Bank sikeres pilot projektje. Sajtóközlemények. Búcsúzik a Diákszéf mobilapplikáció – lezárul a Magyar Nemzeti Bank sikeres pilot projektje | MNB.hu
Magyar Nemzeti Bank (2024), Fizetési rendszer jelentés. fizete-si-rendszer-jelente-s-2024-hun-digitalis-vegleges.pdf
Maniff, Jesse Leigh (2020). “Inclusion by design: Crafting a central bank digital currency to reach all Americans?” Federal Reserve Bank of Kansas City, Payments System Research Briefing 1-5, https://www.kansascityfed.org/Payments%20Systems%20Research% 20Briefings/documents/ 7583/psrb20maniff1202.pdf.