
Filozófiai kérdés, hogy ha mindig nagy a Volatilitás (ebben az esetben az össze-vissza vagdalkozó beszéd, ahol se vége, se hossza az „okoskodásnak”), akkor az tényleg volatilitás-e, merthogy a piacok, az emberek hozzászoknak. Ha mindennap öt „világrengető” dolog történik, akkor az egy idő után ez már nem világrengető (de hát valószínű, hogy sohasem volt az).
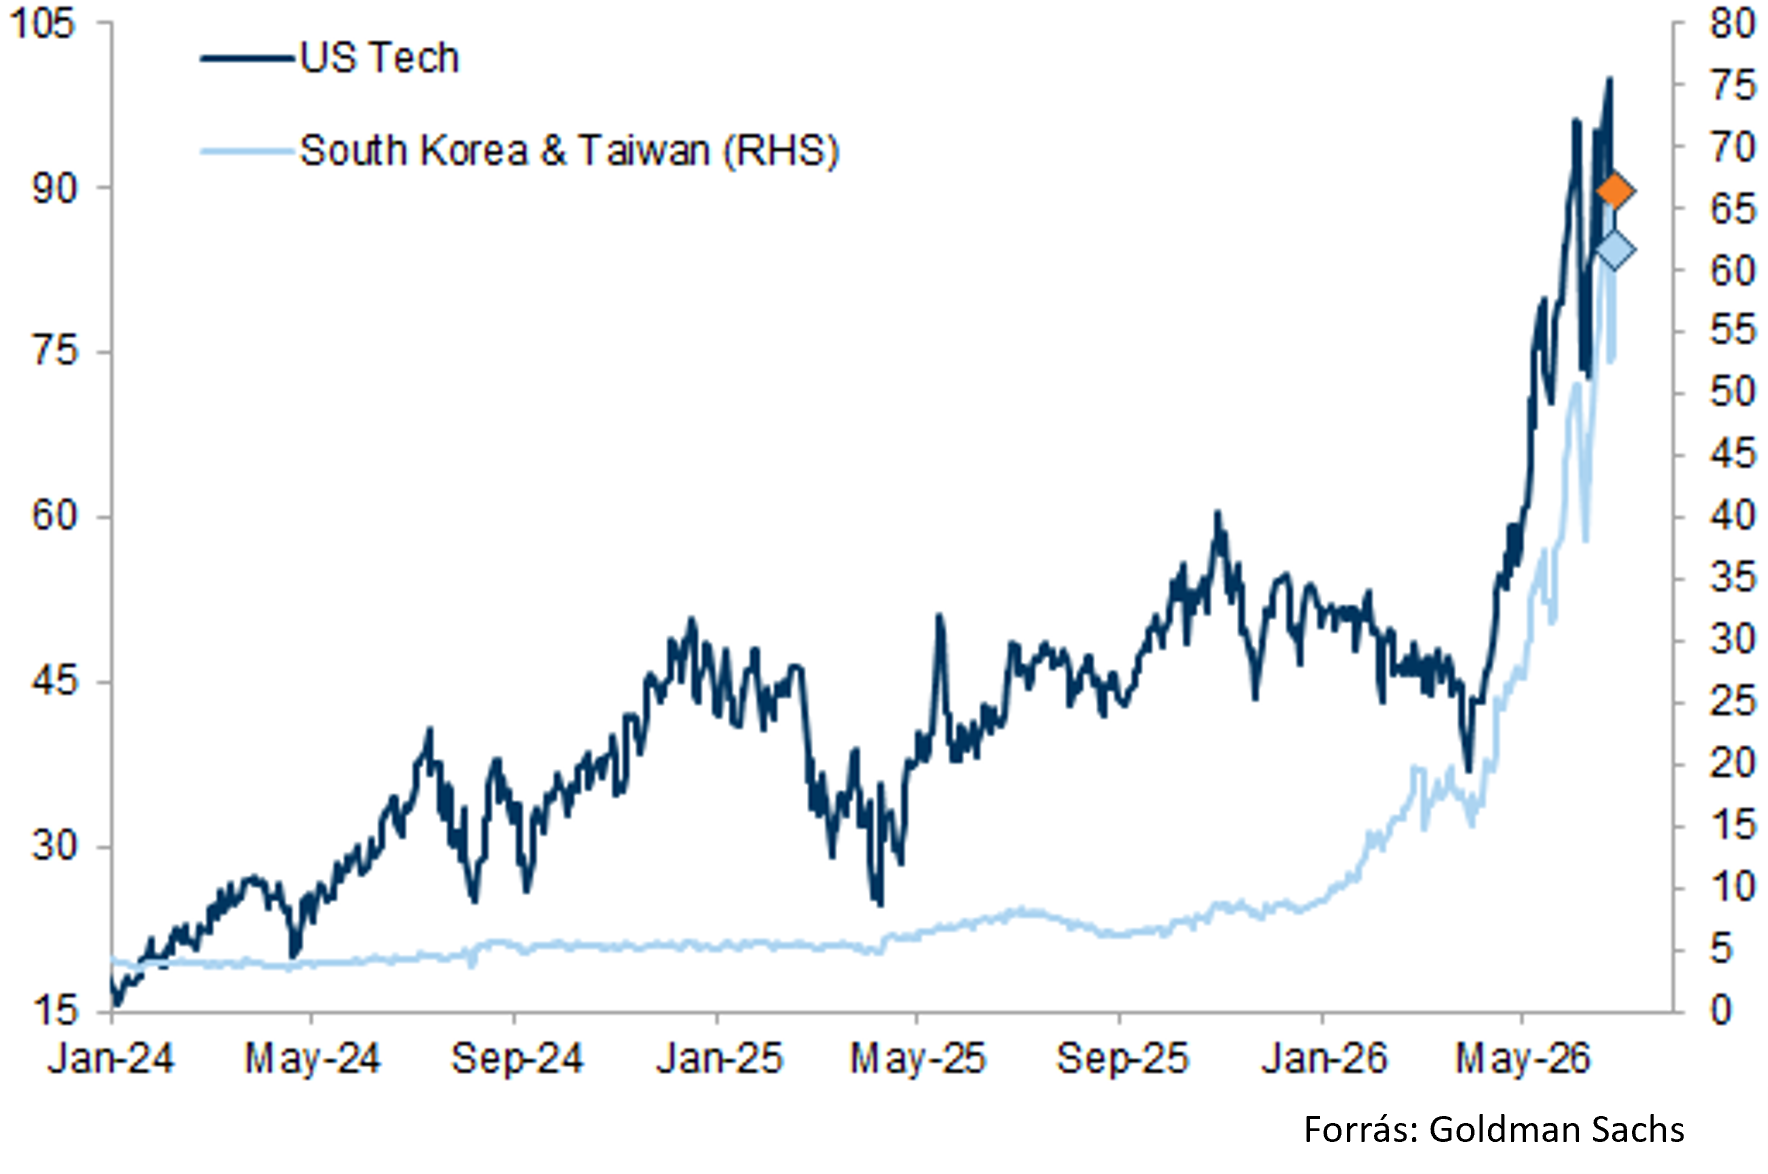
2026 nyarán ez jutott nekünk. (Hol vannak már azok a régi nyarak, amikor nem történt semmi). Extrém módon emelkednek a piacok, szinte soha nem látott vagyon mozdult meg a részvénypiacok irányába, főleg, ha a feketeöves kockázatvállalók terepét vizsgáljuk, azaz a tőkeáttételes ETF-eket. A Goldman Sachs ábráján jól látható: a technológiai kitettségű tőkeáttételes ETF-ek kezelt vagyona 2026 januárjában még kb. 45 milliárd dollárt tett ki, ma már majdnem 100 milliárdot. Eközben a dél-koreai és a tajvani ETF-ek is 10 milliárdról 60-70 milliárdra nőttek. Persze ez nem az az összeg, amely, ha holnap elpárologna, akkor összeesnének a piacok.
A technológiai szektor elképesztő felülteljesítése azt is jelenti, hogy az indexek is elszakadtak a hosszú távú trendtől, amit a legtöbb esetben a 200 napos mozgóátlaggal tudunk mérni. Az S&P indexek többsége (500 – nagy kapitalizáció; 400 – közepes cégek; 600 – kisvállalatok) 6-8%-ra vannak az előbb említett 200 napos mozgóátlaguktól. Ez pedig ezt jelenti, hogy ha ezt a távolságot fenn szeretnék tartani, akkor évesítve kb. 20-25%-ot kellene emelkedniük. Minden évben 20%-kal magasabb indexhez pedig nem árt a minimum 20%-os eredménynövekedés sem, különben csak a P/E fog az egekbe emelkedni és minden fundamentális elemző és „value investor” rohangálni fog, mint pók a falon, hogy most akkor mi is van? Kiút persze ebből a szorítóból is létezik: úgy kell rá tekinteni, mint növekedési sztorira, és máris alá van támasztva, meg van magyarázva az elképesztő árazás.
Gyorsan változik a világ, annyira gyorsan, hogy nincs egy éve, amikor attól volt hangos a pénzügyi média, hogy rég nem látott módon változott a befektetők szemlélete, és az összes pénz, ami elhagyja az USA tőzsdéit – mert arra mérget lehet venni, hogy Trump miatt el fogja hagyni – az Európában és Japánban fog kikötni. Ennek persze semmilyen racionális alapja nem volt, mivelhogy az S&P500 indexben egy 5-800 pontos, azaz kb. 10%-os változás egyenlő a teljes német tőkepiaccal, de legalább volt miről írni. Az sem világos, miért akarna bárki is feladni egy „a mesterséges intelligencia példa nélküli mértékben növelni fogja a termelékenységet” narratívát, egy a „vegyünk autógyárat, amely épp elveszíti piacának tetemes részét” sztorira.
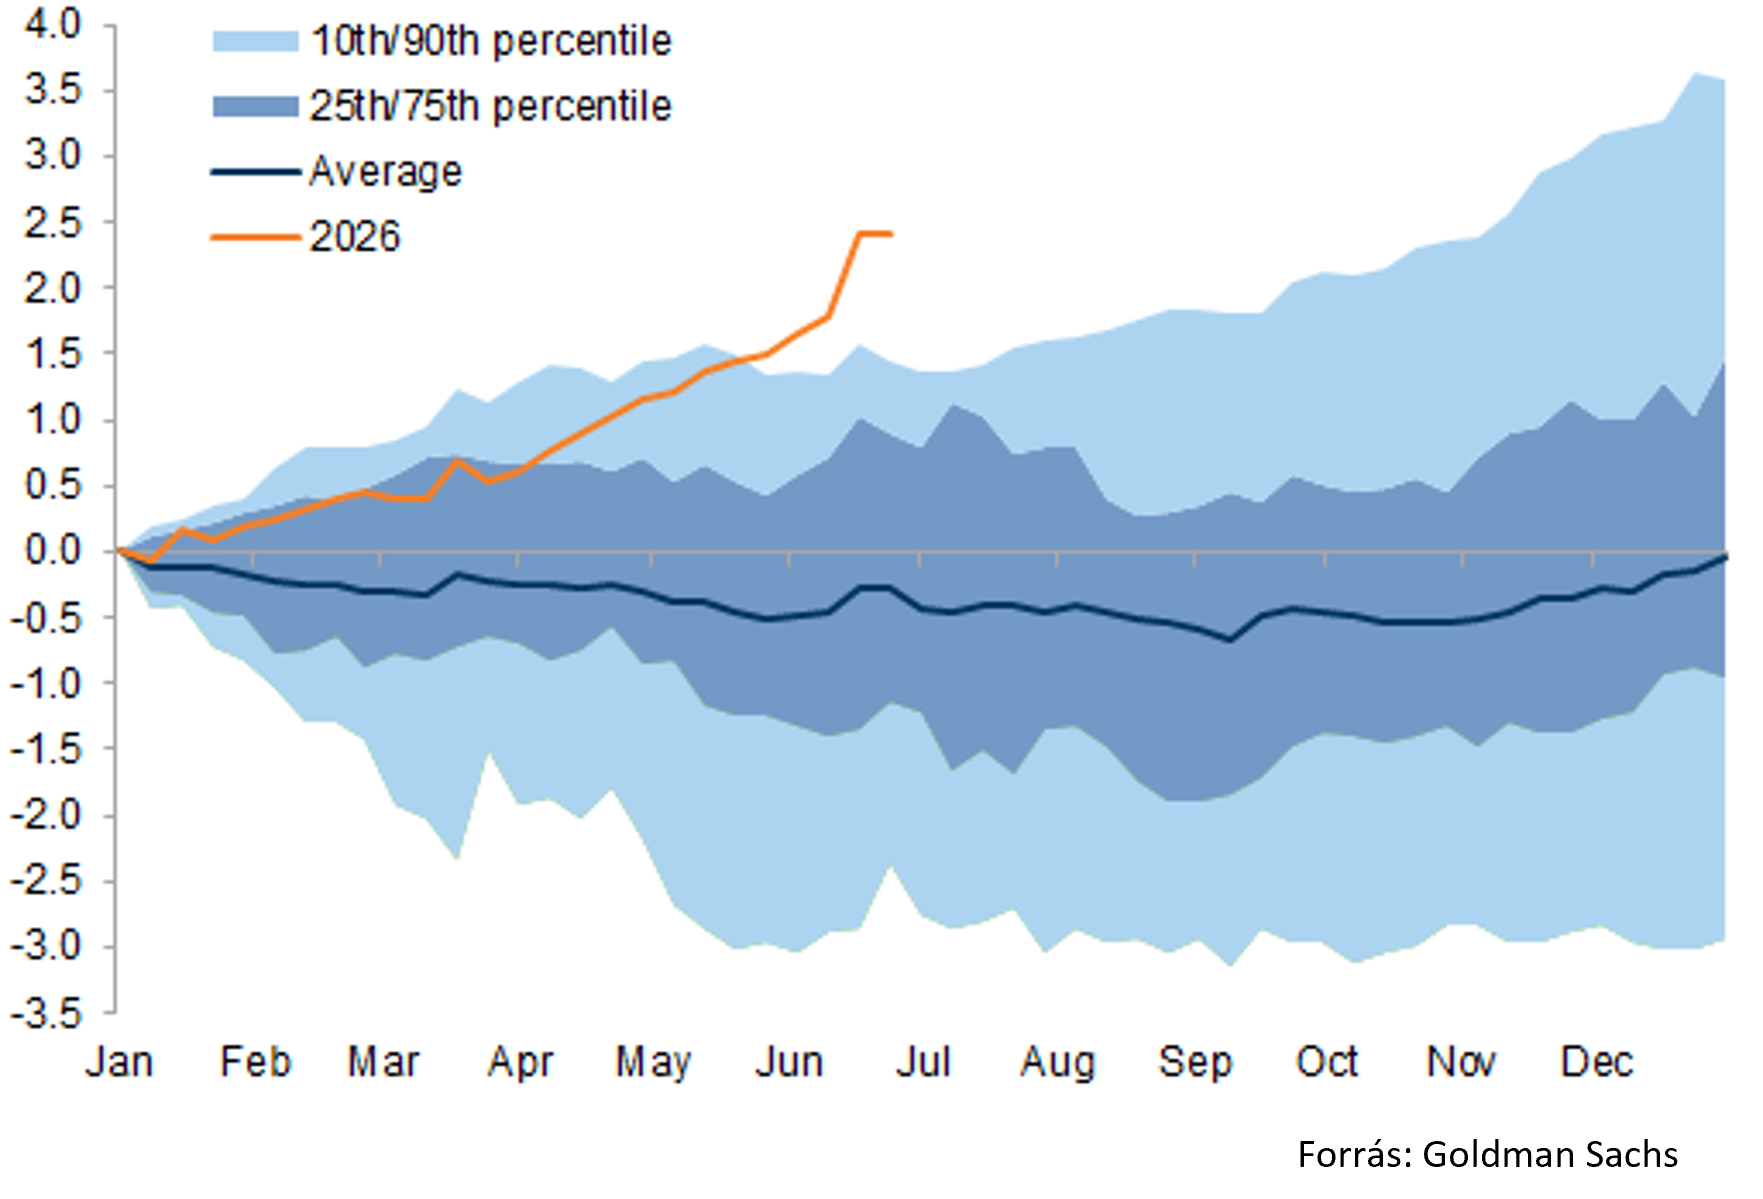
Most pedig ott vagyunk, hogy az ezzel ellentétes számláló kiüti a felső határt. Az ábrán látható, hogy történelmi magasságokban van az USA-ba érkező, hozamot kereső vagyon, vagyis utólag már látható, hogy például a német DAX index felülteljesítése 2025 januárja és áprilisa között tartott, pedig úgy tűnik, mintha már évek óta ebben élnénk. Olyan, mint a Mr. Bean tv-sorozat, amelyről minden olyan ember, aki a kilencvenes években volt gyerek, azt gondolja, hogy volt kb. 100 része, miközben az eredeti Mr. Bean mindösszesen 15 részből állt, (azok is kb. 25 percesek voltak).
Vajon mi lesz az irány az előttünk álló időszakban? A válasz nehéz, de ha alámerülünk az indexekben, akkor az látható, hogy az elkövetkezendő kb. öt évre vonatkozó elemzői várakozások inkább az amerikai piacnak kedveznek, még akkor is, ha most úgy tűnik, hogy Európa felkelt tetszhalott állapotából, és a korábbi évekhez képest nagyobb profitbővülést fog tudni elkönyvelni az előttünk álló néhány évben. Aztán az is lehet, hogy mindez csak egy fantomjövő. Az S&P500 és az Eurostoxx50 indexek fair értékére vonatkozó elemzésünk az alábbi linkeken érhetők el:
- https://www.mbhbefektetesibank.hu/sw/static/file/EUROSTOXX50_egyevesfairertek_20260623.pdf
- https://www.mbhbefektetesibank.hu/sw/static/file/SP500egyevesfairertek20260618.pdf
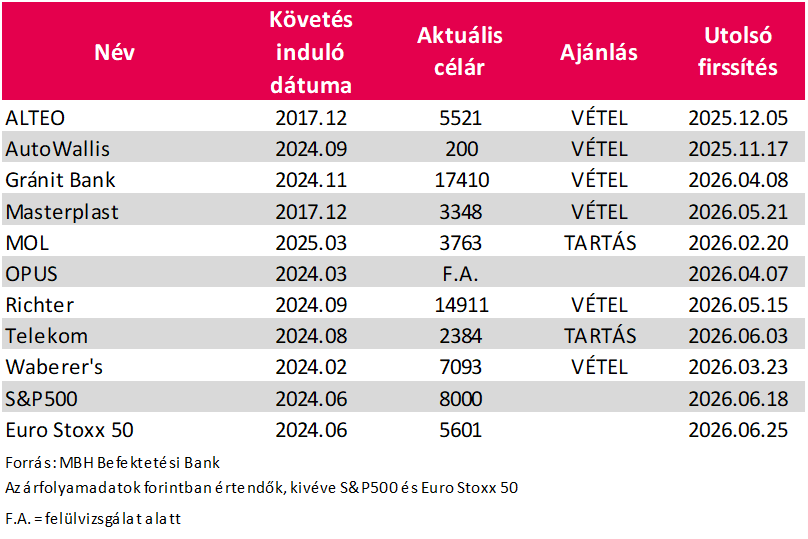
Aktuális hosszú távú ajánlásaink (egy éves célárak DCF-modell alapján):
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.