Hogyan reagált a forint árfolyama az MNB novemberi kamatdöntésére?
Az EUR/HUF árfolyam ma reggel 364,30 körül mozgott. A kamatdöntés bejelentéséig egy enyhe forintgyengülést láthattunk. A kamatdöntés bejelentésekor újból gyengült a forint, a sajtótájékoztatót már 365-nél kezdte az árfolyam. Varga Mihály prezentációja alatt tovább gyengült a hazai fizetőeszköz, elsősorban azután, hogy az elnök kijelentette, hogy a mai ülés során tárgyalták a kamatvágás lehetőségét is és volt is olyan döntéshozó, aki erre szavazott.
Hogyan értékelte Varga Mihály a mai döntést?
Varga Mihály kiemelte elsőkörben, hogy a hazai kockázati megítélés stabil maradt az elmúlt hónapokban annak ellenére is, hogy a világgazdasági kilátásokat övező bizonytalanság megnőtt. Ennek ellenére ugyanakkor kiemelte, hogy továbbra is indokolt a körültekintő és adatvezérelt megközelítés.
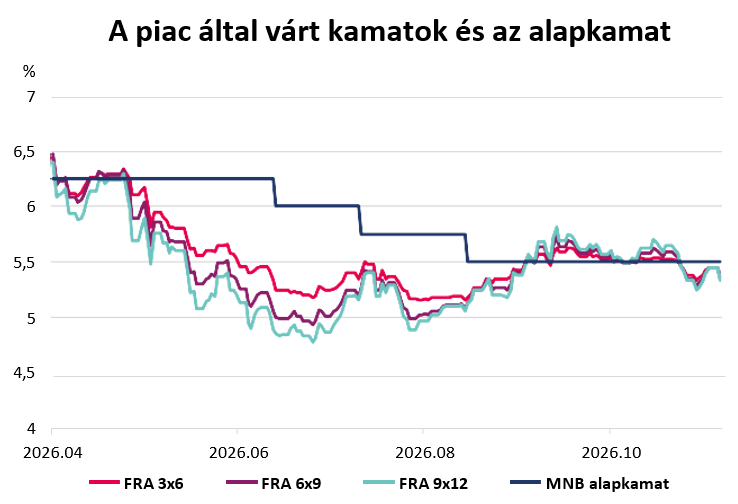
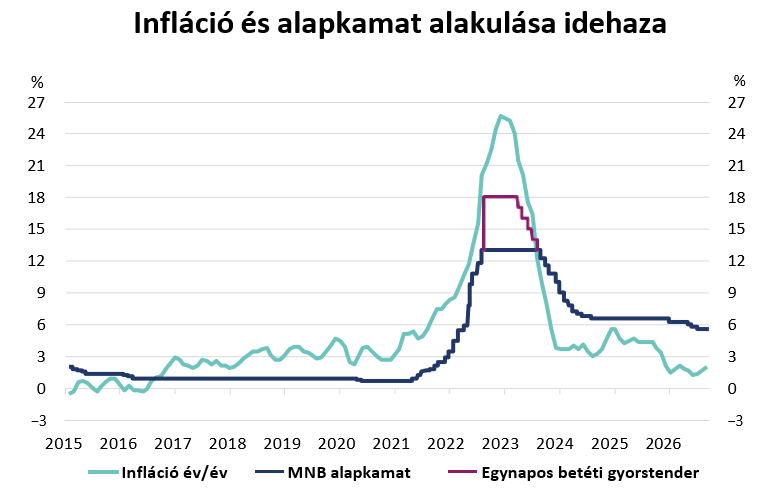
A nemzetközi inflációs helyzet mellett a globális kamatvárakozásokról is beszélt Varga. Bemutatta, hogy a Fed és az EKB részéről is kamatemelést vár a piac. A hazai inflációs helyzettel kapcsolatban a következő hónapokra emelkedést vetített előre az elnök – ahogyan azt mi is várjuk – párhuzamosan az üzemanyagárak emelkedésével és a költségvetési intézkedések inflatorikus hatásaival.
A harmadik negyedéves GDP-vel kapcsolatban Varga Mihály nem tett olyan megállapítást, amely újdonságot jelentene a KSH október végi adatközléséhez képest.
Az árrésstop várható eltörlésével kapcsolatban kapott kérdést Varga Mihály. Azt mondta, hogy csak az elfogadott törvényjavaslatok alapján dönt a jegybank. Az elnök szerint érdemi, komoly hatása nem lesz ennek a lépésnek, de a piaci reakciókat azért érdemes lehet figyelni.
Milyen feltételek mellett vághat újra kamatot a Magyar Nemzeti Bank?
A mai kamatdöntést kísérő közlemény és a sajtótájékoztatón elhangzottak alapján mindenképpen kijelenthetjük, hogy kezd körvonalazódni idehaza az újabb kamatcsökkentés. A közlemény egész pontosan így fogalmaz:
„…A kedvező hazai kockázati megítélés és inflációs kilátások fennmaradása, illetve a külső környezetet övező bizonytalanság oldódása együttesen növeli a monetáris politika mozgásterét…”.
Ez alapján és a mai megosztott döntés alapján joggal feltételezhetjük, hogy az MNB valószínűleg nem fog túl sokat várni a következő kamatvágással. Mi egyelőre fenntartjuk azt a várakozásunkat, hogy 2026 decemberében ez még korai lépés lenne. Az MNB Varga Mihály vezetése alatt óvatos és megfontolt politikát folytat, amellyel az állna összhangban, ha decemberben még inkább kivárna az MNB. Ugyanakkor, ha a vártnál esetleg kedvezőbb inflációs folyamatokat látunk addig és a geopolitikai kockázatok is mérséklődnének, akkor nem tartjuk teljesen elképzelhetetlennek a decemberi kamatcsökkentés lehetőségét – egyelőre ugyanakkor ezt még csak a kamatpályára vonatkozó lefelé mutató kockázatként fogalmazzuk meg.
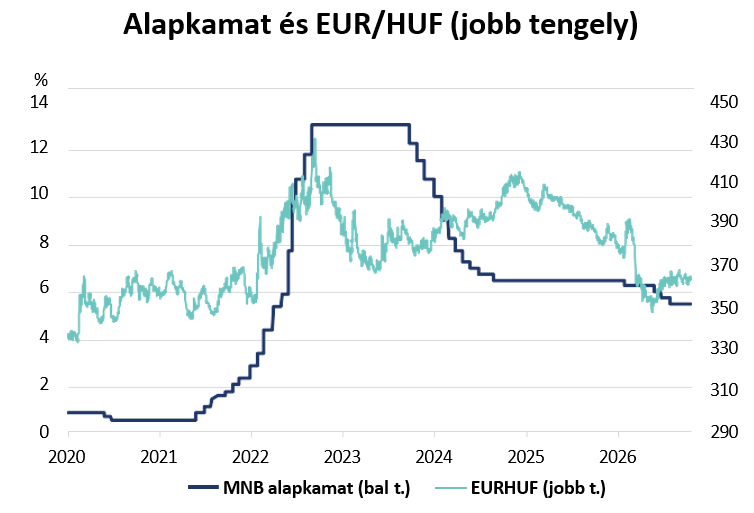
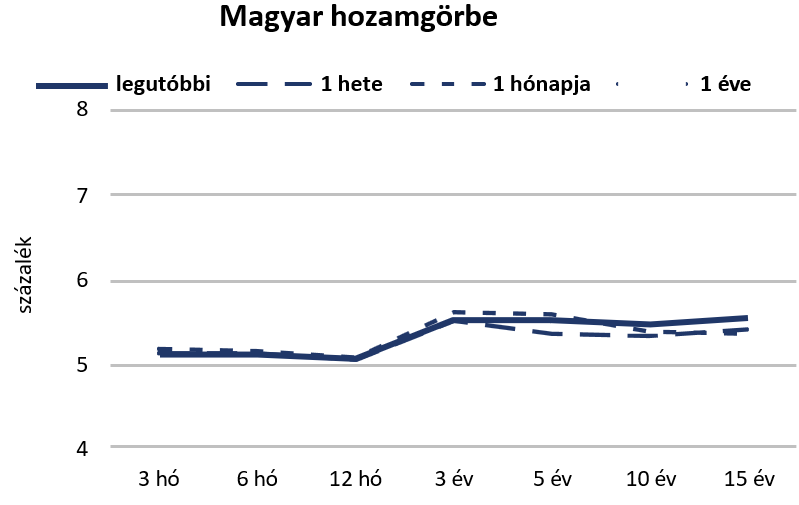
Ami szűkíti az MNB mozgásterét, az mindenképpen a külső monetáris környezet. A piacok a Fed és az EKB részéről is kamatemelést áraznak, amely párhuzamosan a hazai alapkamat csökkenésével a kamatfelárunk mérséklődését eredményezi. Erre valószínűleg nagyon oda fog figyelni az MNB, hiszen ez semmiképp sem forint pozitív, azt pedig sosem felejtik el kiemelni, hogy a devizapiaci stabilitás fenntartása támogatja az inflációs cél elérését.
Várakozásunk szerint tehát 2026 végén 5,50%-on alakulhat az alapkamat, 2027-ben pedig két kamatcsökkentésre számítunk, amely 5%-os alapkamatot eredményezhet. Lefelé módosítani akkor tudnánk várakozásunkat, ha az inflációs számok a vártnál kedvezőbben alakulnának, a közel-keleti konfliktus rendezése elindulna és ezzel párhuzamosan az energiaárak csökkennének és a globális kockázatvállalási hajlandóság is helyreállna.
Készítette: Sümegi Ákos – makrogazdasági elemző