
Semmi sem történt, és nagy valószínűséggel az eset miatt nem is fog, ugyanis Huang félrelépése és a cég működése közötti kapcsolat, véleményünk szerint, közelít a nullához. Amíg van kereslet a cég termékei és szolgáltatásai iránt, addig van árbevétel is és végső soron majdnem teljesen mindegy ki vezeti a céget. Számos esettanulmány is létezik, amely hasonló eseteket boncolgat, és nagy általánosságban azt lehet mondani, hogy a külső tényezők – az iparág helyzete, az általános gazdasági helyzet, a különböző szabályozások és előírások – jelentősen megkötik a döntéshozók kezét, akik iránymutatásai a vállalat eredményességében bekövetkezett váltakozás mindösszesen 15-30%-át magyarázzák meg.
De a gazdaságfilozófiai fejtegetések után térjünk vissza napjainkba. Az Nvidia eredménye felülmúlta az elemzői várakozásokat, nem is kicsit, kb. 5-10%-kal attól függően, hogy az eredménykimutatás melyik sorát vesszük alapul. Az események pedig gyorsan zajlanak, hiszen ma megtudjuk azt, hogy az Anthropic milyen áron kerülhet tőzsdére, holnap pedig az első kereskedési nap is megtörténik. Ja, és ennek fejében még itt van az is, hogy éppen megjelenik a GTA VI, amely napok, hetek, a hardcore rajongókat pedig évek óta lázban tartja.
Az Anthropicról már szállingóznak sztorik, mely szerint a korábban várt 70-80 dolláros ár felett lesz a kibocsátás és megérkeztek az első célárak is, amelyek kb. 105 dolláros értéket valószínűsítenek. 75 dollárral számolva a cég kb. 1500 milliárd dollárt ér majd a tőzsdén, amely azonnal a 9-11. helyre repítené az USA-ban tőzsdén jegyzett vállalatok között. Szép nyitás, ha egyáltalán lesz vele kereskedés, mert láttunk már olyat, hogy egy IPO iránt akkora volt az érdeklődés, hogy egyszerűen nem tudott elindulni a kereskedés. Ilyen eset volt anno az Alphabet IPO-ja, de az egyik legkaotikusabb tőzsdei bevezetés a Facebook, azaz a META debütálásához kötődik (ahol súlyos szoftverhiba bénította meg a kereskedést, a bankoknak kellett védeniük az árfolyamot), vagy megemlíthetjük az egykor szebb napokat is átélt Baidu (kínai Google) amerikai bevezetését is. Voltak olyan IPO-k, ahol a 50-300%-os emelkedés elsőnek elképzelhetetlennek tűnt, aztán mégis az lett (pl. Twitter +72%, Airbnb +112%, Baidu +353%). Valószínűleg nem kofalárma lesz a holnapi napon, hanem a befektetők spekulánsok egy „igazi” viperafészekbe nyúlnak majd.
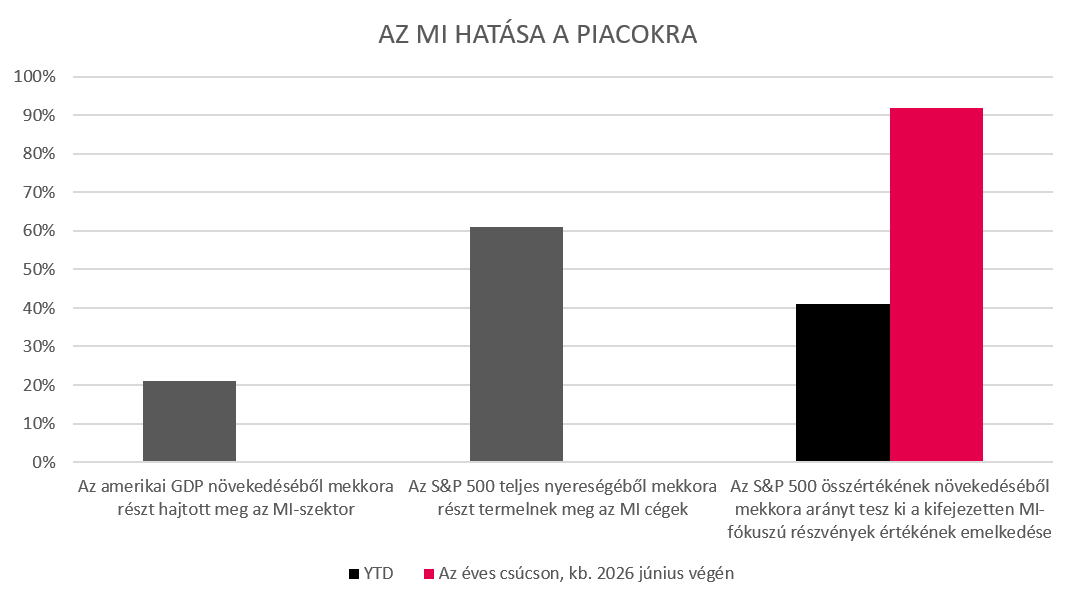
Hogy ez majd egy kicsit helyrepofozza-e a piacokat, na ez a nagy kérdés, ugyanis az elmúlt hetekben az MI-re rájárt a rúd. Igaz, az itt kereskedők ezt már megszokhatták, hiszen 2026-ban kb. négyszer ábrándultak már ki belőle különféle okok miatt. Ezek közül talán a legfontosabb, hogy milyen megtérüléssel és ki fog majd profitálni ezekből a modellekből, megoldásokból. Szerencsére a jelenlegi eufóriának a teljes gazdaságra való hatása (még?) korlátozott. A Goldman Sachs egyik friss elemzésében például kimutatta, hogy az amerikai GDP növekedésének mindösszesen 21%-áért felelős az MI, ezzel szemben a tőzsdei vállalatok nyereségesség és értékeltség növekedésének 62-92%-áért. Koncentrált a piac, koncentrált az iparági kitettség, de van alternatíva, ahogyan ezt láthattuk is, hiszen a nem ciklikus, azaz defenzív iparág, vagy az egészségügy komoly rallyra volt képes október-novemberben. Tehát az 1400 milliárd dolláros kérdés nem az, hogy Huang szerelmi ügye milyen hatással van az MI ökoszisztémára, hanem az, hogy az Anthropic megjelenése milyennel lesz…
Készítette: Debreczeni Csaba, vezető részvényelemző
A jelen kiadvány a kiadása időpontjában érvényes.
A kiadvány elkészítésének időpontja: 2026. szeptember 15. (11:00)
A véleményekhez használt adatok 2026. szeptember 8. napjáig kerültek figyelembevételre és értékelésre.
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.