
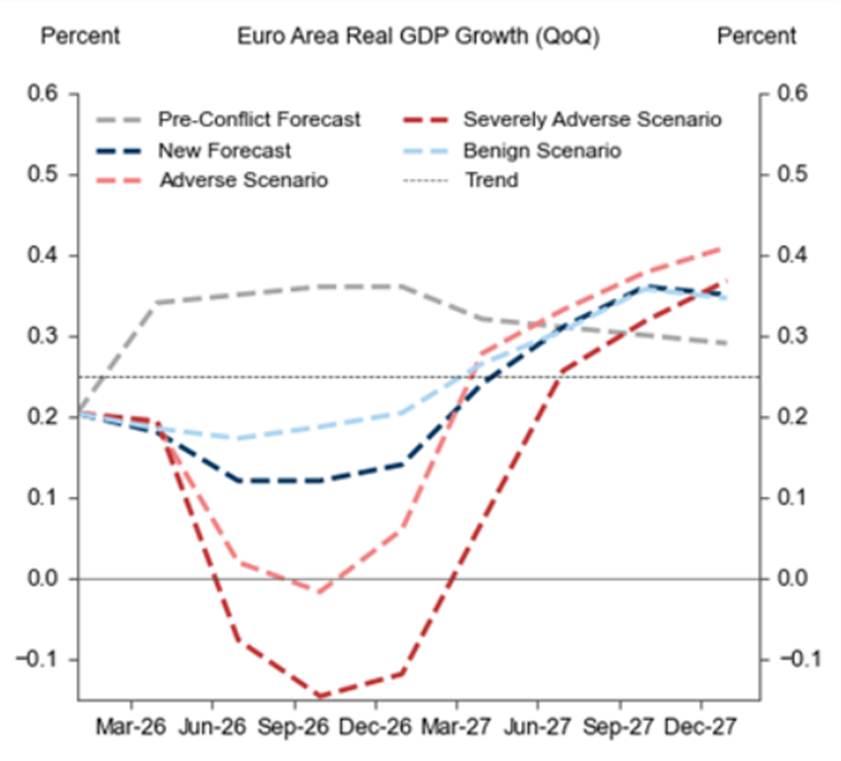
A lenti ábrán látható, hogy a legrosszabb esetben akár az is előfordulhat, hogy 2026 őszén/telén csökkeni fog az eurozóna gazdasága. Az okra persze mindenki azonnal rávághatja, hogy az iráni háború miatt történik mindez. Pedig a mostani energiaválság közel sem azonos a 2022 utáni időszakkal, melynek számos oka van. Bővebben nem fejtjük ezeket itt ki, de a mostani krízis kevésbé érintette a földgáz piacát, melynek ára kulcsfontosságú az európai ipar számára, és nem mellesleg az is, hogy elérhető-e a nyersanyag vagy sem.
A földgáz beszerzésének diverzifikációja jelentősen javult 2022 óta. A 45%-os orosz függőség 15% alá csökkent, miközben a 20%-os kitevő LNG felhasználás 45%-ra növekedett (jelentősen növelve az USA-ból származó importot), ahogy a norvég gázellátás is átvette az egyik fő forrás szerepét. A másik oldalon az EU napi szinten kb. 10 millió kőolajat használ fel ilyen-olyan formában, azonban ennek mindösszesen 10-15%-a származik a konfliktussal sújtott régióból. Ez természetesen nem azt jelenti, hogy a magas energiaár ne sújtaná az öreg kontinenst, de annak mértéke és hatása nagyban különbözik a négy évvel ezelőttitől. 2022 és 2023-ban az európai energiaintenzív iparágak exportja jelentősen csökkent, amely jelentős nyomást gyakorolt a GDP-re. Napjainkban azonban a kiesett olaj és földgázkínálat mindenkit sújt, bár nem egyforma mértékben. Paradox módon a leginkább kitett országok Japán és Dél-Korea, de ha valaki csak a tőzsdeindexek alapján tájékozódik a nagyvilágban, akkor ennek semmi nyomát nem látja, hiszen 2026-ben az előbbi (a Nikkei-225) 18%-kal, a Kospi (Dél-Korea) pedig majdnem 70%-kal került feljebb, így a két olyan indexről van szó, amelyek valószínűleg hosszú távra kibérelték maguknak a dobogót. Japán abban a szerencsés vagy inkább túlbiztosított helyzetben van, hogy majdnem 200 napnyi olajtartaléka van, miközben a széles világban általában a három hónap (kb. 90 nap) a jellemző. Ezen országok befektetői megítélésében azonban nagyobb súlyt jelent a politikai és költségvetési fordulat (Japán) és a mesterséges intelligenciához köthető eszközök gyártásának felfutása és drágulása (Dél-Korea).
Az iráni háború az EU szempontjából nem is jöhetett volna rosszabbkor, hiszen éppen a német költségvetési lazítás tartja lázban a befektetőket. A német kormány ugyanis komoly fiskális bazook-át jelentett be, amely szerint 2025 és 2035 között a GDP kb. 30%-át költik el védelmi iparra, infrastrukturális fejlesztésekre és klímasemlegességre. Ez pedig nagy szó, hiszen ehhez a híres, hírhedt német fiskális szigort; ahol, ha két eurócenttel többet költenek, mint a bevétel, akkor már azonnal weimari hiperinflációt vízionálnak; kellett a háttérbe szorítani. Németország azonban fogadalmat tett, ahogy Mark Twain is írta egyszer: „Jövőre nem akarok többet költeni, mint a jövedelmem, még ha ehhez kölcsön kell is kérnem.”
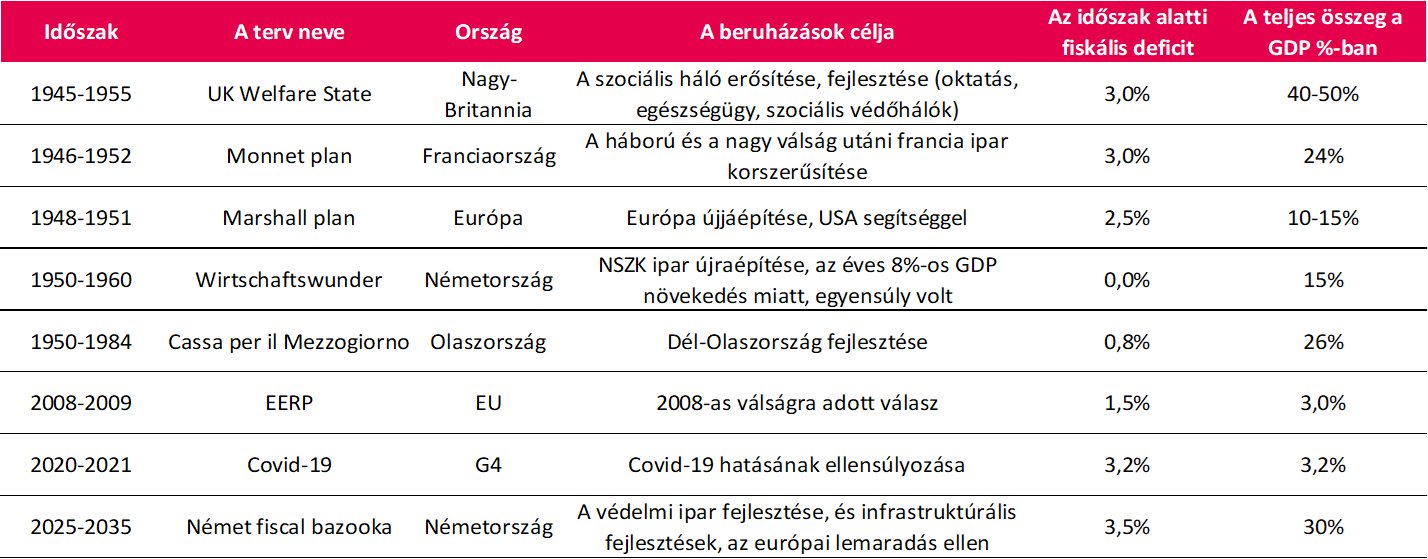
Hogy mégis mi lesz ennek a hatása, szerintünk nehéz kikövetkeztetni. Már csak azért is, mert ha valaki megpróbálja összegyűjteni az elmúlt fél évszázadban, Európa egyes országaiban lezajlott nagy, üzemezett költségvetési terveket, akkor egyrészt olyan terepre merészkedik, ahol szinte csak veszíteni lehet, hiszen egyrészt sok ilyen „terv” érthetően a második világháború utáni újjáépítésben keletkezett, másrészt pedig fogalmunk nincs, ki, mikor, mit, miért és hogyan számolt el költségvetési tételként, ezért az alábbi táblázat is csak egyfajta iránytű lehet. Amit azonban láthatunk, hogy a jelenlegi, a GDP 30%-ára rúgó kiadási tervezet szignifikánsan nem tér el a múltban tapasztaltaktól.
Hogy ezeknek milyen „megtérülése” volt, ismét csak nehéz meghatározni, főleg ennyi év távlatából. Például a Cassa per il Mezzogiorno (bár jelentsen bármit is), amelynek fő célja Olaszország déli részének a felzárkóztatása volt, ha az ember Olaszországban akár csak Rimini alá teszi be a lábát (és akkor még bőven nem Dél-Olaszországról beszélünk), az az érzése támadhat, hogy a fejlesztési terv kivitelezését nem fenyegette a tökéletesség veszélye.
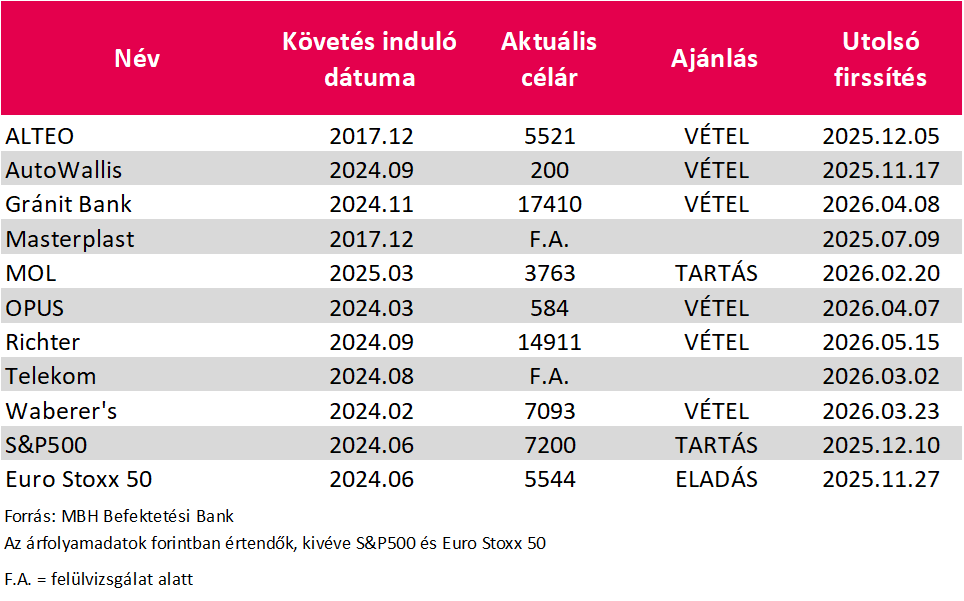
Aktuális hosszú távú ajánlásaink (egy éves célárak DCF-modell alapján):
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.