
Persze, az iráni háború tényét nem lehet egy mozdulattal lesöpörni az asztalról, de ahogy már többször kifejtettük részvénypiaci helyzetképeinkben, a piacokat szinte sohasem egy háború ténye, hanem az azt megelőző bizonytalanság tartja sakkban. Így volt ez akár az olyan rendkívül súlyos konfliktusok esetében is, mint a II. világháború, ahol a londoni tőzsde például a háború első 8-10 hónapjában tudott esni, majd onnan évekig csak emelkedni. Senki sem értette, főleg azt nem, hogy a kereskedés még akkor is folyt és a jegyzések emelkedtek, amikor a tőzsde épületét találat érte.
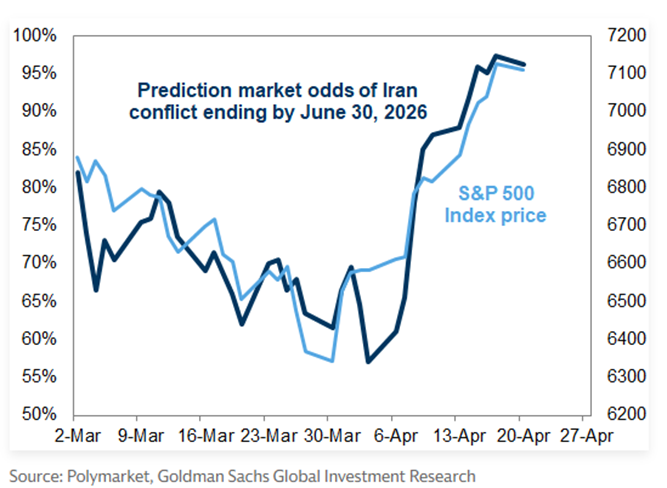
Hogy most mit áraz a piac? A jobb vállalati eredményeket vagy a nyugalmasabb jövőt? Nehéz megfejteni. Az alábbi ábra például azt mutatja, hogy a Polymarketen egy június végére lezáródó iráni konfliktusnak az esélye 95% és ezen esély változásával együtt mozog a piac. Vagy ennek az eseménynek az esélye azért ennyi, mert a piac emelkedik? „Wittgenstein vonalzójával” van dolgunk, azaz amíg nem bízol a vonalzó megbízhatóságában, addig az azzal mért tárgy többet mond el a vonalzóról, mint a vonalzó a tárgyról. Egyszerűbben: ha egy munkát kritizálsz tudás és belefektetett energia nélkül, akkor ez sokkal többet mond el rólad, mint a kritikád róla. Szóval, a háború lezárásának esélye miatt megy fel a piac vagy az emelkedő piac miatt magas a háború lezárásának esélye?
A piac, szerintünk azért is emelkedik, mert a várható vállalati eredmények az elmúlt hetekben még ebben a környezetben is emelkedni tudtak. Igaz, az elemzői várakozások javulása nagyon szűk mezsgyén mozog, hiszen az energetikai szektor és a technológia néhány tagja adja a várható eredménynövekedése egészét. (Ezek a cégek a Micron, az Exxon Mobil, a Chevron, a Broadcom és a ConocoPhillips).Az aggregált kép azonban egyértelmű, az S&P500 egy részvényre jutó eredménye nagyobb eséllyel emelkedhet, ez pedig pont elég a piacoknak. Azt a tényt már meg sem említjük, hogy valószínűleg 160-170 milliárd dollárnyi vámot kell majd az amerikai kormánynak visszafizetnie, kb. 330 ezer importőrnek, amely cégenként kb. 500 ezer dollár. Persze ez az összeg néhány tőzsdei vállalat eredménykimutatásában egyszerűen csak kerekítési hiba, de a kijelölt irány már nem. A vámok nem feltétlenül hozták a hozzá fűzött reményeket. Talán mellőzésük mellett a globális gazdaság is kicsit olajozottabban fog működni.
Szerencsére ehhez a magasabb eredményvárakozáshoz Európa is csatlakozni tudott, legalábbis részben. Nem ismételjük el, hányszor szedtük le a keresztvizet az öreg kontinensről azért, mert bár a részvényekben a vevőkből nem volt hiány, ehhez szinte semmilyen fundamentális javulás nem társult. Most azonban úgy tűnik, mintha valami megmozdult volna. Persze nem ez a lárvasóhajnyi növekedés fog csodát tenni, hiszen a STOXX600 eredménye kb. 7%-kal a 2024 évi szintek alatt jár, miközben ugyan ez az S&P500 esetében +7%. A lenti ábrán először az S&P500 látható, ahol mind a 2026-os (fekete), mind a 2027-es (szürke) évre vonatkozó nettó eredmény növekvő pályán van. Ugyan ez mondható el lejjebb a STOXX600-ról is, azonban itt világosan látható az a stagnálás, amely Európát oly sokszor jellemezte az elmúlt évtizedekben.
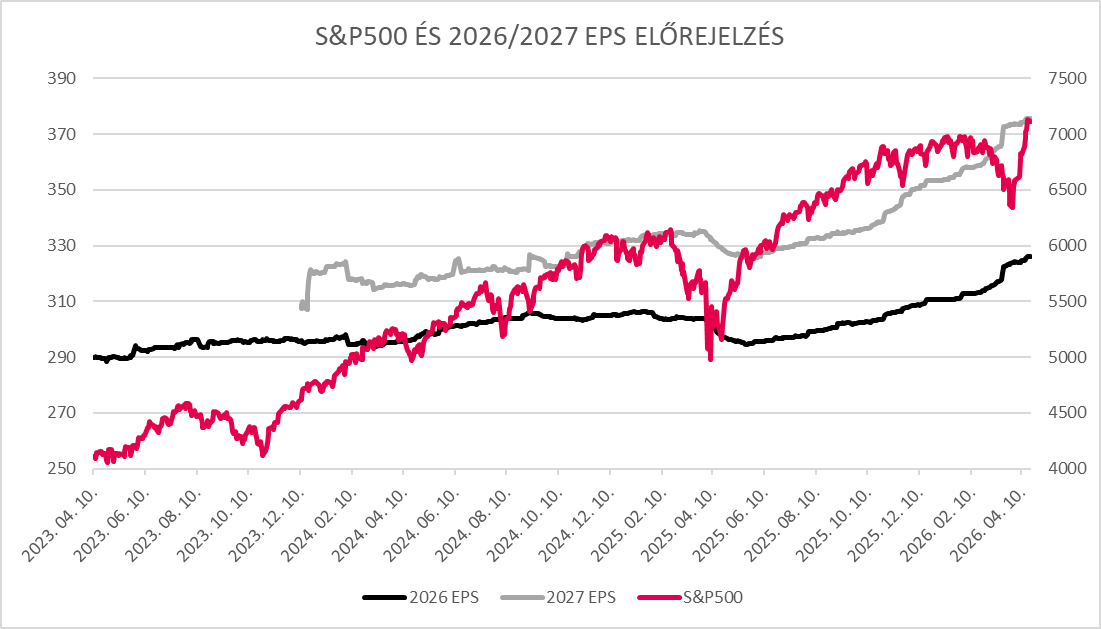
Forrás: Bloomberg, MBH Befektetési Bank
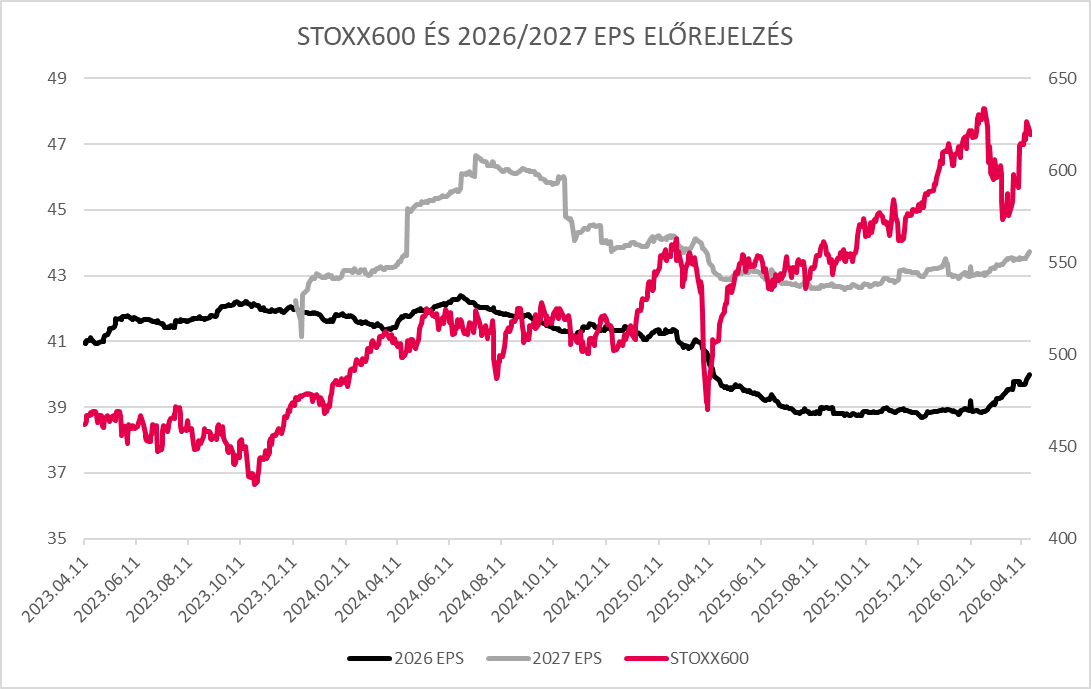
Forrás: Bloomberg, MBH Befektetési Bank
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.