Az elmúlt években az EU jelentős erőfeszítéseket tett az orosz függőség mértékének leépítésében, ami elsősorban az amerikai és közel-keleti LNG irányába terelte az országokat, háztartásokat és a vállalatokat. Ezt követően érkeztünk el 2026 februárjába, amikor ismét rá kellett jönnie az európai kontinensnek, hogy ugyan az orosz kitettség csökkent, de a kontinens energia-ellátottsága továbbra sem stabil. Az elmúlt években elsősorban az egyirányú, orosz függőség csökkentésére összpontosultak az erőfeszítések, nem pedig a teljes külső kitettség és az energia-ellátottság körüli kockázatok csökkentésére. Az aktuális geopolitikai konfliktusok egyik legnagyobb kárvallottja továbbra az öreg kontinens, és az átalakulóban lévő globális rend és erőviszonyok abba az irányba mutatnak, hogy az ilyesfajta rendkívüli események nem, hogy enyhülnének, de egyre gyakoribbá is válhatnak. Ez ismét felerősíti azt a narratívát, hogy Európa energia-ellátottságát nem elég Oroszországtól függetleníteni, hanem minden jelentős külső kitettség (pl.: Közel-Kelet, USA stb.) súlyát csökkenteni szükséges, hiszen nem tudható előre, hogy mikor és melyik irányból érkezhet a következő sokk.
És akkor hogyan tovább? Hiszen Európában a tagállamok nem dúskálna a fosszilis nyersanyagokban, nem véletlenül alakult ki az erős energia import igénye a térségben. Itt térünk vissza a zöld energia kérdésköréhez. A 2022-es energia vállság óta jelentősen visszaesett a zöld energia iránti törekvések mértéke már globális szinten is, amit többek között az amerikai republikánus kormányzat ideológiája is tovább erősített. Az idei eseményeket követően pedig Európának nem sok választási opciója maradt, amennyiben komolyan gondolja az energia függetlenség kialakítását. A legjobb és talán az egyetlen megoldás az önellátás tekintetében a megújuló energiaforrások minél nagyobb és hatékonyabb kiaknázása (természetesen az atomenergián túlmenően, de az csak hosszabb távon jelenthet megoldást). A korábbi törekvéseknek hála pedig egészen jó befektetési lehetőségek rajzolódnak ki Európában ezen a területen. Itt nem csupán az olyan hagyományos közművállalatokra gondolunk, mint az RWE, Iberdola, Engie, Enel vagy E.ON, melyek nagy volumenű megújuló energetikai portfólióval rendelkeznek, és elkötelezettek annak a növelésében, hanem sokkal inkább egy teljes értékláncot felölelő lehetőségekben gondolunk. Az európai közmű szektorról, valamint az RWE-Engie kettősről itt írtunk bővebben: RWE_ENGIE_VEOLIA_elemzes_20250709.pdf
Ebbe a körbe tartozik bele például a Schneider Electric is, hiszen, ha szűkös a kapacitás, akkor kiváló opció a hatékonyságjavítás. Ezen a területen kiemelkedő szereplő a vállalat, mely vezető divíziója az Energia menedzsment, ami a vállalatcsoport bevételeinek több mint 80%-át adja. Napjainkban, mikor az MI hajtotta beruházási lázban gomba mód szaporodnak az adatközpontok, kulcskérdés ezeknek az energia ellátása. A vállalat olyan energiahatékonysági optimalizációt és hűtési megoldásokat kínál, ami alapelme ezeknek a projekteknek, így ez komoly megrendelési volument biztosít a következő évekre. A vállalat technológiája és tapasztalata pedig fokozatosan megjelenhet más területeket és iparágakban is, ami további növekedési potenciált jelenthet, az amúgy is kedvező kilátásokat kiegészítve.
Egy másik szereplő ebben az iparágban a Siemens Energy, amely a hagyományos gáz és hálózati infrastruktúrán kívül jelentős szélenergia portfólióval rendelkezik, valamint az energia tárolás területén is kínál lehetőségeket. A mostani MI láz is érinti a vállalatot, mert az adatközpontok stabil áramellátását biztosíthatja a gáz és a hálózati infrastruktúra szolgáltatásaival, amit tovább erősíthet a zöldenergia termelés és annak a hatékony tárolása. Ezen képességek birtokában a vállalat széles körben diverzifikált portfóliót nyújthat az ügyfeleinek, valamint ezeket a szolgáltatásokat várhatóan egyre szélesebb vevőkörnek is értékesítheti majd. Hasonlóan erős növekedési pályát vizionál a menedzsment és az elemzői közösség is, hiszen egy stabil, bőven 10% feletti bevétel és eredmény növekedést jósolnak a vállalatnak a következő évekre. A pozitív jövőképet erősíti, hogy a menedzsment az elmúlt gyorsjelentések során többször is emelte várakozásait.
Kicsit más irányból közelítve a Vestas Wind System is nyertese lehet az európai beruházási láznak. A dán székhelyű vállalat a világ egyik legmeghatározóbb tisztán szélenergiára (szárazföldi és tengeri szélturbinák gyártására) szakosodott vállalata. A szektor korábbi ellátási lánc körüli nehézségei után a vállalat stabilizálódott, és a legutóbbi, augusztusi jelentésében megemelte az éves profitvárakozásait. Az északi és nyugati országokban kimondottan erős a szélenergia kiaknázásának az igénye, amit elsősorban a tengeri szélturbinák telepítésével lehet fokozni, ugyanakkor közép és kelet Európában (köztük Magyarországon is) is egyre nagyobb szerepet kaphat ez a fajta megújuló energiaforrás. A Vestas Wind System megkerülhetetlen tényezője ennek az iparágnak, így a növekvő kereslet egyértelműen jelentős lehetőséget teremthet a vállalat számára, ami a karbantartási munkálatok és alkatrész gyártáson keresztül hosszú évekre vagy akár évtizedekre megalapozhatja az eredményes működést és növekedést. A menedzsment itt is felfelé korrigálta a várakozásait az idei év során, valamint elkötelezettek a megtérülési szintek szintek további emelésében is. Részvényesi oldalról további pozitívum, hogy jelentős saját részvény visszavásárlási programot is bejelentett a vezetőség.
A szélenergia kiaknázásához szintén kulcsfigura lehet globális szinten a Prysmian SPA, akik a tengeri szélturbinákat a szárazfölddel összekötő kábelhálózatot biztosítják. A milánói tőzsdén jegyzett vállalat négy divízióra oszlik, melyből a megújuló energiaforrásokhoz köthető szegmens a bevételek közel felét adja. Ezen felül kínálnak lakossági és ipari hálózati megoldásokat/szolgáltatásokat, regionális és városi áramhálózótokat, továbbá optikai kábeleket és egyéb digitalizációhoz köthető megoldásokat. A négy terület közül háromban jelentős potenciált látnak az elemzők, hisz az európai energetikai átmeneten felül az áram hálózatok folyamatos fejlesztésére és korszerűsítésére is komoly igény van, valamint az MI és adatközpontok révén az optikai kábelek és egyéb megoldásaikon keresztül a terület a következő évekre jelentős lekötött kapacitásokkal rendelkezik. A dinamikus keresletnövekedés miatt a vállalat az amerikai optikai kábel gyártó kapacitásának a megduplázást is tervezi rövid távon, hogy ki tudja szolgálni az észak-amerikai igényeket. A menedzsment a legutóbbi gyorsjelentés során megemelte előrejelzéseit, aminek értelmében egy stabil 15-20%-os EPS (egyre részvényre jutó nettó eredmény) növekedési ütemet várnak a következő évekre, valamint megerősítették, hogy a fenntartható energetikához kapcsolódó szegmens bevételei továbbra is 45-50% között alakulhat.
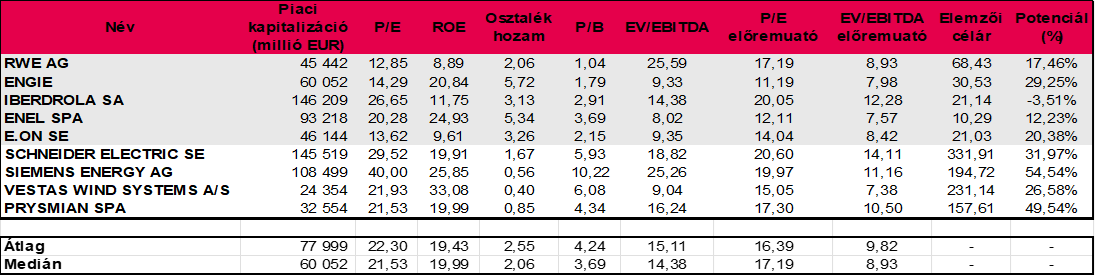
Az említett vállalatok értékeltségi szintjeit, valamint kilátásait vizsgálva azt a megállapítást tehetjük, hogy a hagyományos közmű és energetikai vállalatok közül az Iberdolat és az Enelt egy relatív magas értékeltségi szint jellemzi, mellettük az Engie és az RWE, esetleg az E.ON kínálhat (relatív) olcsóbb lehetőséget. Az értéklánc más szegmenseiben elhelyezkedő vállalatok közül a Schneider Electic és a Siemens Energy részvényei már jelentősen felkapottnak számítanak, amit az erős MI-hoz való kapcsolatuk eredményezett, míg a Vestas és Prysmian egy kedvezőbb aktuális és előremutató értékeltségi szintet tükröz, amit az erős tőkearányos megtérülés, és jelentős felértékelődési potenciál kísér, így a kockázatok és a hozam potenciál tekintetében inkább ezeket a részvényeket tekintjük kedvezőbb lehetőségnek.
Aki viszont kimondottan magyar viszonylatban szeretne megújuló forrásokhoz köthető energetikai kitettséget felvenni, annak az Alteo részvényei kínálhatnak erre lehetőséget. A vállalatról készült elemzéseink a BÉT honlapján olvashatóak! (https://bet.hu/Kibocsatok/BET-elemzesek/elemzesek/alteo-elemzesek)
Az európai energetikai átmenet sikeres megvalósítása természetesen rendkívül idő- és tőkeigényes lehet, és emellett sok egyéb tényezőtől is függ. Ugyanakkor, ha a tagállamok és az Európai Unió elkötelezett az energetikai függetlenség kialakításában, a megfelelően diverzifikált energiamixben, úgy a megújuló energiaforrások kiaknázása ismét a legmeghatározóbb irányok közé kerülhet.
Az elemzés lezárva 2026. október 20. (12.00)
A dokumentumot készítő elemző/k neve és beosztása: Dina Dániel, junior részvényelemző
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.