A részletes adatokat a KSH csak december elején közli, azonban az első becslés alapján a növekedéshez leginkább az ipar járult hozzá, miközben a szolgáltatások továbbra is pozitív szerepet játszottak. A mezőgazdaság ugyanakkor jelentősen visszafogta a gazdaság teljesítményét a KSH szerint. Ezek a kijelentések önmagukban nem annyira meglepőek, de valószínűleg a mértékek rosszabbul alakultak az előzetes várakozásunknál. A havi ipari adatok a vártnál sokkal jobban alakultak a harmadik negyedévben, ami alapján arra számítottunk, hogy a minden bizonnyal nagyon gyengén teljesítő mezőgazdasági kibocsátásra innen érdemi ellensúly fog érkezni. Úgy látszik, hogy a mezőgazdaság még a vártnál is gyengébb volt, amit a jó ipar nem tudott annyira ellensúlyozni, mint gondoltuk. Mivel a KSH azt írja, hogy a leginkább az ipar járult hozzá a növekedéshez, ezért a szolgáltatások éves növekedési üteme a 2%-ot nem igazán haladhatta meg. Ebben a gyenge turizmus fékező ereje is szerepet játszhatott. Felhasználási oldalról továbbra is valószínű, hogy a háztartások fogyasztása maradt a legfontosabb növekedési tényező. A beruházások eközben továbbra is gyenge képet mutathattak, így a gazdasági növekedés szerkezete változatlanul erősen a fogyasztásra épülhetett.
Mi támogathatja a magyar GDP növekedését 2027-ben?
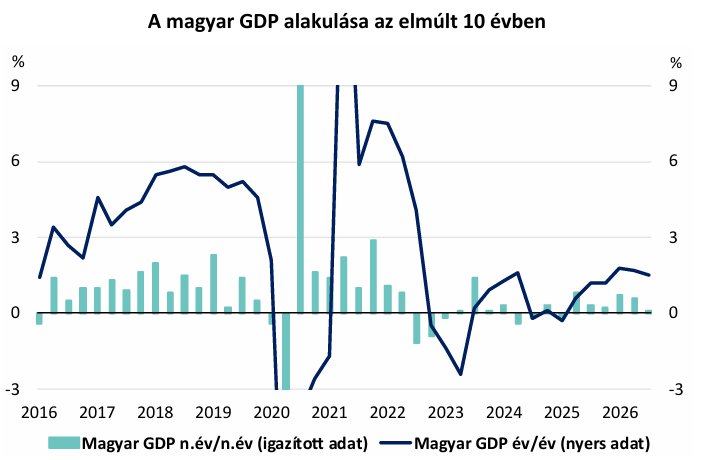
A mai adatközlés megerősíti azt a képet, hogy a magyar gazdaság idén mérsékelt növekedési pályán halad. Az első három negyedévben elért 1,7%-os növekedés önmagában kedvező a tavalyi gyenge bázis után. A harmadik negyedévben látott mindössze 0,1%-os negyedéves bővülés elsősorban az időjárási helyzetre vezethető vissza (a gyenge turizmus, a csapnivaló mezőgazdasági teljesítmény és a logisztikai problémák mind összefügghetnek ezzel).
Felhasználási oldalról tekintve, a következő negyedévekben továbbra is a fogyasztás maradhat a növekedés legfontosabb motorja. A reáljövedelmek emelkedése támogatja a belső keresletet, miközben a vállalati beruházásoknál továbbra is jelentős a kivárás. A vállalatok egyelőre azt mérik fel, hogy a kormányzat részéről pontosan milyen beruházásösztönző intézkedések várhatók a következő időszakban, azonban az elmúlt években tapasztalt eredményességromlás és a mérsékelten emelkedő adóterhek visszafoghatják a beruházási hajlandóságot. Az ipar esetében ugyan a fő termelési számok jelentős gyorsulást mutatnak, de még nem beszélhetünk szélesebb bázisú fellendülésről, ugyanis az ipari termelést néhány, az elmúlt években felépült és idén átadott kapacitás termőre fordulása támogatja.
Termelési oldalon erre az évre nagyon rányomja a bélyegét a gyenge mezőgazdasági output. A nyári aszály következményei a harmadik negyedévben jelentős negatív hatást gyakoroltak a GDP-re, és több kapcsolódó ágazat teljesítményét is kedvezőtlenül befolyásolhatták. Az idei év egészét tekintve ugyanakkor továbbra is elérhetőnek tartjuk az 1,8%-os GDP-növekedést. Ebben fontos szerepe lehet annak, hogy az év utolsó negyedévében várakozásaink szerint megkezdődhet a BYD szegedi gyárának termelése, ami már rövid távon is támogathatja az ipari kibocsátást és az exportteljesítményt. Az idei alacsony mezőgazdasági bázis jövőre az éves növekedést támogathatja.
2027-re 2,5%-os gazdasági növekedést várunk. Az EU-források várhatóan intenzívebb lehívása, az európai és különösen a német konjunktúra fokozatos javulása, valamint az elmúlt években kiépült ipari kapacitások termelésnövekedése segítheti a növekedést, míg a kormány élénkítő lépései hozzájárulhatnak a fogyasztás erősen maradásához. A beruházásoknál jövőre már nem várunk visszaesést, de a növekedés elmaradhat a kormányzat várakozásaitól.
Készítették:
Árokszállási Zoltán, Elemzési Centrum igazgató
Rodic Ádám, Makrogazdasági elemző
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.