
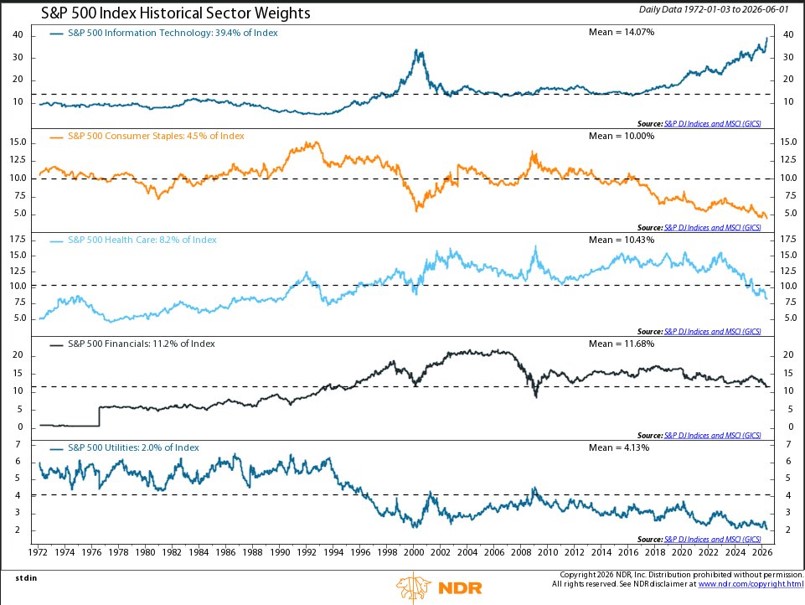
Az elmúlt 10 évben egyre többször került középpontba az indexek koncentrációja, vagyis az, hogy csak néhány cég, vagy jobb esetben iparág reprezentálja a tőzsdeindexek fundamentumainak tetemes részét és így hozamát is. Mi nem tulajdonítottunk ennek nagy jelentőséget akkor, amikor például a technológiai szektor 15-25%-os részaránnyal rendelkezett az S&P500 indexben, hiszen a múltban is megvoltak a hasonló sztárpapírok és iparágak. Ezek közül persze valaki eltűnt, mint pl. a GE, amely a 90-es években TOP10-es szereplő volt a legtöbb indexben, más viszont itt maradt, mint a Microsoft, amely a 90-es években és ma is magas súlyú tag sok helyen. Az utóbbi hetekben azonban valami egészen elképesztő folyamat zajlik, hiszen a technológiai szektor 40%-ot hasít ki magának az S&P500 indexben, míg tíz évvel ezelőtt ez mindösszesen „csak” 15% volt. A technológiai szektor térnyerése azt is jelenti, hogy más iparágak jelentősége (nem szó szerinti) viszont csökkent.
A lenti ábrán látható, hogy az egészségügy például a 90-es évek közepe óta nem volt ennyire alulreprezentált, miközben mi azt gondoljuk, hogy a mesterséges intelligenciának pont ebben a szektorban lehet igazán nagy áttörése. Igaz ez most nem érdekli a befektetőket, az viszont igen, hogy a Ford akkumulátorokat, azaz egy tömegterméket fog gyártani majd, melyeket MI adatcenterek villamosenergiával való ellátására fognak használni. Emelkedett is rá a részvényárfolyam kb. 60%-ot.
Érdekes a közművek helyzete, melyek súlya ma már csak 2%, miközben 1970 és 1994 között kb. 5,5% volt. Ez pedig azért szúr szemet, mert a mesterséges intelligencia egyik kulcskérdése az energiaellátás. Ez a narratíva hajtotta is a közművek részvényeit, főleg 2020 óta (korábban a nulla kamatpolitika korában az osztalékhozam miatt volt kedvelt a szektor), de pont ugyanebben az időszakban folyamatosan csökkent az indexbeli súlya. Az ok itt is részben a technológia elementáris térnyerése.
Mindez persze lehetőséget is jelent. A fák nem nőnek az égig, szokták mondani, és nehezen elképzelhető, hogy a mostani technológiai őrület huzamosabb ideig kitart majd. Ezzel nem azt mondjuk, hogy az MI-nek nincs jövője, sőt nagyon is van, de nem biztos, hogy abban a formában, ahogy ma elképzelik az emberek, és nem biztos, hogy azon cégek révén, akikre ma gondolunk. Így volt ez a dot-com időszaka alatt is, az akkori cégekből már nagyon kevesen vannak tőzsdén és az is kiderült, hogy az internetes fogalommal nem lehet pénzt keresni. Míg 1998-ban egy megabit adatforgalom több, mint 1200 dollár volt, 15-17 évvel később már csak kb. 60 cent. Mert mi van, ha a mostani LLM modellekért majd nem lehet elkérni pénzt, hiszen ma is a felhasználók kb. 95%-a ingyenes verziót alkalmaz. Kérdés, akkor mi fogja alátámasztani azt a beruházási hullámot, amit ma látunk? Ilyenkor sokan elmondják, hogy kívülről nem láthatjuk jobban az iparág helyzetét, mint a beruházásokról döntő technológiai cégek vezetői. Ez igaz. És az is igaz, hogy az Alcatel CEO-ja sem látta jobban 1998-ban…
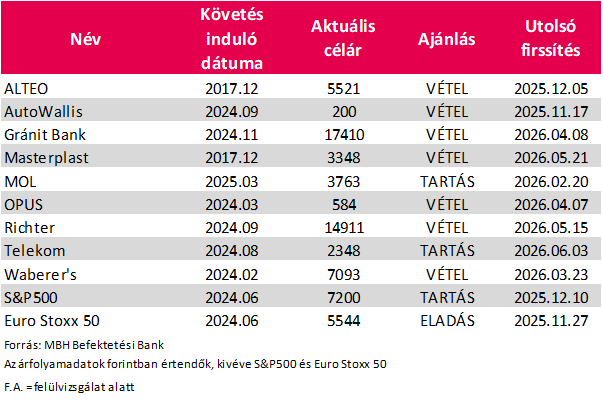
Aktuális hosszú távú ajánlásaink (egy éves célárak DCF-modell alapján):
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.