
Íme egy ábra a vállalatok beruházási terveiről.
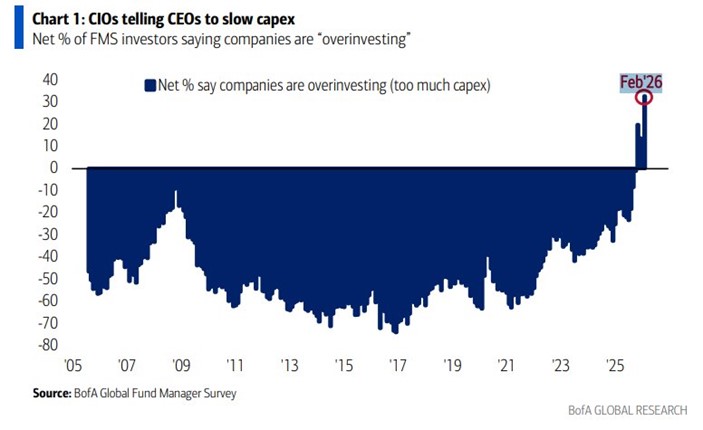
És való igaz, a CapEx-et, azaz tőkeberuházásokat számos misztikum lengi körül. Tim Cook, az Apple vezérigazgatója is arról beszélt a napokban, hogy nehéz a CapEx-ből messzemenő következtetést levonni. Milyen megtérüléssel számoljunk? Mekkora beruházás lesz elég? Mit fejlesszünk és mit ne? A kérdéseket lehetne sorolni. Erről Warren Buffett (ki más?!) véleménye jut hirtelen eszembe. Amikor a Berkshire Hathaway még textilipari szereplő volt számos beruházást hajtottak végre a cégnél, hogy csökkenteni tudják a változó költségeket. Szinte minden egyes javaslat azonnali megvalósításért kiáltott, hiszen egyértelmű volt az abból származó nyereség (papíron). De mindez csak illúzió volt. Mert nem csak a Berkshire Hathaway menedzsmentje volt az, aki látta, hogy mit kellene tenni. Mindenki a magasabb tőkeberuházásokat, a gépesítést, az automatizálást, a csökkenő költségeket kergette, és így az egész iparág egy új szintre lépett: alacsonyabb költségek, nagyobb verseny, alacsonyabb árak, kisebb megtérülés. Egyéni szinten a tőkeberuházás racionális és versenyelőnyt jelent, de kollektív szinten nem feltétlenül. Mint amikor egy sporteseményt nézve az első sor feláll, hogy jobban lásson, aztán a második is, majd a harmadik… A végén mindenki ugyanott van, ahonnan elindult.
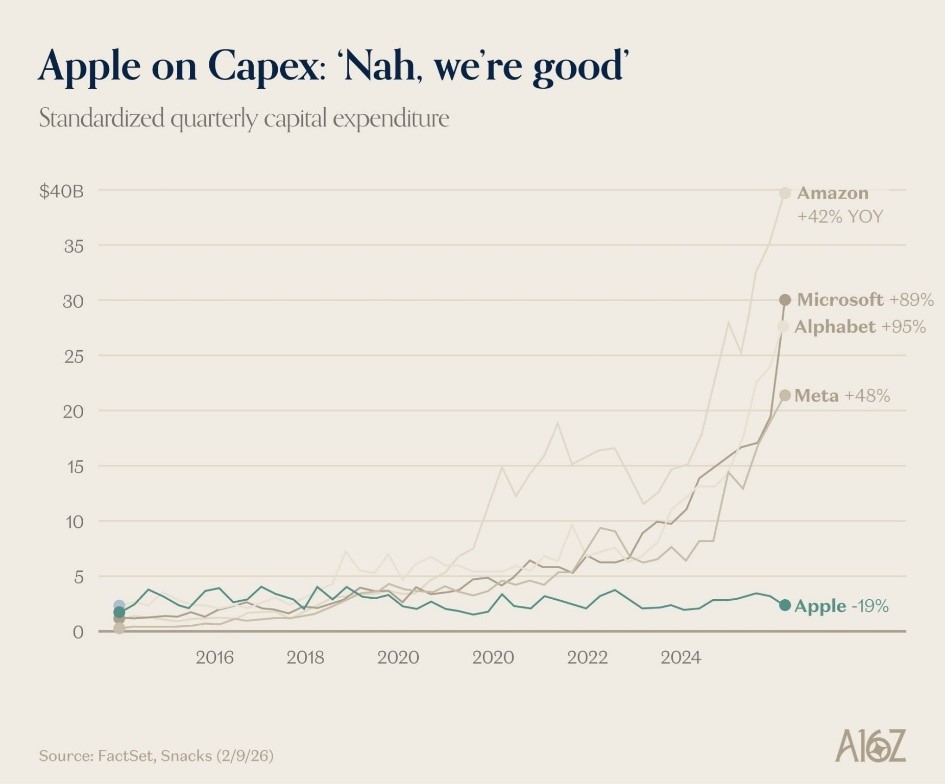
Visszatérve az Apple-re, ők most valamit máshogy csinálnak. Például éves díjat fizetnek az Alphabet-nek, hogy a Gemini-t használják. Úgy is mondhatjuk, hogy kiszervezték egy LLM-modell fejlesztését. Teszik mindezt a legfrissebb adatok szerint éves egy milliárd dollárért. Ez azért elég jó ár annak fényében, hogy az OpenAI és az Antrophic 2028-2029-ig kb. 100-100 milliárd dollárt költ majd el, és 20, valamint 14 milliárd dollár bevételt érnek most el. Miközben az első sor már lehet, hogy elkezdett felállni…
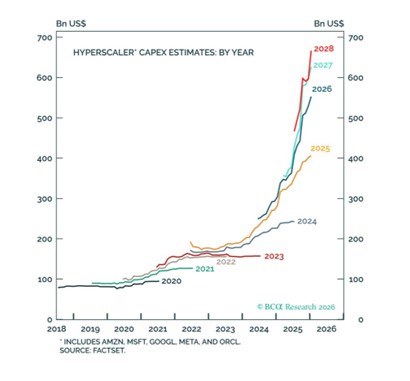
És bár láthattuk, hogy egyre több helyen kérdőjelezik meg ennek a hatalmas beruházásnak a legitimációját, a nagy technológiai cégek (még) nem lassítanak. Alább látható, hogy 2027-ben már közel 700 milliárd dollárt szánnak elkölteni a mesterséges intelligencia infrastruktúrájára. Csak kontextusba helyezve, az USA éves hadiipari kiadása kb. 900 milliárd dollár…
A fenti cikk marketingközleménynek minősül, mellyel kapcsolatban ajánljuk olvasóink figyelmébe az itt elérhető jogi tájékoztatót.